Mengenal Apa itu Tangible: Dari Kamus ke Neraca
 Nurul Annisa

 Nurul Annisa
Ringkasan
- Tangible berarti sesuatu yang nyata atau berwujud fisik, sedangkan intangible berarti tidak memiliki bentuk fisik. Dalam bisnis, keduanya digunakan untuk membedakan jenis aset yang dimiliki perusahaan.
- Tangible assets mencakup aset fisik seperti tanah, bangunan, mesin, dan kendaraan. Sementara itu, intangible assets meliputi aset tak berwujud seperti merek, paten, lisensi, dan software.
- Tidak semua aset perusahaan tercatat di neraca, terutama aset tak berwujud yang dibangun secara internal. Karena itu, nilai perusahaan di pasar bisa jauh lebih tinggi daripada nilai yang tercatat dalam laporan keuangan.
- Tangible Book Value (TBV) mengukur nilai ekuitas perusahaan setelah dikurangi goodwill dan aset tak berwujud. Untuk menghitung TBV per saham, nilai tersebut dibagi dengan jumlah saham beredar.
- TBV dan rasio Price to Tangible Book Value (P/TBV) dapat membantu investor menilai kondisi keuangan perusahaan, terutama sektor perbankan. Namun, keduanya bukan satu-satunya patokan untuk menentukan apakah suatu saham murah atau mahal.
Tangible artinya nyata, berwujud, atau dapat disentuh secara fisik. Lawan katanya adalah intangible, yang artinya tidak berwujud.
Di dunia keuangan dan investasi, kata tangible sering ditemukan dalam istilah tangible assets dan tangible book value. Kedua hal tersebut berkaitan dengan cara perusahaan mencatat dan menilai asetnya.
Pada artikel ini kita akan membahas lebih lanjut mengenai istilah tangible dalam dunia investasi dan keuangan.
Tangible Artinya Apa?
Dalam bahasa Inggris, tangible merupakan kata sifat (adjective) yang punya dua makna.
Pertama, sesuatu yang berbentuk fisik yang bisa disentuh atau diraba, seperti bangunan, kendaraan, dan peralatan.
Kedua, sesuatu yang nyata dan dapat dibuktikan, bukan sekadar ide, rencana, atau perkataan. Seperti tangible results, artinya hasil nyata yang bisa dilihat atau diukur.
Sedangkan dalam bahasa Indonesia, tangible dapat diterjemahkan menjadi nyata, berwujud, atau konkret. Berasal dari bahasa Latin tangere, yang artinya menyentuh.
Perlu diingat, kata tangible tidak selalu merujuk pada sesuatu yang dapat kamu sentuh secara fisik. Akan tetapi, dalam hal investasi, kata tangible ini digunakan untuk menggambarkan hasil, manfaat, atau bukti yang nyata dan dapat diukur.
Tangible vs Intangible: Aset Berwujud dan Aset Tak Berwujud
Tangible dan intangible digunakan untuk membedakan aset berdasarkan keberadaan wujud fisiknya pada dunia akuntansi.
Merujuk pada IAS 16 atau PSAK 216 tentang Aset Tetap, aset berwujud (tangible assets) adalah aset yang memiliki bentuk fisik dan digunakan untuk mendukung kegiatan operasional perusahaan selama lebih dari satu periode akuntansi.
Sementara untuk aset tak berwujud (intangible assets) yang merujuk pada IAS 38 atau PSAK 238 yang berlaku sejak 1 Januari 2024, merupakan aset nonmoneter yang dapat diidentifikasi, tetapi tidak memiliki wujud fisik. Seperti hak paten, merek dagang, lisensi, dan perangkat lunak.
Aset tangible dan intangible juga memiliki perbedaan dalam hal pencatatan biaya dan pengukuran nilainya sebagai berikut.
Aspek | Tangible Assets (Aset Berwujud) | Intangible Assets (Aset Takberwujud) |
Wujud | Memiliki bentuk fisik. | Tidak memiliki bentuk fisik. |
Contoh | Tanah, gedung, mesin, dan kendaraan. | Hak paten, merek dagang, lisensi, dan perangkat lunak. |
Alokasi biaya | Umumnya melalui penyusutan (depreciation). | Melalui amortisasi (amortization) jika umur manfaatnya terbatas. Jika tidak terbatas, diuji penurunan nilainya. |
Pengukuran nilai | Relatif lebih mudah dinilai berdasarkan kondisi fisik dan harga pasar. | Cenderung lebih sulit karena bergantung pada manfaat ekonomi di masa depan. |
Satu Istilah, Dua Cakupan
Istilah tangible memiliki cakupan berbeda dalam laporan keuangan atau analisis investasi.
Secara umum, tangible merujuk pada aset yang punya bentuk fisik, atau dapat dilihat langsung dan disentuh. Tetapi kas, piutang, dan investasi keuangan tidak masuk dalam aset berwujud walaupun tetap memiliki nilai ekonomi tersendiri.
Sementara itu, dalam analisis tangible book value cakupannya lebih luas. Tidak hanya menghitung aset berbentuk fisik, tetapi juga menghitung aset non fisik seperti kas dan piutang. Hal ini dikarenakan perhitungan berfokus pada pengurangan goodwill dan aset tak berwujud lainnya dari total ekuitas perusahaan.
Sangat penting untuk kamu memahami konteks dari penggunaan istilah tangible ini. Agar kamu tidak keliru dalam menganalisis kondisi suatu perusahaan.
Dimana Aset Tangible Muncul di Laporan Keuangan Perusahaan AS?
Kamu bisa mulai membaca bagian neraca (balance sheet) dalam laporan tahunan atau Form 10-K untuk menemukan aset tangible dan intangible perusahaan AS.
Neraca menunjukkan daftar aset, kewajiban, dan ekuitas perusahaan pada tanggal tertentu.
Pada bagian aset, kamu bisa perhatikan beberapa pos yang bisa membantu membedakan keduanya. Nilai aset tetap ditunjukkan oleh pos property, plant and equipment, net setelah dikurangi akumulasi penyusutan.
Sedangkan untuk inventories menunjukkan nilai persediaan barang yang dimiliki perusahaan. Keduanya termasuk aset berwujud.
Goodwill dan intangible assets, net merupakan pos yang berkaitan dengan aset takberwujud.
Ketika perusahaan mengakuisisi bisnis lain dengan harga lebih tinggi daripada nilai wajar aset bersihnya maka biasanya goodwill akan muncul. Adapun intangible assets, net menunjukkan nilai aset tak berwujud setelah dikurangi akumulasi amortisasi, jika ada.
Untuk lebih jelasnya, kamu bisa melihat laporan tahunan terbaru Apple Inc. melalui SEC EDGAR, yaitu Form 10-K untuk tahun fiskal 2026.
Apple mencatat beberapa pos aset pada neraca per 26 September 2026:
Pos dalam Neraca | Kategori | Nilai |
Property, plant and equipment, net | Berwujud | US$52,084 juta |
Inventories | Berwujud | US$14,541 juta |
Goodwill | Tak berwujud | Tidak disajikan terpisah |
Intangible assets, net | Tak berwujud | US$25,700 juta |
Catatan: IAS 16, IAS 38, dan PSAK 216 serta PSAK 238 berfungsi sebagai acuan untuk memahami konsep aset berwujud dan tak berwujud, bukan standar yang digunakan langsung dalam penyusunan Form 10-K Apple. Perusahaan AS menggunakan standar akuntansi US GAAP dalam pelaporan keuangannya, bukan IFRS.
Dari data table, kamu bisa lihat bahwa aset berwujud dan tak berwujud memiliki pos pencatatan yang berbeda.
Kamu perlu ketahui, angka yang tertera di neraca adalah book value (nilai buku), bukan harga pasar ketika aset perusahaan tersebut dijual saat ini.
Kenapa Banyak Nilai Perusahaan Modern Tidak Terlihat di Neraca?
Tidak semua hal yang membuat sebuah perusahaan bernilai tinggi tercatat sebagai aset dalam neraca.
Mengacu pada IAS 38, merek, daftar pelanggan, dan goodwill yang dibangun sendiri oleh perusahaan tidak boleh diakui sebagai aset tak berwujud. Begitupun pada biaya riset (research), yang harus langsung dicatat sebagai beban.
Akan tetapi pada biaya pengembangan (development) bisa dicatat sebagai aset jika memenuhi persyaratan tertentu.
Merek, paten, atau lisensi (aset tak berwujud) yang dibeli dari pihak lain, jika memenuhi ketentuan akuntansi juga dapat dicatat dalam neraca.
Oleh karena itu, neraca bisa menunjukkan nilai perusahaan jadi jauh lebih kecil dibandingkan nilai pasarnya. Fenomena ini sering terjadi pada perusahaan modern yang mengutamakan teknologi, kekuatan merek, dan hasil riset sebagai keunggulan bisnisnya.
Biro Analisis Ekonomi Amerika Serikat (Bureau of Economic Analysis atau BEA) memasukkan perangkat lunak (software), penelitian dan pengembangan (R&D), serta karya seni dan hiburan orisinal sebagai investasi dalam kategori intellectual property products atau produk kekayaan intelektual. Sehingga aset yang tidak punya bentuk fisik juga berperan penting dalam pertumbuhan ekonomi.
Berdasarkan penelitian Leonard Nakamura dari Federal Reserve Bank of Philadelphia pada tahun 2001, diperkirakan bahwa perusahaan swasta AS memiliki nilai investasi aset tak berwujud setara dengan investasi pada aset berwujud non residensial, seperti gedung dan peralatan bisnis.
Lalu, apa arti dari hal ini untuk investor?
Hal ini diperlukan ketika investor menggunakan rasio price-to-book value (P/B) untuk menilai saham.
Jika rasio P/B tinggi, bukan selalu berarti saham terlalu mahal, karena mungkin terdapat nilai perusahaan yang belum dicatat dalam neraca.
Begitupun sebaliknya, P/B yang rendah juga tidak otomatis berarti saham sedang murah.
Maka dari itu, alangkah lebih baiknya jika kamu menggunakan P/B bersamaan dengan indikator fundamental lainnya. Agar kamu dapat gambaran yang lebih jelas dalam mengambil keputusan investasi.
Baca juga: Cara Menghitung Harga Wajar Saham untuk Pemula
Tangible Book Value: Cara Menghitung dan Membacanya
Tangible book value (TBV) merupakan nilai buku perusahaan setelah dikurangi goodwill dan aset tak berwujud lainnya.
Metrik ini dipakai untuk melihat berapa nilai ekuitas perusahaan jika aset tak berwujud tidak ikut diperhitungkan. Sering digunakan untuk menganalisis perusahaan perbankan dan lembaga keuangan.
Rumus Tangible Book Value
Sebelum menghitung TBV, kamu perlu mengetahui terlebih dahulu nilai tangible common equity yang merupakan ekuitas pemegang saham biasa setelah dikurangi saham preferen, goodwill, dan aset tak berwujud lainnya.
Rumusnya adalah:
Hasilnya memberikan nilai buku berwujud yang menjadi bagian setiap lembar saham biasa.
Contoh Perhitungan Tangible Book Value Goldman Sachs
Kamu bisa melihat laporan keuangan Goldman Sachs per 31 Maret 2018 untuk memahami secara lebih riil.
Dari laporan tersebut didapatkan perhitungan tangible common equity sebagai berikut:
Keterangan | Nilai |
Total ekuitas pemegang saham | 83.579 |
Dikurangi: saham preferen | (11.203) |
Ekuitas pemegang saham biasa | 72.376 |
Dikurangi: goodwill dan aset takberwujud | (4.049) |
Tangible common equity | 68.327 |
Dari perhitungan didapatkan bahwa Goldman Sachs memiliki tangible common equity sebesar US$68,327 juta. Itu artinya, setelah saham preferen dan aset tak berwujud dikurangi, nilai ekuitas yang tersisa untuk pemegang saham biasa adalah US$68,327 juta.
Kemudian nilai tersebut dibagi dengan jumlah saham dasar (basic shares) sebanyak 387,6 juta lembar untuk mendapatkan tangible book value per share:
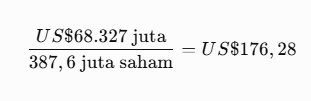
Sebagai perbandingan, book value per share Goldman Sachs saat itu sebesar US$186,73, yang berarti nilai buku per sahamnya turun sekitar 5,6% setelah mempertimbangkan aset tak berwujud.
Apa Itu Price-to-Tangible Book Value (P/TBV)?
Dengan mengetahui TBV, kamu juga bisa menemukan rasio price-to-tangible book value (P/TBV) saat menganalisis saham.
Rasio ini membandingkan harga saham di pasar dengan nilai buku berwujud per saham.
Rumusnya:
Contohnya, jika harga saham suatu bank US$200 dan TBV per sahamnya US$100, rasio P/TBV adalah 2 kali. Sehingga investor membayar dua kali lipat dari nilai buku berwujud untuk setiap saham yang dibeli.
Rasio ini dapat membantu investor melihat seberapa tinggi pasar menghargai ekuitas berwujud perusahaan.
Rasio yang lebih rendah tidak otomatis menunjukkan saham lebih murah. Perlu untuk tetap melihat kualitas aset, kemampuan menghasilkan laba, dan kondisi keuangan perusahaan.
Baca juga: Price to Book Value (PBV): Rumus, Cara Menghitung, dan Penggunaannya
Keterbatasan Tangible Book Value
Walaupun memiliki kegunaan yang berarti, TBV tetap memiliki keterbatasan yang perlu diperhatikan:
Termasuk ukuran non-GAAP: Bukan ukuran standar yang diwajibkan dalam GAAP, merupakan metrik tambahan untuk analisis.
Perhitungannya bisa berbeda: Setiap perusahaan dapat menggunakan definisi atau komponen pengurangan yang berbeda.
Bisa bernilai negatif: Dapat terjadi ketika jumlah goodwill dan aset tak berwujud lebih besar dari pada ekuitas yang menjadi dasar perhitungan.
Jadi, TBV sebaiknya tidak digunakan sebagai satu-satunya dasar untuk menilai saham. Kamu bisa menggunakan TBV bersama rasio keuangan lainnya supaya kamu bisa memahami kondisi perusahaan secara lebih menyeluruh.
Kesimpulan
Penting memahami arti dari tangible bagi investor. Hal ini karena terkait dengan cara perusahaan mencatat aset dan mengukur nilai ekuitasnya. Dengan konsep tangible assets, intangible assets, dan tangible book value (TBV), kamu bisa mendapatkan gambaran lebih jelas tentang aset berwujud maupun tidak berwujud pada suatu perusahaan. Akan tetapi tetap terdapat keterbatasannya. TBV dan rasio P/TBV tidak bisa digunakan sebagai satu-satunya dasar untuk menilai saham.Gunakan bersamaan dengan indikator fundamental lainnya dengan tetap mempertimbangkan kualitas aset, kemampuan perusahaan menghasilkan laba, dan kondisi keuangannya.
Kalau kamu Ingin memahami kondisi keuangan perusahaan sebelum membeli sahamnya, kamu bisa mengakses berbagai saham AS melalui Gotrade. Mulai menganalisis peluang investasi berdasarkan riset serta strategi yang sesuai dengan tujuanmu.
Referensi
IFRS Foundation — IAS 16 Property, Plant and Equipment
https://www.ifrs.org/issued-standards/list-of-standards/ias-16-property-plant-and-equipment/
IFRS Foundation — IAS 38 Intangible Assets [Authoritative]
https://www.ifrs.org/issued-standards/list-of-standards/ias-38-intangible-assets/
Ikatan Akuntan Indonesia (IAI) — Perubahan Penomoran PSAK dan ISAK dalam SAK Indonesia
U.S. Bureau of Economic Analysis (BEA) — Intellectual Property (What are Intellectual Property Products?)
https://www.bea.gov/data/special-topics/intellectual-property
Federal Reserve Bank of Philadelphia, Working Paper No. 01-15 (Leonard I. Nakamura, Oktober 2001) — What Is the U.S. Gross Investment in Intangibles? (At Least) One Trillion Dollars a Year!
https://www.philadelphiafed.org/-/media/FRBP/Assets/working-papers/2001/wp01-15.pdf?sc_lang=en
The Goldman Sachs Group, Inc. (Investor Relations, rekonsiliasi non-GAAP) — Tangible Common Shareholders' Equity and Tangible Book Value per Common Share (per Maret 2018)
Disclaimer: PT Valbury Asia Futures Pialang berjangka yang berizin dan diawasi OJK untuk produk derivatif keuangan dengan aset yang mendasari berupa Efek.
Investasi saham berisiko tinggi dan tidak sesuai untuk semua orang. Lakukan analisis pribadi sebelum memutuskan.


























