Peer to Peer Lending: Pengertian, Cara Kerja & Risiko
 Gabriella Sabatini
 Gabriella Sabatini
Ringkasan
- Peer to peer lending mempertemukan lender dan borrower melalui platform berbasis teknologi.
- Sebelum menggunakan P2P lending, cek legalitas, biaya, tenor, dan profil risiko pendanaan.
- P2P lending menawarkan potensi imbal hasil, tetapi tetap memiliki risiko gagal bayar, keterlambatan, likuiditas, dan biaya.
Pernah bertanya bagaimana seseorang bisa mendapatkan pendanaan tanpa langsung mengajukan pinjaman ke bank? Peer to peer lending jadi salah satu cara yang mempertemukan pihak yang butuh dana dengan pihak yang mampu memberikan dana melalui platform teknologi.
Lalu, apa itu peer to peer lending dan bagaimana cara kerjanya? Ketahui tugas lender dan borrower, potensi dari imbal hasil, risiko dan juga aturan yang perlu dimengerti sebelum menggunakan peer to peer lending.
Apa Itu Peer to Peer Lending?
Peer to peer lending adalah layanan yang mempertemukan pemberi dana (lender) dan penerima dana (borrower) melalui platform berbasis teknologi. Di Indonesia, istilah resminya adalah Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI). Dikutip dari OJK, layanan ini mempertemukan pemberi dan penerima dana melalui sistem elektronik. Platform kemudian menyediakan sistem untuk mendukung proses pendanaan, seperti verifikasi, penilaian risiko, administrasi, dan pembayaran.
Umumnya terdapat tiga pihak utama, pada ekosistem peer to peer lending, antara lain:
Borrower atau penerima dana, adalah pihak yang membutuhkan pendanaan.
Lender atau pemberi dana, merupakan pihak yang memberikan dana melalui platform.
Penyelenggara, adalah perusahaan yang mengoperasikan platform peer to peer lending.
Ketiga pihak ini, punya peran yang berbeda-beda. Borrower mendapatkan akses pendanaan, lender memberikan dana dan memikirkan risiko serta potensi imbal hasil, sedangkan perusahaan menyediakan platform digital yang menghubungkan borrower dan lender.
Bagaimana Cara Kerja P2P Lending?
Cara kerja P2P lending memiliki beberapa tahapan seperti pengajuan dana hingga pembayaran kembali. Tiap tahap sangat berguna untuk memastikan borrower dan lender bisa menjalankan proses pendanaan dengan platform dengan cara yang terstruktur.
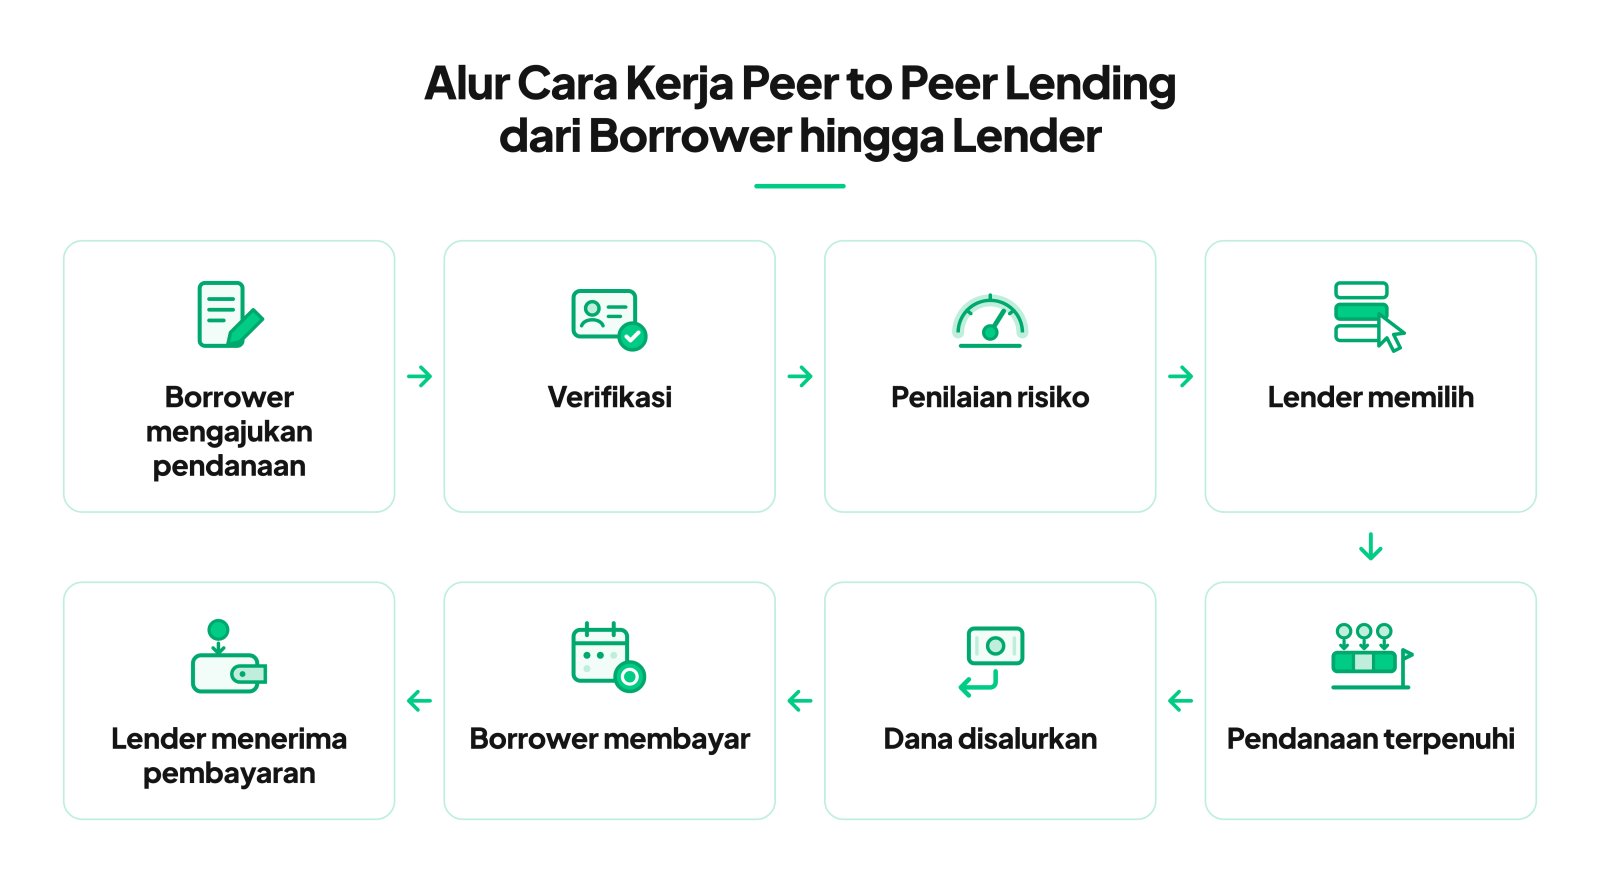
1. Borrower Mengajukan Pendanaan
Borrower mengajukan dana lewat platform dengan informasi dan data yang dibutuhkan, meliputi identitas, jumlah penghasilan, tujuan pendanaan serta kesanggupan membayar.
2. Platform Menilai Profil dan Risiko
Platform melakukan verifikasi sesuai data dari borrower, untuk membantu mendefinisikan tingkat risiko hingga kemampuan membayar sebelum dana ditawarkan pada lender.
3. Lender Memilih Pendanaan
Lender bisa memilih pendanaan sesuai informasi yang ada seperti borrower, imbal hasil, biaya dan risiko gagal bayar.
4. Satu Pendanaan Bisa Melibatkan Beberapa Lender
Dalam skema tertentu, kebutuhan dana borrower bisa dipenuhi oleh beberapa lender, jadi pendanaan tidak harus bersumber dari satu pendanaan saja.
5. Dana Disalurkan dan Dibayar Kembali
Setelah pendanaan terpenuhi dan proses yang diperlukan selesai, dana disalurkan kepada borrower, kemudian pembayaran dilakukan sesuai jadwal dan ketentuan yang telah disepakati.
Bagaimana Lender Mendapatkan Imbal Hasil?
Bagi lender, P2P lending memberikan potensi imbal hasil melalui dana yang didistribusikan kepada borrower. Tapi, hasil yang didapatkan tidak cuma bergantung pada hasil imbal yang ada. Tenor, biaya, kelancaran pembayaran, sampai risiko gagal bayar juga mampu mempengaruhi hasil.
Dana disalurkan kepada borrower: Lender menaruh dana pada pendanaan sesuai ketentuan platform.
Pembayaran menjadi sumber imbal hasil: Borrower membayar pendanaan sesuai perjanjian yang sudah disepakati, yang menjadi sumber penerimaan lender.
Risiko dan biaya memengaruhi hasil: Biaya, keterlambatan, gagal bayar, dan ketentuan platform dapat mengurangi hasil yang diterima.
Dilansir dari Investopedia, P2P lending memungkinkan lender memperoleh potensi return dari pendanaan yang diberikan, tetapi tetap memiliki risiko seperti gagal bayar dan biaya tertentu. Karena itu, tingkat imbal hasil yang tercantum pada pendanaan sebaiknya tidak langsung dianggap sebagai keuntungan bersih yang pasti diterima.
Baca Juga: 7 Cara Beli Saham Aman agar Investasi Lebih Terarah
Rumus dan Contoh Menghitung Imbal Hasil P2P Lending
Setelah memahami bagaimana lender memperoleh imbal hasil, kamu juga bisa menghitung estimasinya secara sederhana. Perhitungan ini dapat membantu memberikan gambaran awal mengenai potensi hasil berdasarkan nominal dana, tingkat imbal hasil, dan tenor pendanaan.
Rumus
Estimasi Imbal Hasil = Pokok Pendanaan × Tingkat Imbal Hasil Tahunan × (Tenor ÷ 12)
Rumus tersebut merupakan ilustrasi sederhana dengan asumsi tingkat imbal hasil tahunan diterapkan berdasarkan periode pendanaan. Dalam praktiknya, setiap platform dapat memiliki metode perhitungan dan ketentuan yang berbeda.
Contoh:
Jika kamu menyalurkan Rp 1.000.000 dengan imbal hasil 12% per tahun selama 6 bulan, maka:
Rp 1.000.000 × 12% × (6 ÷ 12) = Rp 60.000
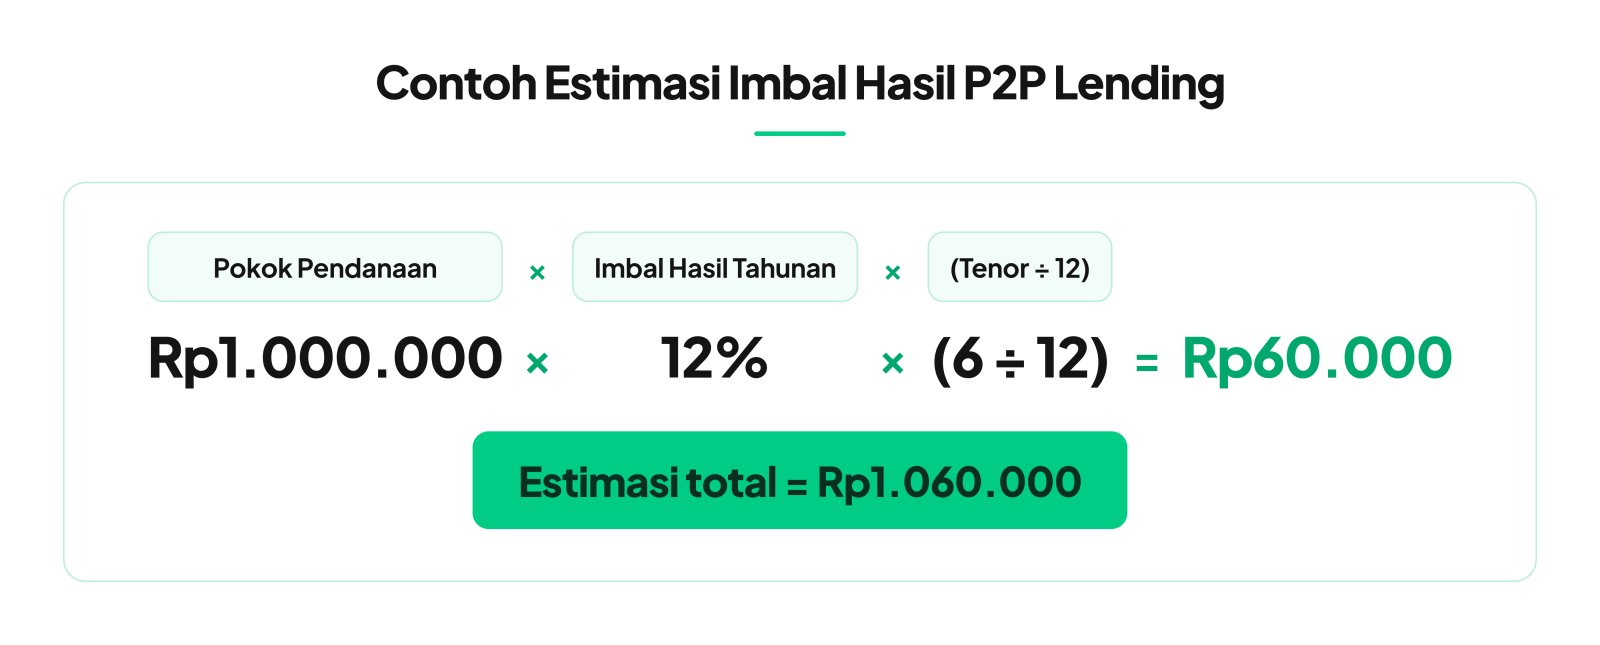
Catatan: ilustrasi sederhana, bukan jaminan hasil aktual.
Apa Manfaat Peer to Peer Lending?
P2P lending dapat memberikan manfaat bagi pihak yang membutuhkan pendanaan maupun pihak yang ingin menyalurkan dana. Melalui platform berbasis teknologi, proses pendanaan dapat dilakukan secara digital dengan mekanisme yang mempertemukan borrower dan lender. Selain memberikan alternatif akses pendanaan, P2P lending juga dapat menjadi salah satu pilihan bagi lender untuk menyalurkan dana sesuai profil risiko dan tujuan finansialnya.
Menjadi Alternatif Akses Pendanaan
Bagi borrower, P2P lending dapat menjadi salah satu alternatif untuk memperoleh pendanaan melalui platform digital. Prosesnya dilakukan secara online sehingga pengajuan dan pengelolaan pendanaan dapat dilakukan melalui sistem elektronik.
Mendukung Inklusi Keuangan
Teknologi memungkinkan layanan pendanaan menjangkau masyarakat dan pelaku usaha melalui proses digital. Hal ini dapat membantu memperluas akses terhadap layanan keuangan, khususnya bagi pihak yang membutuhkan alternatif pendanaan.
Memberikan Alternatif bagi Lender
Dari sisi lender, P2P lending menyediakan pilihan untuk menyalurkan dana melalui berbagai pendanaan yang tersedia di platform. Meski begitu, keputusan menyalurkan dana tetap perlu mempertimbangkan profil risiko, tenor, biaya, dan kemampuan menanggung kemungkinan kerugian.
Dapat Mendukung Pendanaan Individu dan Bisnis
P2P lending dapat digunakan untuk berbagai kebutuhan pendanaan, termasuk kebutuhan individu maupun kegiatan usaha. Karakteristik dan tujuan pendanaan tersebut dapat berbeda sehingga lender perlu memahami informasi setiap pendanaan sebelum mengambil keputusan.
Apa Saja Risiko Peer to Peer Lending?
Potensi imbal hasil dalam P2P lending perlu selalu dilihat bersama risikonya. Sebelum menyalurkan dana, lender sebaiknya memahami berbagai kemungkinan yang dapat memengaruhi dana, arus kas, maupun hasil yang diterima.
Gagal bayar: Borrower tidak memenuhi kewajiban sesuai perjanjian.
Keterlambatan pembayaran: Dana diterima melewati jadwal yang ditentukan.
Risiko likuiditas: Dana tidak selalu dapat dicairkan sebelum tenor berakhir.
Risiko biaya: Biaya tertentu dapat mengurangi hasil yang diterima.
Risiko data dan keamanan: Data pribadi dan akun perlu dilindungi.
Risiko operasional platform: Gangguan sistem dapat memengaruhi layanan.
Berdasarkan penelitian Zhu dan Shneor (2026) yang meninjau 453 penelitian tentang manajemen risiko kredit dalam P2P lending, risiko gagal bayar menjadi salah satu hal yang banyak dibahas. Penelitian tersebut juga membahas berbagai faktor yang dapat memengaruhi kemungkinan gagal bayar serta penggunaan model untuk membantu mengidentifikasi risiko kredit.
Sementara itu, penelitian Khasanah dan Al-Banna (2025) menggunakan data periode Januari 2021 hingga Desember 2024 untuk menganalisis faktor yang memengaruhi bad debt P2P lending di Jawa dan Sumatra. Hasil penelitian menunjukkan bahwa beberapa faktor terkait karakteristik debitur dan tujuan pinjaman memiliki pengaruh terhadap bad debt.
Apa yang Perlu Diperhatikan Sebelum Menggunakan P2P Lending?
Setelah memahami cara kerja dan berbagai risiko P2P lending, jangan langsung berfokus pada besarnya potensi imbal hasil. Ada beberapa aspek penting yang perlu kamu periksa terlebih dahulu agar dapat memahami karakteristik pendanaan dan menyesuaikannya dengan kondisi keuanganmu.
Legalitas: Cek status izin penyelenggara melalui sumber resmi.
Biaya dan ketentuan: Pahami biaya, tenor, dan mekanisme pembayaran.
Profil risiko: Perhatikan informasi borrower dan tingkat risiko pendanaan.
Kondisi keuangan: Sesuaikan dana yang digunakan dengan kemampuan finansial.
Baca Juga: Apa Itu Saham Growth? Kenali Karakteristik dan Cara Menilainya
P2P Lending dan Saham, Apa Perbedaannya?
P2P lending dan saham memiliki mekanisme yang berbeda, meskipun keduanya dapat digunakan dalam perencanaan keuangan. P2P lending berkaitan dengan pendanaan melalui platform, sedangkan saham memberikan eksposur terhadap kepemilikan suatu perusahaan. Perbedaan ini membuat potensi hasil, risiko, dan likuiditas keduanya juga tidak sama.
Aspek | Peer to Peer Lending | Saham |
Mekanisme | Pendanaan melalui platform | Kepemilikan/eksposur terhadap perusahaan |
Pihak utama | Lender, borrower, penyelenggara | Investor, perusahaan, pasar |
Potensi hasil | Imbal hasil sesuai ketentuan pendanaan | Perubahan harga dan potensi dividen |
Risiko utama | Gagal bayar dan keterlambatan | Fluktuasi harga pasar |
Likuiditas | Bergantung pada mekanisme platform | Bergantung pada kondisi pasar |
Tujuan umum | Menyalurkan pendanaan | Mendapatkan eksposur terhadap perusahaan |
Perbandingan ini membantu melihat karakteristik masing-masing instrumen tanpa menganggap salah satunya selalu lebih baik. P2P lending dan saham memiliki mekanisme, risiko, jangka waktu, serta cara memperoleh potensi hasil yang berbeda.
Kenali Pilihan Investasi Sebelum Menentukan Langkah
Memahami peer to peer lending bukan hanya soal mengetahui potensi imbal hasil, tetapi juga bagaimana dana digunakan, siapa saja pihak yang terlibat, apa risikonya, dan bagaimana layanan tersebut diatur. Sebelum memilih instrumen, pertimbangkan tujuan keuangan, jangka waktu, kebutuhan likuiditas, serta kemampuan dalam menghadapi risiko agar keputusan finansial tidak hanya didasarkan pada potensi hasil, tetapi juga karakteristik instrumen yang digunakan.
Mulai Mengenal Investasi Saham AS Bersama Gotrade
Kalau kamu ingin mengenal alternatif investasi lain, kamu bisa mulai mempelajari investasi saham AS bersama Gotrade. Sebelum bertransaksi, pahami karakteristik produk, risiko, biaya, dan ketentuan yang berlaku agar dapat menentukan instrumen sesuai tujuan finansialmu.
Referensi
Investopedia. (2026). Peer-to-Peer (P2P) Lending Explained: Benefits, Risks, and How It Works.
Otoritas Jasa Keuangan (OJK). (2024). Financial Technology-P2P Lending-Pinjaman Online Berizin di OJK.
Zhu, F., & Shneor, R. (2026). Credit risk management in peer-to-peer lending platforms: A systematic literature review. Technological Forecasting and Social Change.
Khasanah, & Al-Banna. (2025). Factors Affecting Peer-to-Peer (P2P) Lending Bad Debts in Java and Sumatra. Journal of Accounting Inquiry, 4(1), 67–80.
Disclaimer: PT Valbury Asia Futures Pialang berjangka yang berizin dan diawasi OJK untuk produk derivatif keuangan dengan aset yang mendasari berupa Efek.
Investasi saham berisiko tinggi dan tidak sesuai untuk semua orang. Lakukan analisis pribadi sebelum memutuskan.

























