Arti Prepaid Expense, Jenis, hingga Contoh Jurnalnya
 Kholida Qothrunnada
 Kholida Qothrunnada
Ringkasan
- Prepaid expense adalah beban dibayar di muka, yaitu pembayaran yang sudah dilakukan tetapi manfaatnya belum sepenuhnya diterima.
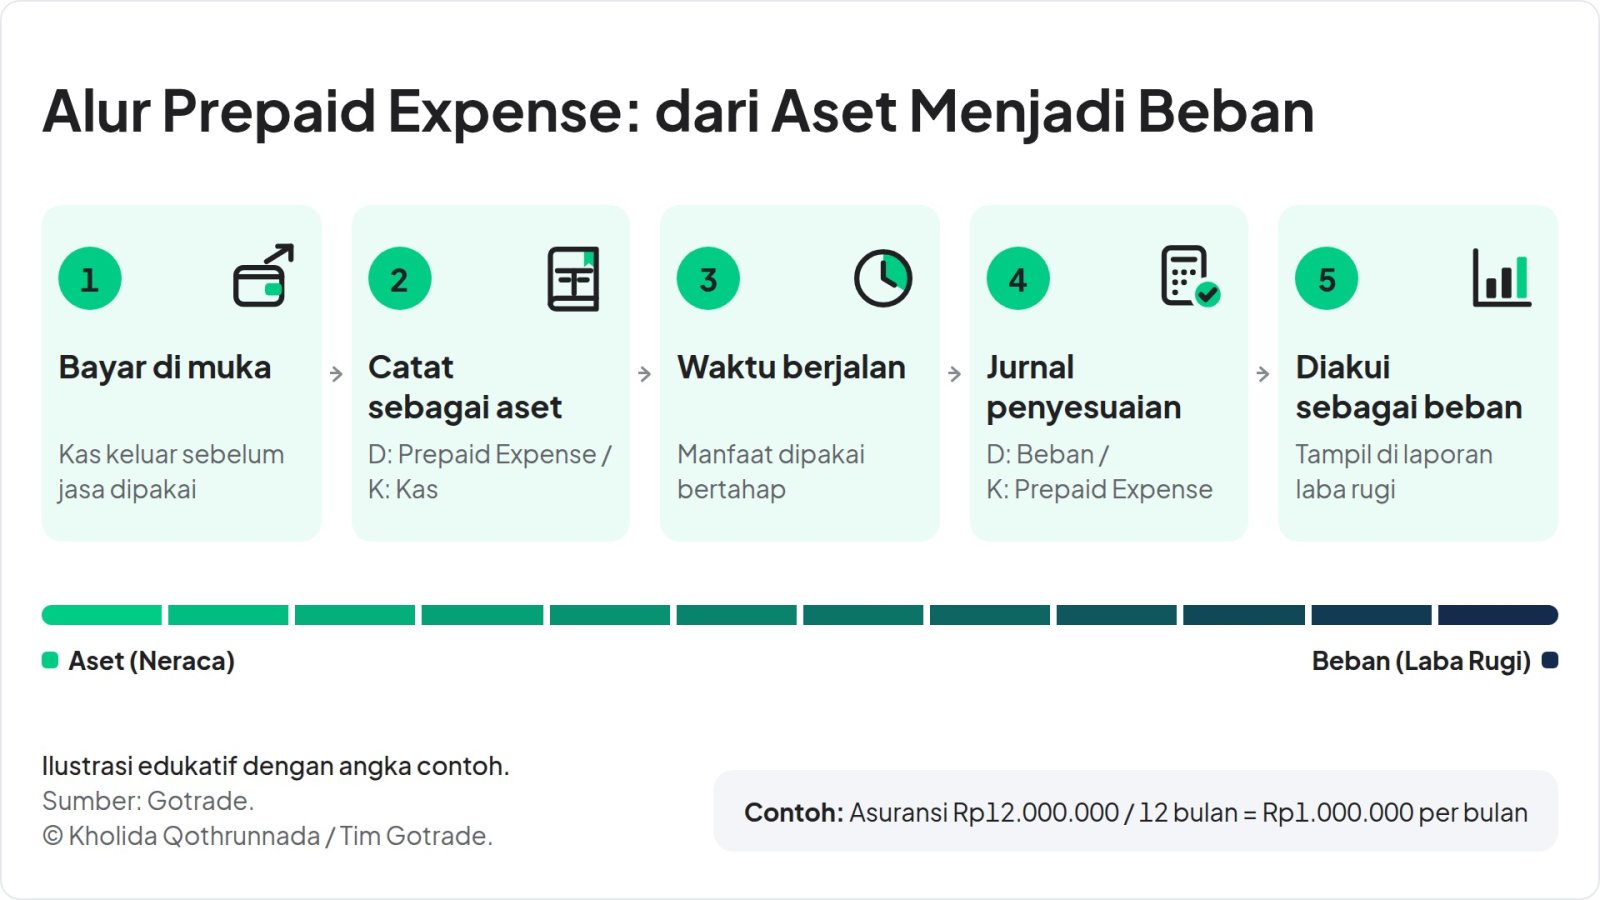
- Pada awalnya, prepaid expense dicatat sebagai aset, kemudian diakui sebagai beban secara bertahap sesuai masa manfaatnya.
- Contoh umum prepaid expense meliputi prepaid rent (sewa), prepaid insurance (asuransi), dan prepaid tax (pajak).
- Lawan dari prepaid expense adalah accrued expense, yaitu beban yang sudah terjadi tetapi pembayarannya belum dilakukan.
Prepaid expense adalah ongkos yang sudah dibayar di muka, namun manfaat atau jasanya belum sepenuhnya diterima. Umumnya, Istilah ini ditemukan dalam akuntansi dan laporan keuangan.
Memahami prepaid expense penting agar pencatatan biaya dan laporan keuangan perusahaan tetap sesuai dengan periode penggunaannya.
Apa Itu Prepaid Expense?
Dalam bahasa Indonesia, prepaid artinya "beban dibayar dimuka” atau “dibayar lebih dulu". Secara definisi, prepaid expense adalah beban yang dibayar di muka untuk barang/ jasa yang manfaatnya akan diterima di masa depan.
Beban ini dibayar tunai dan dicatat sebagai aktiva sebelum digunakan. Oleh karena itu, prepaid expense muncul di neraca sebagai aset lancar hingga manfaat dari barang/jasanya terealisasi. Mengapa? Karena manfaatnya belum terpakai, sehingga biayanya belum masuk laporan laba rugi.
Kenapa Terjadi Prepaid Expense?
Beban dibayar di muka terjadi saat suatu perusahaan membayar di muka untuk barang atau jasa yang akan diterimanya di kemudian hari. Aset-aset tersebut muncul di neraca karena mewakili nilai di masa depan.
Fungsi dan Tujuan Prepaid Expense
Bisnis bisa menggunakan prepaid expense untuk melacak keuangan mereka secara akurat, sementara investor bisa menggunakannya untuk menentukan kesehatan keuangan perusahaan dan membuat keputusan investasi yang lebih baik.
Fungsi
Menerapkan prinsip matching → beban dibebankan pada periode yang menikmati manfaatnya (bukan saat kas keluar).
Menjaga laporan akurat → aset tercatat lebih tepat dan laba tidak terlalu rendah di periode pembayaran.
Membantu perencanaan kas → pembayaran besar di muka terlihat jelas dan terlacak per bulan.
Mencegah salah klasifikasi → akun terpisah seperti "sewa dibayar dimuka" memudahkan audit.
Tujuan
Tujuan adanya prepaid expense yaitu sebagai pencatatan agar laporan keuangan mencerminkan kondisi sebenarnya (ketika pengeluaran memberikan manfaat). Tanpa pencatatan ini, beban periode pembayaran bisa terlalu besar dan periode selanjutnya terlalu kecil.
Contoh Prepaid Expense
Contoh prepaid expense adalah biaya sewa, asuransi, dan pajak yang dibayar sebelum periode manfaatnya. Contoh lain yang umum juga ada pesanan dalam jumlah besar. Mulanya, pembayaran akan dicatat sebagai aset, lalu diakui sebagai beban secara bertahap sesuai periode manfaatnya.
Misal:
Sebuah perusahaan membayar US$24.000 atau setara Rp429,6 juta (asumsi kurs Rp 17.900) di muka untuk sewa kantor selama satu tahun. Pada awal pembayaran, Rp429,6 juta dicatat sebagai aset prepaid expense.
Setiap bulan, perusahaan mengakui US$2.000 atau Rp35,8 juta sebagai biaya sewa karena sudah menggunakan kantor selama satu bulan.
Nah, setelah 3 bulan perusahaan akan mencatat biaya sewa sebesar Rp107,4 juta dan masih punya prepaid expense sebesar Rp322,2 juta. Lalu, setelah 6 bulan biaya sewa yang tercatat menjadi Rp214,8 juta, dengan sisa prepaid expense sebesar Rp214,8 juta. Proses tersebut berlanjut hingga saldo prepaid expense menjadi nol pada akhir tahun.
Jenis Prepaid Expense
Secara umum, apa saja contoh jenis beban dibayar dimuka ada di bawah ini:
Jenis | Arti | Contoh |
Prepaid rent | Sewa yang dibayar sebelum masa sewa berjalan. | Sewa kantor 1 tahun dibayar di awal. |
Prepaid insurance | Premi asuransi yang belum berakhir masa proteksinya pada tanggal neraca. | Premi asuransi kendaraan 12 bulan. |
Prepaid tax | Pajak yang sudah disetor lebih dulu sebelum menjadi beban atau kewajiban periode terkait. *Perlakuan pajak dibayar dimuka mengikuti standar akuntansi dan ketentuan perpajakan yang berlaku. | Angsuran/uang muka pajak. |
Lainnya | Langganan software, iklan, pembelian persediaan dalam jumlah besar. | Lisensi tahunan. |
Perbedaan Prepaid Rent vs Rent Expense vs Accrued Expense
Prepaid rent merupakan aset di neraca (sewa sudah dibayar, belum terpakai). Sementara rent expense adalah beban di laba rugi (sewa yang sudah terpakai pada periode itu).
Contoh:
Pada 1 Januari, ada bayar sewa Rp24.000.000 untuk 12 bulan. Awalnya seluruhnya prepaid rent. Lalu, tiap bulan Rp2.000.000 pindah menjadi rent expense. Pada 31 Maret, rent expense Rp6.000.000 dan prepaid rent tersisa Rp18.000.000.
Arti accrued expense adalah kebalikan prepaid. Accrued expense yaitu beban yang sudah terjadi atau dimanfaatkan tetapi belum dibayar sampai akhir periode. Ini akan dicatat sebagai kewajiban.
Aspek | Prepaid expense | Accrued expense |
Kas | Keluar lebih dulu | Keluar belakangan |
Beban | Diakui belakangan | Diakui lebih dulu |
Posisi di neraca | Aset lancar | Kewajiban lancar |
Jurnal penyesuaian | D: Beban / K: Prepaid | D: Beban / K: Utang beban |
Contoh | Sewa setahun di awal | Gaji Desember dibayar Januari |
Contoh transaksi accrued expense: perusahaan pakai listrik pada bulan Desember Rp2.000.000, namun tagihan dibayar Januari.
Pada 31 Desember, jurnalnya: debit beban listrik Rp2.000.000, kredit beban yang masih harus dibayar Rp2.000.000. Contoh lainnya yaitu gaji, bunga pinjaman, sewa, dan pajak yang belum dibayar.
Jurnal Prepaid Expense
Ada dua pendekatan: neraca (umum) dan laba rugi. Berikut ilustrasi pendekatan neracanya:
Waktu | Akun | Debit | Kredit |
Saat bayar | Asuransi dibayar dimuka | 12.000.000 | |
Kas | 12.000.000 | ||
Tiap bulan | Beban asuransi | 1.000.000 | |
Asuransi dibayar dimuka | 1.000.000 |
Rumus Beban bulanan = total biaya ÷ jumlah bulan manfaat.
Coba sendiri lewat kalkulator di bawah ini:
Apa Hubungan Prepaid Expense dengan Investasi?
Di hampir semua perusahaan, prepaid expense muncul di neraca termasuk emiten yang sahamnya investor pantau (sebagai bagian dari aset lancar). Investor yang paham akun ini bisa menilai kualitas aset lancar, likuiditas, dan disiplin akrual manajemen.
Lonjakan prepaid yang tidak wajar perlu ditelusuri lewat catatan atas laporan keuangan. Hal ini merupakan pengetahuan dasar analisis fundamental (bukan sinyal beli atau jual).
Penelitian oleh Ball dkk. (2016) di Journal of Financial Economics menemukan bahwa profitabilitas operasi berbasis kas, yang tidak memasukkan akrual, lebih baik dalam memprediksi imbal hasil saham dibanding ukuran profitabilitas yang memasukkan akrual. Artinya, investor perlu membaca arus kas, bukan hanya laba.
Kesimpulan
Prepaid expense adalah aset yang lahir dari pembayaran di muka dan berubah menjadi beban seiring manfaat terpakai. Kuncinya yaitu catat sebagai aset, amortisasi (proses mengurangi nilai biaya atau aset secara bertahap selama periode tertentu) lewat jurnal penyesuaian, dan bedakan dari accrued expense yang berupa kewajiban.Mau mulai investasi di saham AS dan ETF AS? Kamu bisa buka akun Gotrade.
Disclaimer: PT Valbury Asia Futures Pialang berjangka yang berizin dan diawasi OJK untuk produk derivatif keuangan dengan aset yang mendasari berupa Efek.
Investasi saham berisiko tinggi dan tidak sesuai untuk semua orang. Lakukan analisis pribadi sebelum memutuskan.

























