Aktiva dan Pasiva: Pengertian, Perbedaan & Contoh
 Gabriella Sabatini

 Gabriella Sabatini

Ringkasan
- Aktiva adalah sumber daya ekonomi, sedangkan pasiva terdiri dari liabilitas dan ekuitas.
- Rumus dasarnya adalah Aset = Liabilitas + Ekuitas.
- Neraca seimbang tidak otomatis berarti perusahaan sehat, sehingga tetap perlu melihat kondisi keuangannya secara menyeluruh.
Pernah melihat perusahaan dengan aset miliaran rupiah, tetapi tetap memiliki utang dalam jumlah besar? Di sinilah pemahaman tentang aktiva pasiva adalah menjadi penting. Keduanya membantu Anda melihat bukan hanya apa yang dimiliki perusahaan, tetapi juga dari mana sumber dana untuk memperoleh aset tersebut.
Lalu, apa itu pasiva dan aktiva sebenarnya? Sederhananya, aktiva berkaitan dengan sumber daya ekonomi perusahaan, sedangkan pasiva menunjukkan sumber pendanaannya melalui liabilitas dan ekuitas. Memahami hubungan keduanya akan membantu Anda membaca neraca dengan lebih mudah, terutama ketika ingin menilai kondisi keuangan sebuah perusahaan.
Aktiva Pasiva, Dua Sisi dalam Laporan Keuangan
Aktiva dan pasiva merupakan dua sisi yang saling berkaitan dalam laporan posisi keuangan atau neraca. Aktiva merupakan sumber daya ekonomi yang dimiliki atau dikendalikan perusahaan, sedangkan pasiva menunjukkan sumber pendanaan atas aset tersebut. Dalam istilah akuntansi yang lebih umum digunakan saat ini, aktiva disebut aset, sementara pasiva terdiri dari liabilitas dan ekuitas.
Secara sederhana, hubungan antara keduanya dapat dipahami melalui poin berikut:
Aktiva = aset, yaitu sumber daya ekonomi perusahaan.
Pasiva = liabilitas + ekuitas, yaitu sumber pendanaan aset.
Liabilitas menunjukkan kewajiban perusahaan kepada pihak lain.
Ekuitas menunjukkan hak pemilik atas aset setelah dikurangi liabilitas.
Dengan demikian, saat memahami pasiva aktiva adalah, Anda dapat melihatnya sebagai dua bagian yang saling melengkapi: aktiva menunjukkan apa yang dimiliki perusahaan, sedangkan pasiva menjelaskan dari mana aset tersebut dibiayai.
Apa Itu Aktiva? Kenali dari Sumber Daya Perusahaan
Setelah memahami posisi dasarnya, aktiva atau aset dapat dipahami sebagai sumber daya bernilai ekonomi yang dimiliki atau dikendalikan perusahaan dan dapat memberikan manfaat di masa kini maupun mendatang.
Dilansir dari laman Investopedia, aset merupakan sumber daya bernilai yang dapat berkontribusi terhadap penciptaan kekayaan, baik dalam bentuk fisik maupun tidak berwujud. Contohnya, kas dapat digunakan untuk membiayai operasional, persediaan dapat dijual untuk menghasilkan pendapatan, sedangkan mesin mendukung proses produksi perusahaan.
Jenis Aktiva dan Contohnya
Aktiva dapat dikelompokkan berdasarkan sifat dan jangka waktu pemanfaatannya. Secara umum, jenisnya dapat dipahami melalui beberapa kelompok berikut.
1. Aktiva lancar
Aktiva lancar merupakan aset yang umumnya dapat direalisasikan, digunakan, atau dikonversikan menjadi kas dalam siklus operasi normal atau jangka pendek.
Contohnya:
Kas dan setara kas
Piutang usaha
Persediaan
Biaya dibayar di muka
2. Aktiva tidak lancar
Aktiva tidak lancar digunakan atau memberikan manfaat dalam jangka lebih panjang.
Contohnya:
Tanah
Bangunan
Mesin
Peralatan
Investasi jangka panjang
3. Aset tidak berwujud
Tidak semua aset mempunyai bentuk fisik. Perusahaan juga dapat memiliki aset yang tidak terlihat secara langsung, tetapi tetap memiliki nilai ekonomi.
Contohnya adalah:
Paten
Hak cipta
Merek dagang
Goodwill
Jadi, aktiva tidak hanya berarti uang tunai atau barang yang terlihat secara fisik. Nilai ekonomi dan manfaat yang dapat diperoleh perusahaan menjadi bagian penting dalam memahami konsep aset.
Apa Itu Pasiva? Bukan Sekadar Utang
Jika aktiva menggambarkan sumber daya perusahaan, pasiva menunjukkan dari mana sumber dana untuk memperoleh sumber daya tersebut berasal. Dikutip dari website Investopedia, liabilitas merupakan kewajiban yang dimiliki individu atau perusahaan kepada pihak lain dan umumnya diselesaikan di masa mendatang melalui pembayaran uang, barang, atau jasa. Namun, pasiva tidak hanya terdiri dari liabilitas atau utang, tetapi juga mencakup ekuitas sebagai hak pemilik.
Liabilitas sebagai Kewajiban Perusahaan
Liabilitas adalah kewajiban yang harus dipenuhi perusahaan kepada pihak lain. Berdasarkan waktu penyelesaiannya, liabilitas dapat dibagi menjadi dua kelompok utama. Liabilitas jangka pendek umumnya perlu diselesaikan dalam waktu satu tahun atau satu siklus operasi normal. Contohnya:
Utang usaha
Utang gaji
Beban yang masih harus dibayar
Utang bunga
Pendapatan diterima di muka
Sementara itu, liabilitas jangka panjang memiliki periode penyelesaian lebih panjang. Contohnya meliputi pinjaman jangka panjang dan obligasi.
Menariknya, memiliki liabilitas tidak otomatis berarti kondisi perusahaan buruk. Perusahaan dapat menggunakan pendanaan melalui utang untuk membiayai operasional, membeli aset, atau melakukan ekspansi. Hal yang perlu diperhatikan adalah kemampuan perusahaan dalam mengelola dan memenuhi kewajibannya.
Ekuitas sebagai Hak Pemilik
Komponen lain dalam pasiva adalah ekuitas. Secara sederhana, ekuitas menunjukkan bagian aset yang menjadi hak pemilik setelah seluruh liabilitas dikurangkan.
Ekuitas dapat berasal dari:
Modal yang disetor pemilik atau pemegang saham
Laba ditahan
Komponen ekuitas lainnya
Hubungannya dapat dituliskan melalui rumus:
Ekuitas = Aset − Liabilitas
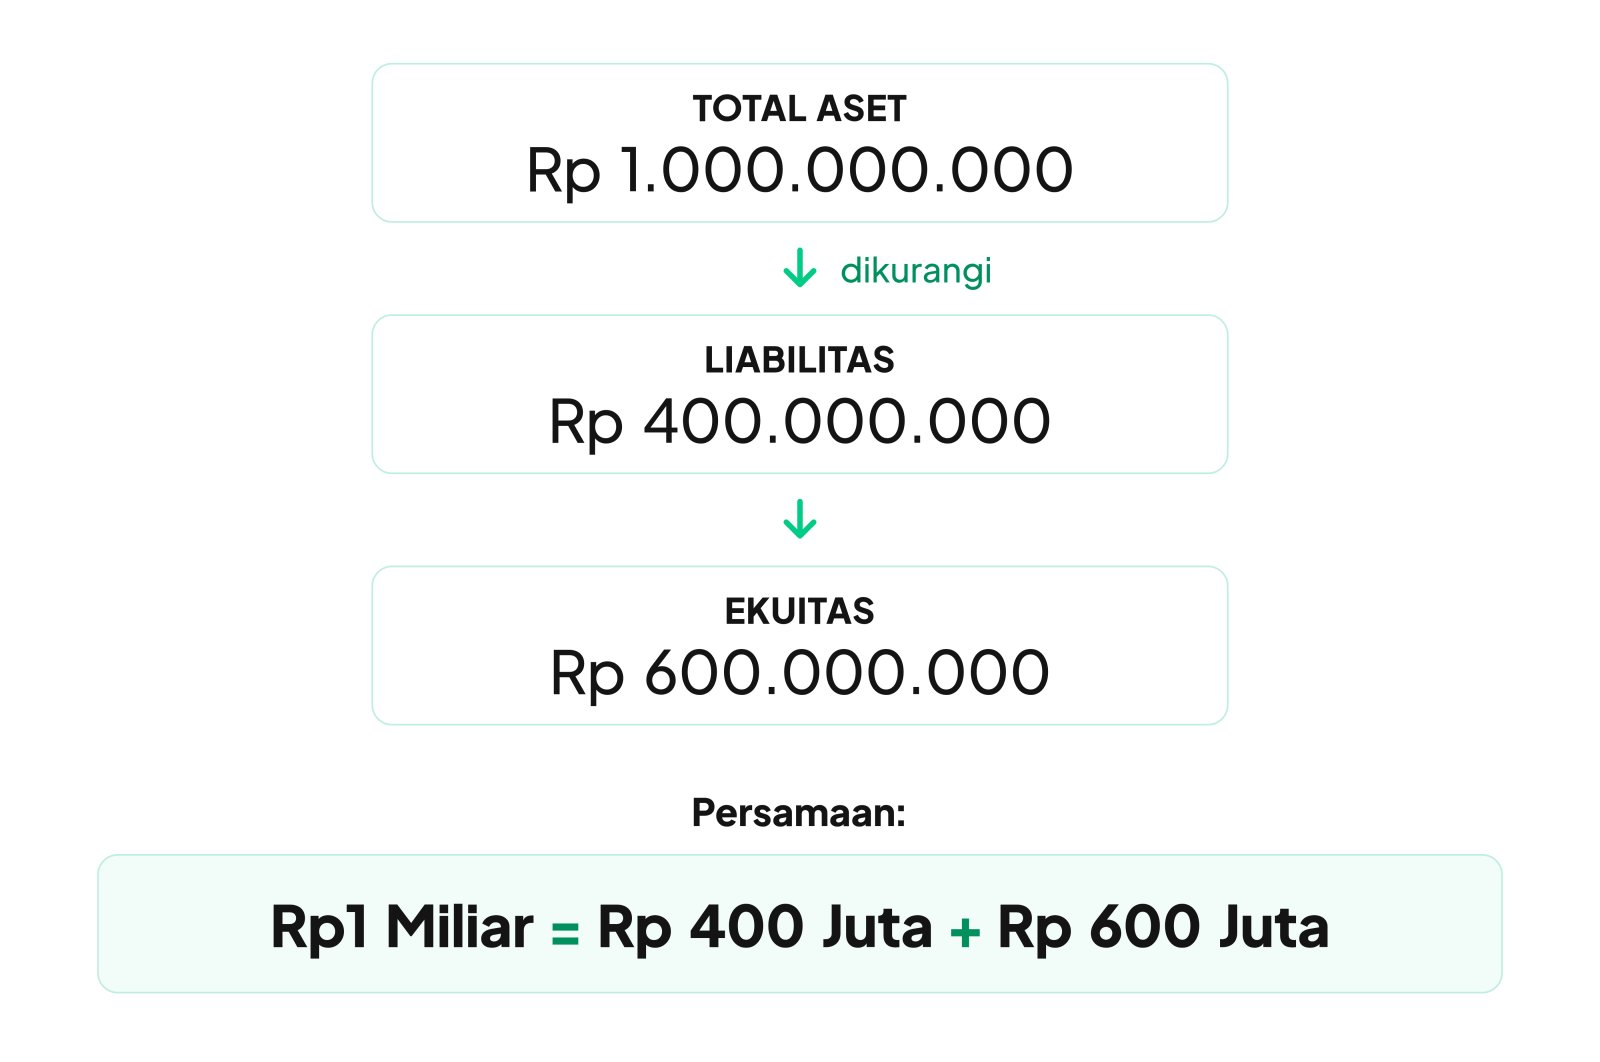
Jadi, jika perusahaan memiliki aset Rp1 miliar dan liabilitas Rp400 juta, maka ekuitasnya adalah Rp 600 juta.
Baca Juga: 7 Indikator Keuangan Saham Penting untuk Analisis Fundamental
Perbedaan Aktiva dan Pasiva dalam Neraca
Setelah memahami pengertian dan komponen masing-masing, perbedaan aktiva dan pasiva dapat dilihat dari fungsi, isi, serta perannya dalam neraca. Tabel berikut membantu membedakan keduanya dengan lebih mudah.
Aspek | Aktiva | Pasiva |
Pengertian | Sumber daya ekonomi yang dimiliki atau dikendalikan | Sumber pendanaan aset |
Komponen | Aset lancar dan tidak lancar | Liabilitas dan ekuitas |
Fungsi | Menunjukkan sumber daya perusahaan | Menunjukkan bagaimana aset dibiayai |
Contoh | Kas, piutang, persediaan, aset tetap | Utang usaha, pinjaman, modal, laba ditahan |
Pertanyaan utama | “Apa yang dimiliki perusahaan?” | “Dari mana aset tersebut dibiayai?” |
Posisi dalam neraca | Bagian aset | Bagian liabilitas dan ekuitas |
Mengapa Aktiva dan Pasiva Harus Seimbang?
Setelah mengetahui komponen keduanya, pertanyaan berikutnya adalah mengapa jumlah aktiva dan pasiva harus sama. Jawabannya berkaitan dengan persamaan dasar akuntansi.
Rumus dasarnya adalah: Aset = Liabilitas + Ekuitas
Artinya, seluruh aset yang dimiliki perusahaan berasal dari dua sumber utama, yaitu pendanaan dari pihak lain melalui liabilitas dan pendanaan dari pemilik melalui ekuitas.
Hubungan tersebut menjadi bagian penting dalam pemahaman laporan posisi keuangan. Berdasarkan jurnal Chakravarthy dan Goloshchapova (2025), pendekatan balance sheet berkaitan erat dengan bagaimana standar akuntansi memahami dan mengatur elemen seperti aset dan liabilitas dalam pelaporan keuangan. Jika jumlah aset Rp 1 miliar, misalnya, maka total liabilitas dan ekuitas juga harus berjumlah Rp 1 miliar.
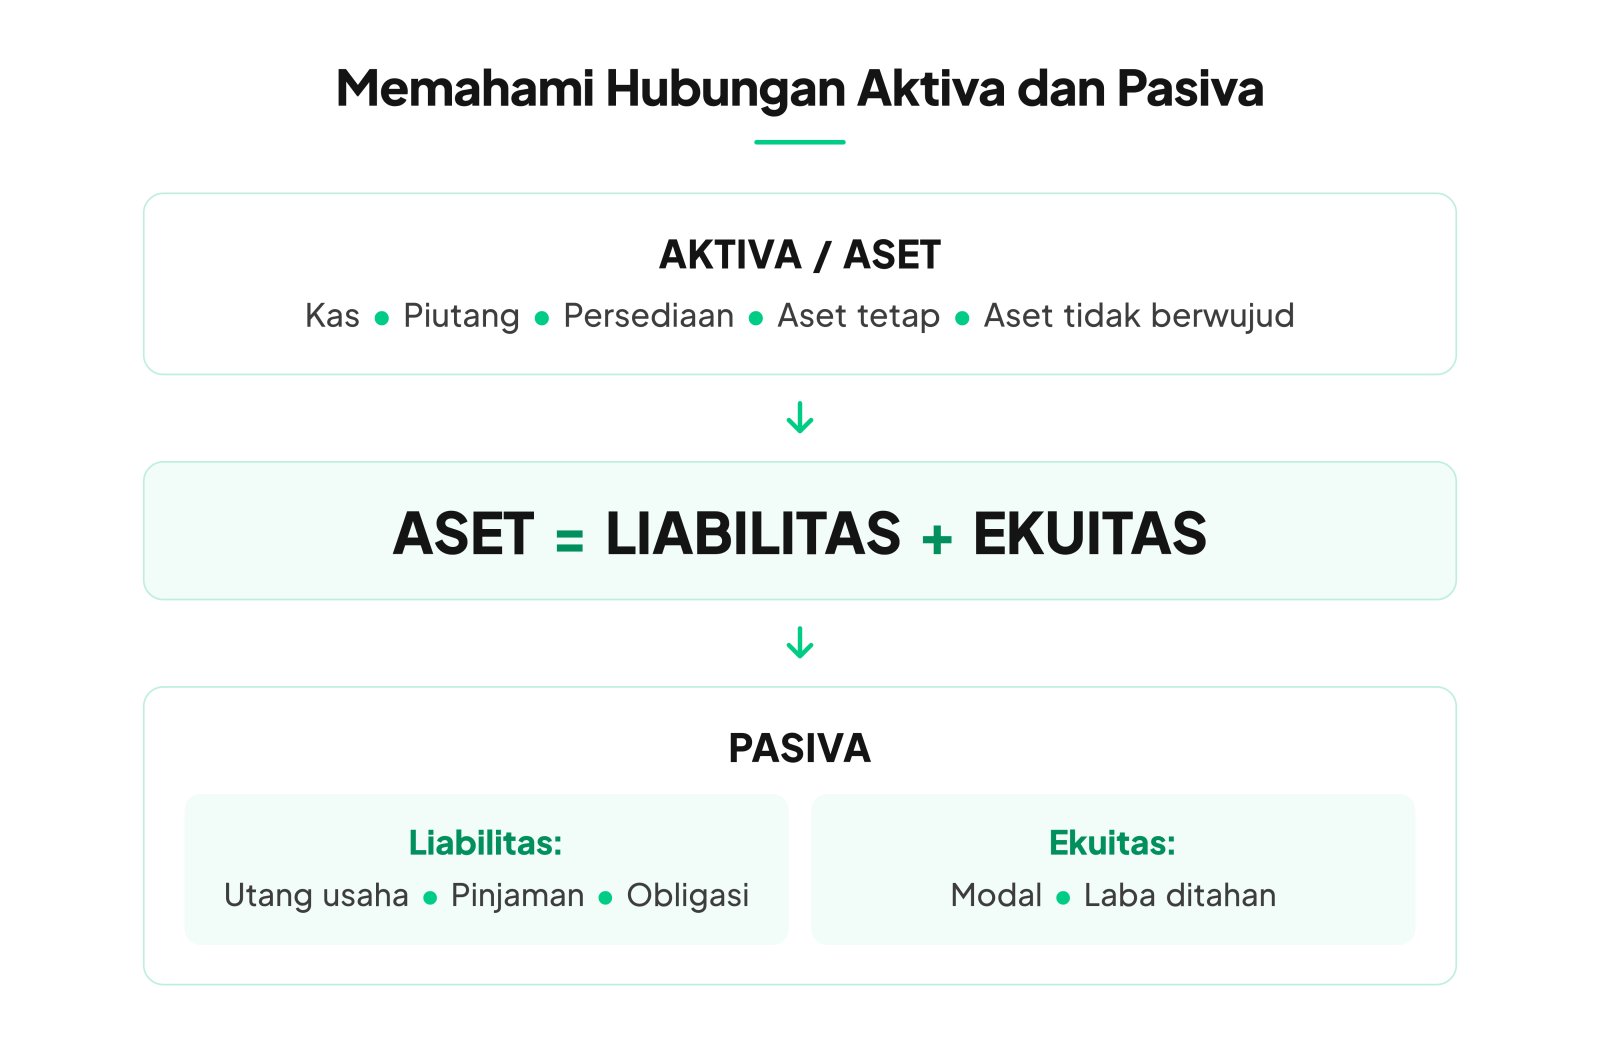
Catatan: aktiva menunjukkan sumber daya yang dimiliki perusahaan, sedangkan pasiva menunjukkan sumber pendanaannya.
Contoh Aktiva dan Pasiva dalam Neraca Sederhana
Untuk melihat bagaimana aktiva, liabilitas, dan ekuitas saling berkaitan, perhatikan contoh sederhana berikut. Misalkan sebuah perusahaan memiliki:
Aktiva/Aset:
Kas: Rp 200 juta
Piutang: Rp 150 juta
Persediaan: Rp 150 juta
Aset tetap: Rp 500 juta
Maka:
Total aset = Rp 1 miliar
Jika perusahaan memiliki liabilitas sebesar Rp 400 juta, ekuitasnya dapat dihitung dengan rumus:
Ekuitas = Aset − Liabilitas
= Rp1 miliar − Rp 400 juta
= Rp600 juta
Dengan demikian, persamaan akuntansinya menjadi:
Rp1 miliar = Rp 400 juta + Rp 600 juta
Neraca Seimbang Belum Tentu Berarti Perusahaan Sehat
Persamaan akuntansi yang seimbang memang penting, tetapi jangan langsung mengartikannya sebagai tanda bahwa perusahaan memiliki kondisi keuangan yang baik. Ada beberapa aspek lain yang perlu dilihat untuk mendapatkan gambaran yang lebih lengkap. Neraca yang seimbang pada dasarnya menunjukkan bahwa persamaan akuntansi terpenuhi. Untuk menilai kondisi finansial perusahaan, investor masih perlu memperhatikan:
Likuiditas, yaitu kemampuan memenuhi kewajiban jangka pendek.
Solvabilitas, yaitu kemampuan memenuhi kewajiban dalam jangka panjang.
Profitabilitas, yaitu kemampuan menghasilkan keuntungan.
Arus kas, yaitu pergerakan kas masuk dan keluar.
Struktur pendanaan, yaitu komposisi liabilitas dan ekuitas.
Jadi, jangan sampai muncul pemahaman bahwa semakin besar aset atau semakin seimbang neraca, otomatis semakin baik kondisi perusahaan.
Mengapa Investor Perlu Memahami Aktiva dan Pasiva?
Pemahaman tentang aktiva dan pasiva membantu investor membaca struktur keuangan perusahaan secara lebih menyeluruh. Menurut penelitian Simanjuntak dkk. (2025), aset, liabilitas, dan ekuitas merupakan elemen yang saling berkaitan dalam laporan posisi keuangan dan dapat mendukung pengambilan keputusan, termasuk bagi investor.
Sebagai contoh, dua perusahaan dapat memiliki jumlah aset yang sama, tetapi struktur pendanaannya berbeda.
Perusahaan A
Aset: Rp10 miliar
Liabilitas: Rp 2 miliar
Ekuitas: Rp 8 miliar
Perusahaan B
Aset: Rp 10 miliar
Liabilitas: Rp 8 miliar
Ekuitas: Rp2 miliar
Keduanya sama-sama memenuhi persamaan akuntansi:
Rp 10 miliar = Liabilitas + Ekuitas
Perbedaan tersebut menunjukkan bahwa investor tidak cukup hanya melihat besarnya aset, tetapi juga perlu memperhatikan liabilitas dan ekuitas untuk memahami bagaimana aset perusahaan dibiayai.
Baca Juga: Volatilitas Saham: Jenis, Cara Mengukur, dan Faktornya
Kesalahan yang Sering Terjadi Saat Memahami Aktiva dan Pasiva
Setelah memahami definisi, rumus, dan contoh, ada beberapa kekeliruan yang perlu dihindari agar pemahaman tentang pasiva dan aktiva tidak sebatas menghafal istilah. Beberapa kesalahan yang paling umum meliputi:
Menganggap pasiva hanya berisi utang. Pasiva mencakup liabilitas dan ekuitas, sehingga modal dan laba ditahan juga termasuk di dalamnya.
Menganggap aset hanya berupa uang tunai. Selain kas, aset dapat berupa piutang, persediaan, bangunan, mesin, investasi, hingga aset tidak berwujud seperti paten dan merek.
Menganggap neraca seimbang berarti perusahaan pasti sehat. Keseimbangan hanya menunjukkan persamaan akuntansi terpenuhi, bukan otomatis mencerminkan kondisi keuangan yang baik.
Agar tidak keliru, pahami aset, liabilitas, dan ekuitas sebagai satu kesatuan. Setelah itu, lihat pula profitabilitas, arus kas, likuiditas, dan solvabilitas untuk memahami kondisi keuangan perusahaan secara lebih utuh.
Mulai Memahami Investasi Bersama Gotrade
Memahami aset, liabilitas, dan ekuitas dapat membantu Anda membaca laporan keuangan sebelum mempertimbangkan instrumen investasi. Gotrade beroperasi melalui PT Valbury Asia Futures, pialang berjangka yang berizin dan diawasi OJK untuk produk derivatif keuangan dengan aset yang mendasari berupa Efek, dengan transaksi tercatat pada Bursa Berjangka Jakarta (JFX) dan Kliring Berjangka Indonesia (KBI). Pelajari produk, biaya, risiko, dan ketentuan yang berlaku, lalu mulai eksplorasi investasi Anda bersama Gotrade.
Referensi
Investopedia. (2026). Understanding Liabilities: Definitions, Types, and Key Differences From Assets.
Investopedia. (2026). What Is an Asset? Definition, Types, and Examples.
Simanjuntak, C. R., Zega, O. F., Silaban, M., Balen, J., & Aruan, H. M. G. P. (2025). Konsep Aset, Liabilitas dan Ekuitas. Economics and Digital Business Review, 6(2), 1612–1619.
Chakravarthy, J., & Goloshchapova, N. (2025). The Institutionalization of the Balance Sheet Approach in Standard Setting. Accounting and Business Research, 56(2), 293–330.
Disclaimer: PT Valbury Asia Futures Pialang berjangka yang berizin dan diawasi OJK untuk produk derivatif keuangan dengan aset yang mendasari berupa Efek.