APR: Pengertian, Rumus, dan Perbedaannya dengan APY
 Gabriella Sabatini

 Gabriella Sabatini
Ringkasan
- APR merupakan ukuran tahunan yang menggambarkan biaya pinjaman, termasuk bunga dan biaya tertentu.
- APR berbeda dari suku bunga nominal dan APY karena tidak memperhitungkan compounding.
- Saat membandingkan produk, perhatikan APR, tenor, biaya, dan total pembayaran.
Pernah menemukan dua pinjaman dengan bunga yang terlihat mirip, tetapi biaya tahunannya justru berbeda? Nah, di sinilah APR menjadi penting untuk diperhatikan.
Lantas, apa yang membuat angkanya berbeda? Yuk, kenali cara kerja APR, cara menghitungnya, perbedaannya dengan APY, serta hal-hal penting yang perlu kamu perhatikan sebelum memilih produk keuangan.
Apa Itu APR?
APR adalah singkatan dari Annual Percentage Rate, yaitu persentase tahunan yang menggambarkan biaya pinjaman dengan mempertimbangkan bunga dan biaya tertentu yang relevan. Dengan begitu, APR memberikan gambaran yang lebih luas daripada sekadar suku bunga nominal, meski tidak semua biaya otomatis masuk dalam perhitungannya.
Dilansir dari laman Investopedia, APR digunakan untuk menggambarkan biaya tahunan pinjaman dengan memperhitungkan bunga dan biaya terkait, tetapi tidak memasukkan efek compound interest seperti APY. Komponen yang diperhitungkan dapat berbeda sesuai jenis produk, aturan, dan metode perhitungan yang berlaku.
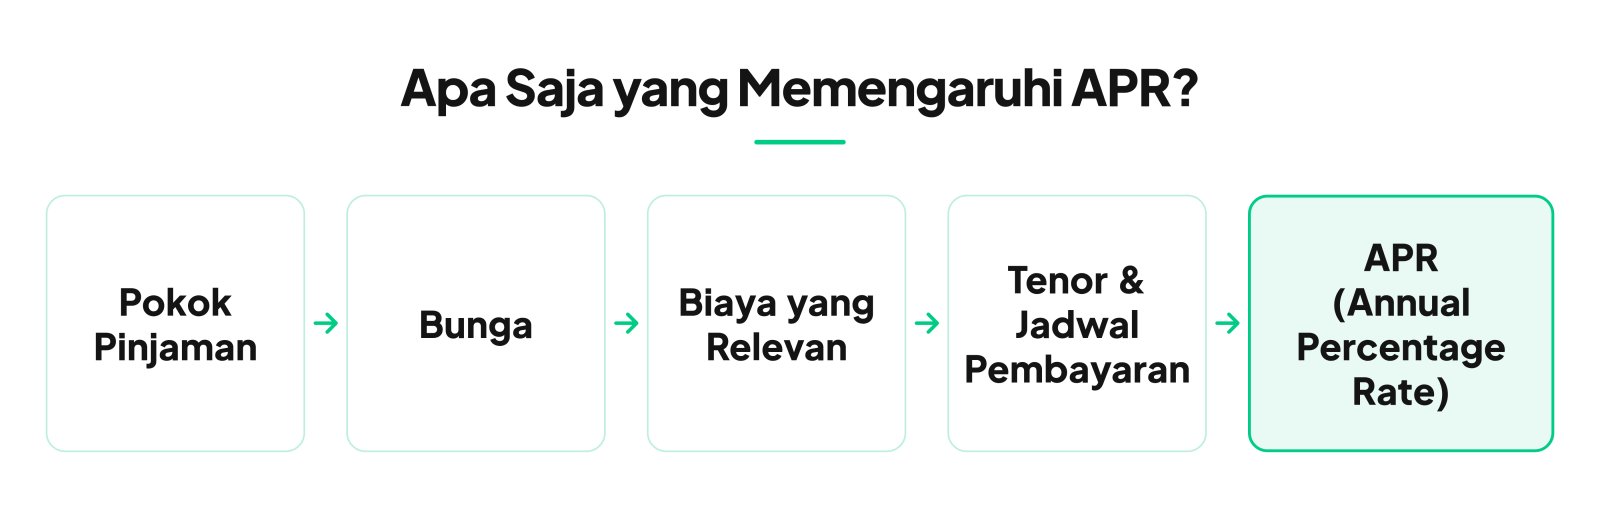
Catatan: Komponen yang diperhitungkan dalam APR dapat berbeda berdasarkan jenis produk dan ketentuan yang berlaku.
Bagaimana Cara Kerja APR?
Secara sederhana, APR membantu mengubah berbagai komponen biaya kredit menjadi ukuran tahunan sehingga lebih mudah dipahami dan dibandingkan. Jika suatu pinjaman memiliki bunga serta biaya tertentu yang diperhitungkan, angka APR dapat berbeda dari suku bunga nominalnya.
Berdasarkan penelitian Lee dan Hogarth dalam Journal of Public Policy & Marketing, konsumen tidak selalu memahami hubungan antara contract interest rate dan APR. Penelitian tersebut menemukan bahwa setidaknya 40% responden peminjam hipotek dalam survei yang digunakan peneliti belum memahami hubungan antara kedua ukuran harga pinjaman tersebut.
Karena itu, jangan menganggap APR selalu mencakup seluruh biaya. Komponen yang diperhitungkan dapat berbeda berdasarkan jenis produk dan ketentuan yang berlaku. kamu tetap perlu memperhatikan biaya, tenor, jadwal pembayaran, serta ketentuan produk secara keseluruhan.
APR vs Suku Bunga Nominal dan APY, Apa Bedanya?
APR, suku bunga nominal, serta APY sama-sama memakai persentase, namun baik fungsi dan cara hitungnya berbeda. Dengan memahami perbedaan diantara ketiga ini, tentu bisa membantu kamu dalam membaca biaya serta hasil suatu produk keuangan dengan lebih sesuai.
Aspek | APR | Suku Bunga Nominal | APY |
Kepanjangan | Annual Percentage Rate | Nominal Interest Rate | Annual Percentage Yield |
Fokus | Ukuran tahunan biaya/tingkat produk sesuai metode perhitungan | Tingkat bunga yang dinyatakan | Tingkat tahunan efektif dengan efek compounding |
Biaya tertentu | Dapat diperhitungkan | Tidak selalu | Bukan fokus utamanya |
Compounding | Tidak diperhitungkan dalam konsep APR | Bergantung pada produk | Diperhitungkan |
Kegunaan | Membantu memahami dan membandingkan biaya kredit tertentu | Menunjukkan tingkat bunga | Menunjukkan hasil efektif setelah compounding |
Bagaimana Cara Menghitung APR?
Perhitungan APR sebenarnya dapat lebih kompleks daripada sekadar menjumlahkan bunga dan biaya. Caranya bisa mempertimbangkan soal jumlah pinjaman, total bunga, biaya yang sesuai, tenor, jadwal pembayaran serta setiap arus kas yang ada.
Untuk pinjaman dengan tenor satu tahun, APR bisa di ilustrasikan dengan sederhana sebagai perbandingan total bunga serta biaya yang dihitung bersamaan dengan pokok pinjaman.
APR ≈ (Total Bunga + Biaya yang Diperhitungkan) ÷ Pokok Pinjaman × 100%
Sebagai contoh, kamu mempunyai pinjaman sebesar pinjaman Rp 10.000.000, total bunga Rp 600.000, biaya yang dihitung adalah Rp 150.000, dan tenor 1 tahun. Dengan pendekatan sederhana, perhitungannya menjadi:
APR ≈ (Rp 600.000 + Rp 150.000) ÷ Rp 10.000.000 × 100%
APR ≈ 7,5%
Artinya, dalam contoh ini, total bunga dan biaya yang dihitung setara dengan sekitar 7,5% dari pokok pinjaman selama satu tahun. Tapi, jangan langsung memakai rumus ini dalam menghitung APR pada sebuah produk. Jika pembayaran dilakukan secara berkala, biaya muncul pada waktu berbeda, atau tenor berubah, perhitungan aktual bisa memakai cash flow.
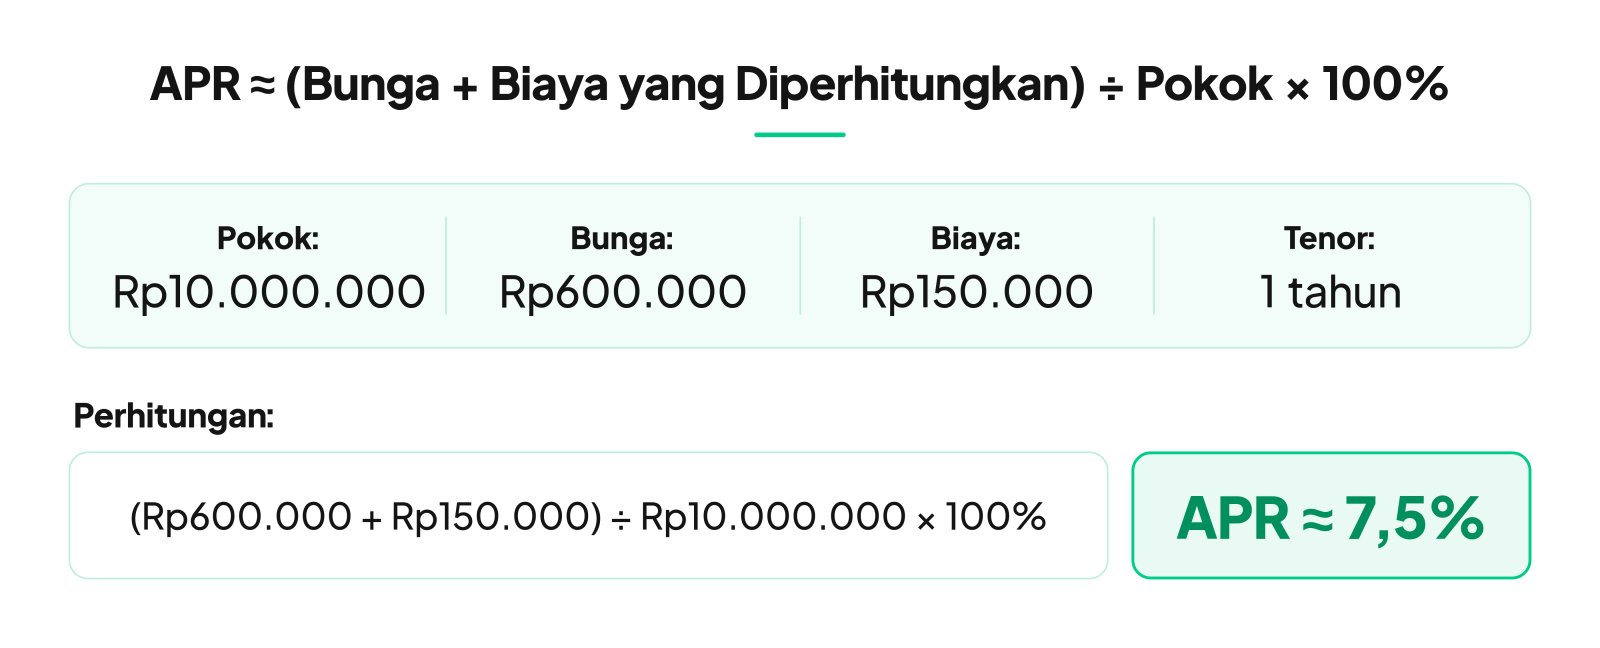
Catatan: Contoh ini merupakan ilustrasi sederhana untuk memahami konsep APR.
APR vs APY, Apa Perbedaannya?
Perbedaan APR dan APY sebenarnya terletak di compounding atau bunga majemuk. APR tidak menghitung efek bunga yang kembali menghasilkan bunga, berbeda dengan APY atau Annual Percentage Yield lebih memperhitungkan hasil bunga. Sebagai contoh, tingkat 12% APR dengan compounding bulanan memiliki tingkat tahunan efektif sekitar 12,68%, jadi bisa dikatakan kalau APY dapat lebih tinggi daripada APR ketika ada compounding.
Baca Juga: Investment Banking Adalah: Pengertian, Fungsi, dan Cara Kerjanya
APR vs Nominal Rate vs Periodic Rate
Ketiga istilah ini sama-sama berkaitan dengan bunga, tetapi memiliki fungsi dan cara perhitungan yang berbeda. Memahami perbedaannya membantu kamu membaca informasi produk keuangan, dengan lebih tepat dan tidak menganggap setiap persentase bunga memiliki arti yang sama.
Apa Itu Nominal Interest Rate?
Nominal interest rate adalah tingkat bunga yang dinyatakan untuk suatu pinjaman atau produk keuangan. Angka ini dapat menjadi dasar perhitungan bunga, tetapi belum tentu menggambarkan seluruh biaya yang berkaitan dengan produk.
Apa Itu Periodic Rate?
Periodic rate adalah tingkat bunga untuk periode tertentu, misalnya per bulan atau per hari. Tingkat ini biasanya digunakan untuk menghitung bunga atau kewajiban pada setiap periode pembayaran sesuai ketentuan produk.
Apa Itu APR?
APR merupakan ukuran tingkat tahunan yang dapat mempertimbangkan bunga dan biaya tertentu sesuai metode perhitungannya. Karena itu, periodic rate, nominal rate, dan APR tidak dapat langsung disamakan, sebab ketiganya memiliki fungsi dan metode perhitungan yang berbeda.
Jenis APR yang Perlu Kamu Ketahui
APR dapat memiliki karakteristik berbeda sesuai dengan jenis produk, mekanisme bunga, dan ketentuan yang tercantum dalam kontrak. Perbedaan ini penting untuk dimengerti, sebab APR tetap dan APR yang berubah bisa memberikan konsekuensi yang berbeda sesuai biaya yang ditanggung. Sebelum memilih sebuah produk, kamu juga perlu menganalisa apakah APR itu bersifat tetap atau bisa berubah selama periode pemakaian.
Fixed APR: tingkat APR yang tetap sepanjang periode tertentu sesuai kontrak, sehingga tidak otomatis berubah ketika kondisi pasar berubah.
Variable APR: tingkat APR yang dapat berubah mengikuti kondisi atau indeks acuan yang ditetapkan dalam produk.
Di Mana APR Digunakan?
APR bisa dilihat pada berbagai konsep keuangan, terutama saat sebuah produk dinyatakan memiliki tingkat biaya atau imbal hasil tahunan. Pemakaiannya bisa saja berbeda, sesuai dengan ciri produk, sehingga sangat penting bagi kamu untuk mengerti konteks APR.
APR pada Pinjaman dan Kartu Kredit
Pada pinjaman dan kartu kredit, APR bisa menunjukkan biaya tahunan sesuai dengan bunga serta biaya yang relevan. Tentu saja, jenis-jenis bisa berbeda misalnya APR pembelian, cash advance, balance transfer, atau APR promosi. Jadi sangat penting, untuk kamu selalu membaca syarat dan ketentuan sebuah produk. kamu tetap perlu membaca syarat dan ketentuan produk.
APR pada Staking dan Lending Kripto
Pada aset digital, APR biasanya dipakai untuk menyatakan tingkat imbal hasil tahunan yang diproyeksikan sebelum memperhitungkan efek compounding. Tapi, angka itu, bukan jaminan dari keuntungan sebuah produk, karena hasilnya bisa dipengaruhi dari kondisi pasar serta risiko yang mengikutinya.
Bagaimana Cara Membaca APR Saat Membandingkan Produk?
Ketika membandingkan produk keuangan, jangan berhenti pada pertanyaan “APR-nya berapa persen?”. Kamu juga perlu melihat bagaimana angka tersebut terbentuk.
Perhatikan beberapa hal berikut:
biaya apa saja yang diperhitungkan dalam APR;
apakah APR bersifat tetap atau dapat berubah;
berapa lama tenor atau periode produk;
bagaimana jadwal pembayaran diterapkan;
apakah terdapat biaya lain di luar perhitungan;
apakah terdapat tingkat promosi yang hanya berlaku sementara; dan
berapa total kewajiban pembayaran atau biaya yang harus ditanggung.
Dalam konteks Indonesia, OJK melalui POJK No. 13 Tahun 2024 mengatur transparansi dan publikasi Suku Bunga Dasar Kredit (SBDK) bagi bank umum konvensional. OJK menjelaskan bahwa SBDK mencerminkan komponen seperti Harga Pokok Dana untuk Kredit, overhead cost, dan margin. Regulasi tersebut juga mengatur transparansi serta pemberitahuan terkait perubahan suku bunga dan konversi bunga flat ke efektif dalam offering letter.
Perlu dicatat, SBDK bukan APR. Keduanya memiliki konsep dan konteks regulasi yang berbeda. Referensi OJK tersebut lebih tepat digunakan untuk memahami pentingnya transparansi komponen biaya kredit di Indonesia.
Baca Juga: Arti Risk Aversion dalam Investasi, Contoh, hingga Pilarnya
Mengapa Memahami APR Penting?
Memahami APR membantu kamu membaca biaya suatu produk keuangan dengan lebih kritis.
Dengan memahami APR, kamu dapat:
mengetahui bahwa biaya pinjaman tidak selalu hanya berasal dari bunga;
membedakan suku bunga nominal dengan ukuran biaya tahunan;
memahami perbedaan APR dan APY;
lebih teliti ketika membandingkan produk keuangan; dan
menghindari keputusan yang hanya didasarkan pada satu angka.
Dengan begitu, APR dapat menjadi salah satu informasi penting dalam proses memahami sebuah produk, meskipun tetap perlu dibaca bersama informasi biaya dan ketentuan lainnya.
Apa Keterbatasan APR?
APR berguna untuk membantu memahami dan membandingkan biaya, tetapi tidak selalu memberikan gambaran sempurna tentang biaya aktual. Hasilnya dapat dipengaruhi oleh tenor, jadwal pembayaran, biaya yang diperhitungkan, serta waktu terjadinya transaksi.
Menurut penelitian Wiktor Cwynar dalam Financial Internet Quarterly (2024), ukuran biaya kredit seperti AER dalam konteks regulasi dapat memiliki ambiguitas dan dalam kondisi tertentu tidak sepenuhnya menggambarkan biaya kredit aktual bagi konsumen. Karena itu, selain melihat APR, kamu juga perlu memperhatikan total pembayaran, struktur biaya, tenor, jadwal pembayaran, dan ketentuan produk agar dapat menilai suatu produk secara lebih menyeluruh.
Pahami APR untuk Berinvestasi
Memahami istilah seperti APR, APY, suku bunga nominal, dan compounding merupakan bagian dari literasi finansial. Semakin baik kamu memahami cara kerja suatu produk, semakin mudah pula mengevaluasi informasi yang ditawarkan dan menyesuaikannya dengan tujuan finansial kamu.
Jika kamu ingin memperluas pemahaman mengenai investasi dan berbagai istilah finansial lainnya, kamu dapat terus mempelajari edukasi finansial dari Gotrade sebelum menentukan strategi investasi yang sesuai dengan tujuan dan profil risiko kamu.
Referensi
Investopedia. (2026). Annual Percentage Rate (APR): Definition, Calculation, and Comparison. Updated May 23, 2026
Kesimpulan
Tulis ringkasan poin utama di sini. Buka akun Gotrade sekarang dan mulai investasi saham AS dari $1.
Lee, J., & Hogarth, J. M. (1999). The Price of Money: Consumers’ Understanding of APRs and Contract Interest Rates. Journal of Public Policy & Marketing, 18(1), 66–76.
Otoritas Jasa Keuangan. (2024). POJK Nomor 13 Tahun 2024 tentang Transparansi dan Publikasi Suku Bunga Dasar Kredit bagi Bank Umum Konvensional.
Cwynar, W. (2024). Does the Definition of the Cost of Consumer Credit According to the Regulations Support Credit Decisions? Results of Individual In-Depth Interviews With Experts. Financial Internet Quarterly, 20(4), 56–71.
Disclaimer: PT Valbury Asia Futures Pialang berjangka yang berizin dan diawasi OJK untuk produk derivatif keuangan dengan aset yang mendasari berupa Efek.
Investasi saham berisiko tinggi dan tidak sesuai untuk semua orang. Lakukan analisis pribadi sebelum memutuskan.


























