Apa Itu Average True Range (ATR)? Rumus dan Contohnya
 Gabriella Sabatini

 Gabriella Sabatini
Ringkasan
- ATR mengukur volatilitas saham, bukan arah pergerakan harga.
- ATR membantu memperkirakan stop loss dan ukuran posisi berdasarkan risiko.
- ATR menggunakan data historis dan tidak menjamin hasil investasi.
Pernah melihat saham yang kamu miliki turun beberapa persen dalam semalam dan bertanya-tanya apakah pergerakan itu masih normal? Volatilitas saham bisa berubah setiap hari, sehingga penting untuk memahami seberapa lebar harga bergerak.
ATR (Average True Range) merupakan indikator analisis teknikal untuk mengukur volatilitas saham, bukan memprediksi arah harga. Dengan memahami ATR, kamu bisa membaca pergerakan saham AS dan mempertimbangkan risiko sebelum mengambil keputusan investasi.
Apa Itu ATR?
ATR (Average True Range) adalah indikator analisis teknikal yang dikembangkan oleh J. Welles Wilder Jr. pada 1978 untuk mengukur volatilitas atau rentang pergerakan harga saham dalam periode tertentu. Indikator ini membantu investor memahami seberapa besar perubahan harga dari waktu ke waktu.
Dilansir dari laman Investopedia, ATR mengukur volatilitas, bukan arah pergerakan harga. ATR yang meningkat menunjukkan rentang pergerakan harga semakin lebar, sedangkan ATR yang menurun menandakan rentangnya cenderung menyempit. Namun, perubahan ATR tidak memastikan harga saham akan naik atau turun.
Bagaimana Cara Menghitung ATR?
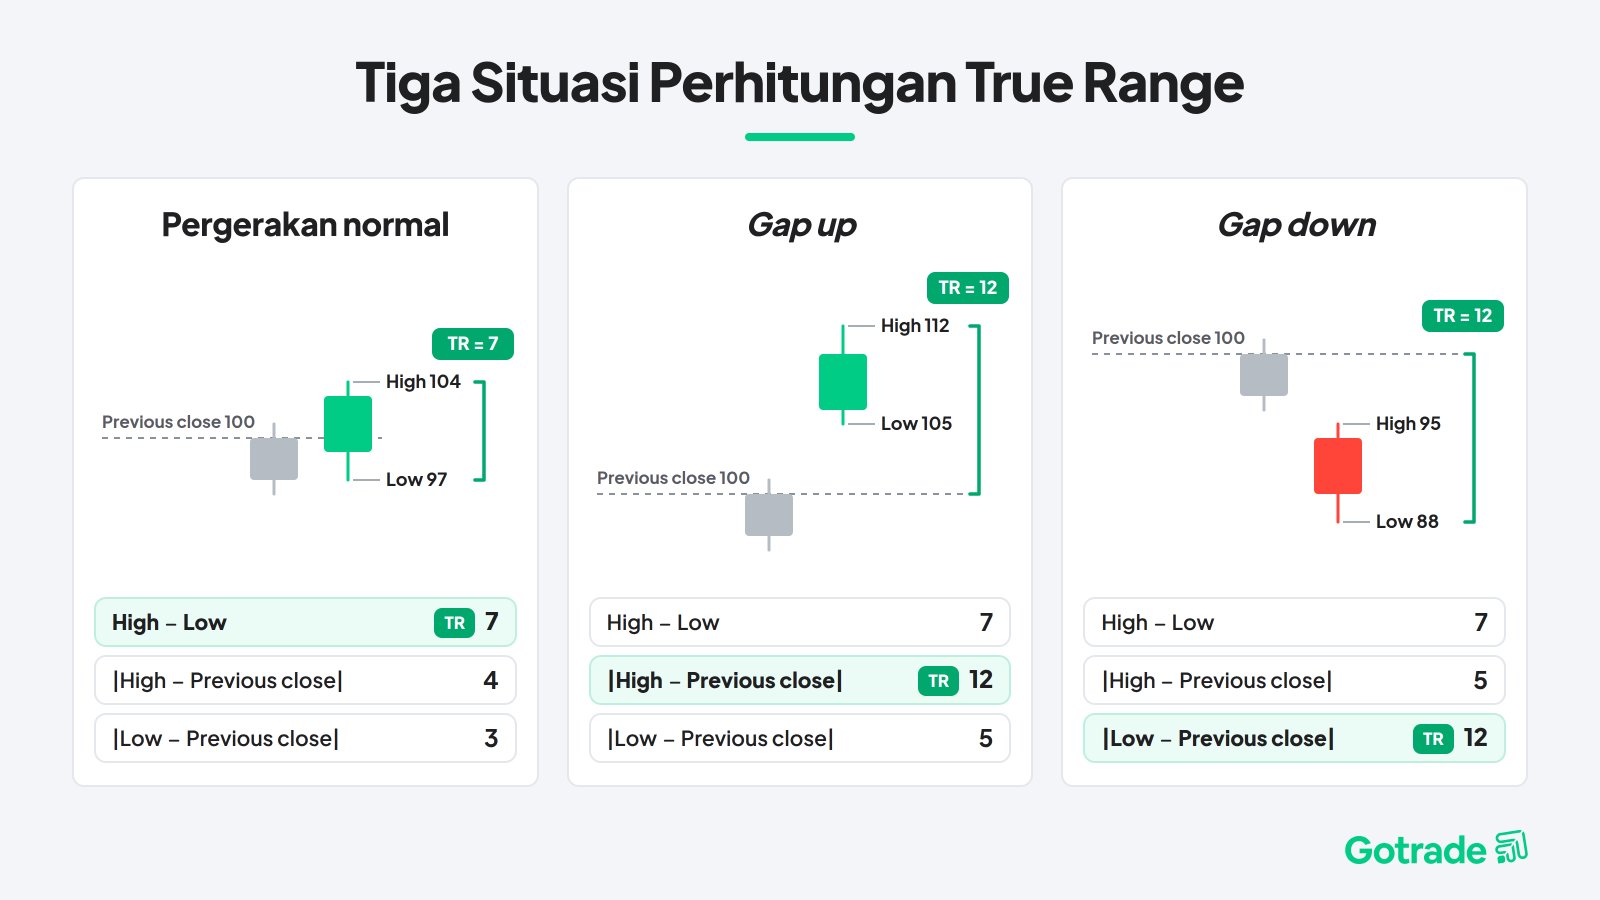
Untuk menghitung ATR (Average True Range), kamu perlu mengetahui rentang pergerakan harga pada setiap periode melalui True Range (TR). Perhitungan ini tidak hanya memperhatikan selisih harga tertinggi dan terendah, tetapi juga membandingkannya dengan harga penutupan sebelumnya. Dengan begitu, pergerakan harga yang mengalami gap tetap diperhitungkan dalam pengukuran volatilitas.
TR diperoleh dengan memilih nilai terbesar dari tiga perhitungan berikut:
Selisih harga tertinggi (High) dan harga terendah (Low).
Nilai absolut dari selisih harga tertinggi dan harga penutupan sebelumnya (Previous Close).
Nilai absolut dari selisih harga terendah dan harga penutupan sebelumnya.
Rumusnya:
TR = nilai terbesar dari (H − L), |H − PC|, atau |L − PC|
Keterangan:
H (High): harga tertinggi pada periode berjalan.
L (Low): harga terendah pada periode berjalan.
PC (Previous Close): harga penutupan periode sebelumnya.
Setelah TR pada tiap periode sudah didapatkan, nilai-nilai itu dipakai untuk menghitung ATRR. Untuk ATR awal, TR dirata-rata selama jangka waktu yang dipilih, biasanya memakai 14 periode. Lalu ATR diperbaharui berkala menggunakan cara Wilder supaya perubahan pada volatilitas bisa dibaca secara berkala.
Apa Rumus ATR Dan Bagaimana Menghitungnya?
Setelah mendapatkan nilai True Range (TR) untuk setiap periode, langkah berikutnya adalah menghitung Average True Range (ATR). Perhitungan ini membantu kamu memahami rata-rata rentang pergerakan harga saham dari waktu ke waktu. Periode 14 sering digunakan sebagai titik awal, meskipun kamu bisa memilih periode lain sesuai kebutuhan analisis.
Menurut StockCharts ChartSchool, ATR awal dihitung dengan menjumlahkan nilai TR selama jangka waktu yang dipilih, kemudian dibagi dengan jumlah periode itu. Kemudian, ATR diperbaharui dengan cara Wilder dan mengkombinasikan ATR sebelumnya dengan nilai ATR yang baru.
Rumus ATR awal:
ATR awal = Jumlah TR selama n periode ÷ n
Untuk periode berikutnya, metode penghalusan Wilder menggunakan rumus:
ATR saat ini = [(ATR sebelumnya × (n − 1)) + TR saat ini] ÷ n
Jika memakai periode 14, rumusnya menjadi:
ATR saat ini = [(ATR sebelumnya × 13) + TR saat ini] ÷ 14
Menurut Fidelity Learning Center, jangka waktu yang lebih pendek cenderung lebih responsif pada perubahan volatilitas yang terkini , disisi lain jangka waktu yang lebih panjang menciptakan pembacaan yang lebih halus. Oleh sebab itu, pemilihan jangka waktu butuh disesuaikan dengan tujuan analisa.
Baca Juga: Jadwal Libur Bursa Saham 2026 & 2027: Kalender BEI dan AS Terbaru
Contoh Perhitungan ATR Pada Saham AS
Supaya lebih dimengerti, pakai contoh saham AS yang punya harga tingginya di US$ 52, dan juga harga terendah US$ 49, serta harga penutupan sebelumnya US$ 50. Dari ketiga data ini, kamu bisa hitung TR hanya dengan membadingkan tiap harga lalu pilih nilai yang paling besar.
Berikut contoh hitungannya:
Harga tertinggi − harga terendah: US$ 52 − US$ 49 = US$ 3
Selisih absolut harga tertinggi, penutupan sebelumnya: |US$ 52 − US$ 50| = US$ 2
Selisih pasti harga terendah, penutupan sebelumnya: |US$ 49 − US$ 50| = US$ 1
Nilai terbesar yakni ada di US$ 3, jadi TR pada periode ini jumlahnya US$ 3.
Andaikan total TR selama 14 periode adalah US$ 28. ATR awalnya bisa dihitung seperti ini:
ATR awal = US$ 28 ÷ 14 = US$ 2
Apabila TR pada periode berikutnya sebesar US$ 3, ATR diperbaharui dengan cara Wilder:
ATR saat ini = [(US$ 2 × 13) + US$ 3] ÷ 14 = US$ 2,07
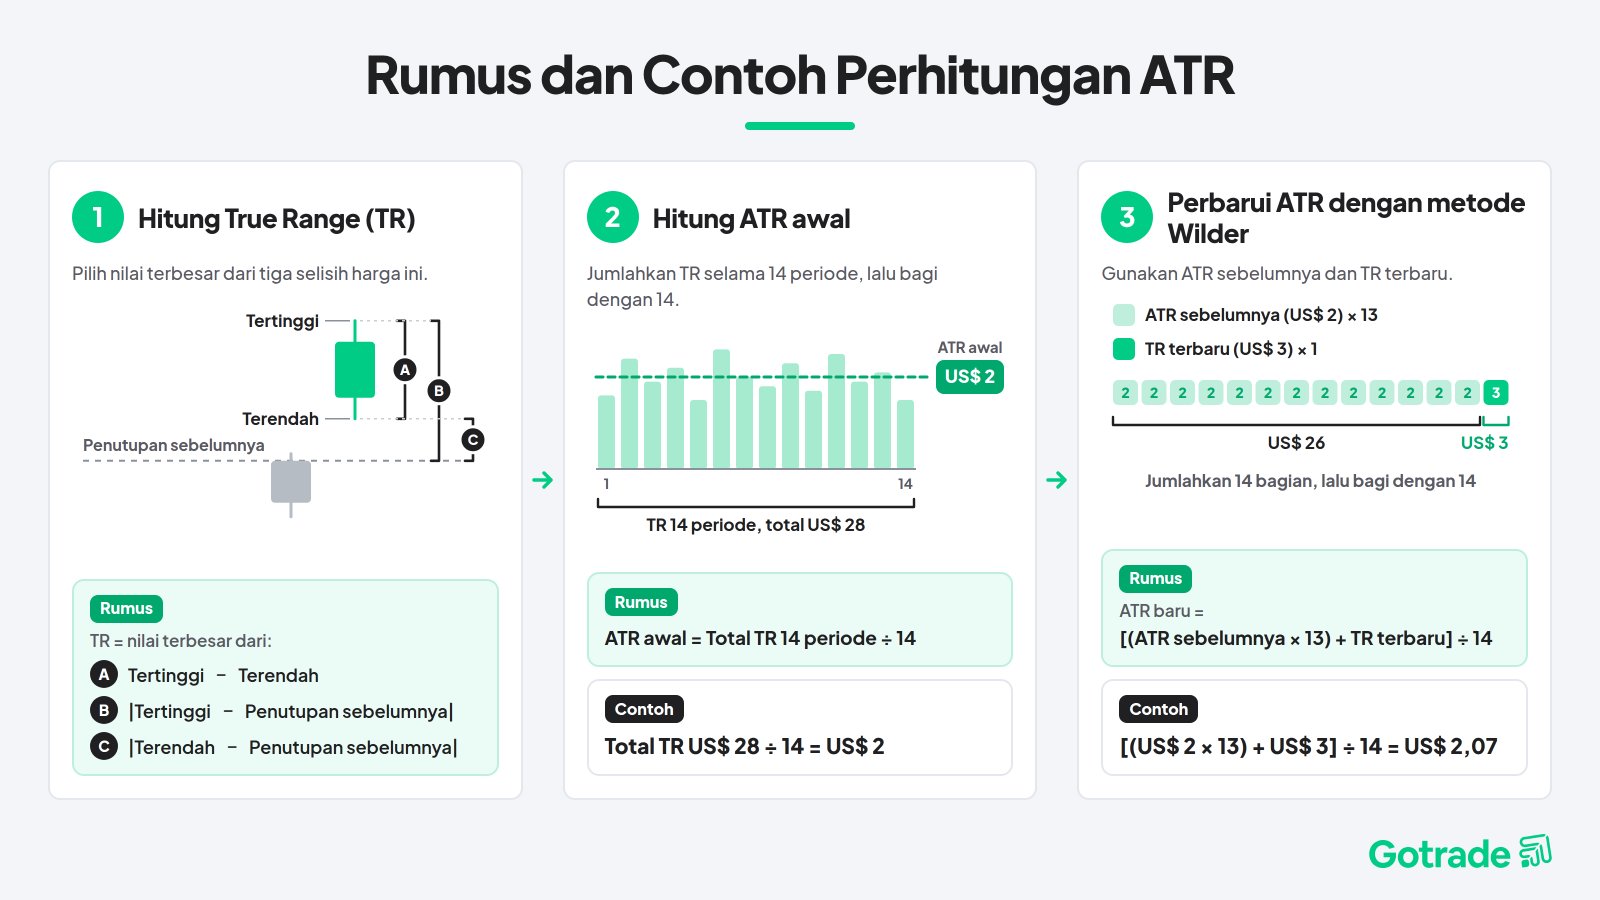
Maka ATR terbaru menjadi sekitar US$ 2,07. Semua angka ini hanya contoh bukan data secara nyata.
Bagaimana Cara Membaca Nilai ATR?
Setelah memahami cara menghitung ATR, kamu perlu tahu cara menginterpretasikan angkanya pada grafik saham. Nilai ATR tidak bisa dinilai hanya dari besar atau kecilnya angka, tetapi perlu dibandingkan dengan riwayat volatilitas saham dan harga saham itu sendiri. Berikut langkah-langkah yang bisa kamu ikuti.
1. Bandingkan Nilai ATR Dengan Periode Sebelumnya
Perhatikan apakah ATR meningkat atau menurun dibandingkan periode sebelumnya. ATR yang meningkat menunjukkan rentang pergerakan harga yang semakin lebar, sedangkan ATR yang menurun menandakan rentang pergerakan harga cenderung menyempit. Namun, perubahan ini tidak menunjukkan arah harga saham.
2. Hitung ATR% Untuk Mengetahui Volatilitas Relatif
Agar bisa membandingkan saham dengan harga berbeda, kamu dapat mengubah ATR menjadi persentase harga saham. Caranya, bagi nilai ATR dengan harga saham, lalu kalikan hasilnya dengan 100%.
Rumus ATR%: ATR% = (ATR ÷ Harga Saham) × 100%
3. Bandingkan ATR% Antar Saham
Misalnya, kamu ingin membandingkan volatilitas dua saham AS dengan harga berbeda. Berikut contoh ilustrasinya.
Ilustrasi Saham | Harga Saham | ATR | ATR% |
Saham A | US$ 500 | US$ 10 | 2% |
Saham B | US$ 40 | US$ 1,60 | 4% |
Saham A punya ATR dengan nominal yang lebih besar, namun ATR% Saham B lebih tinggi. Hal ini menjelaskan kalau pergerakan ATR saham B lebih besar daripada harga sahamnya. Dengan begitu, kamu bisa mengerti volatilitas relatif pada masing-masing saham. Perlu kamu pahami, kalau ATR% yang tinggi tidak berarti saham itu buruk atau lebih baik untuk di investasikan.
Bagaimana Cara Menggunakan ATR untuk Mengatur Risiko?
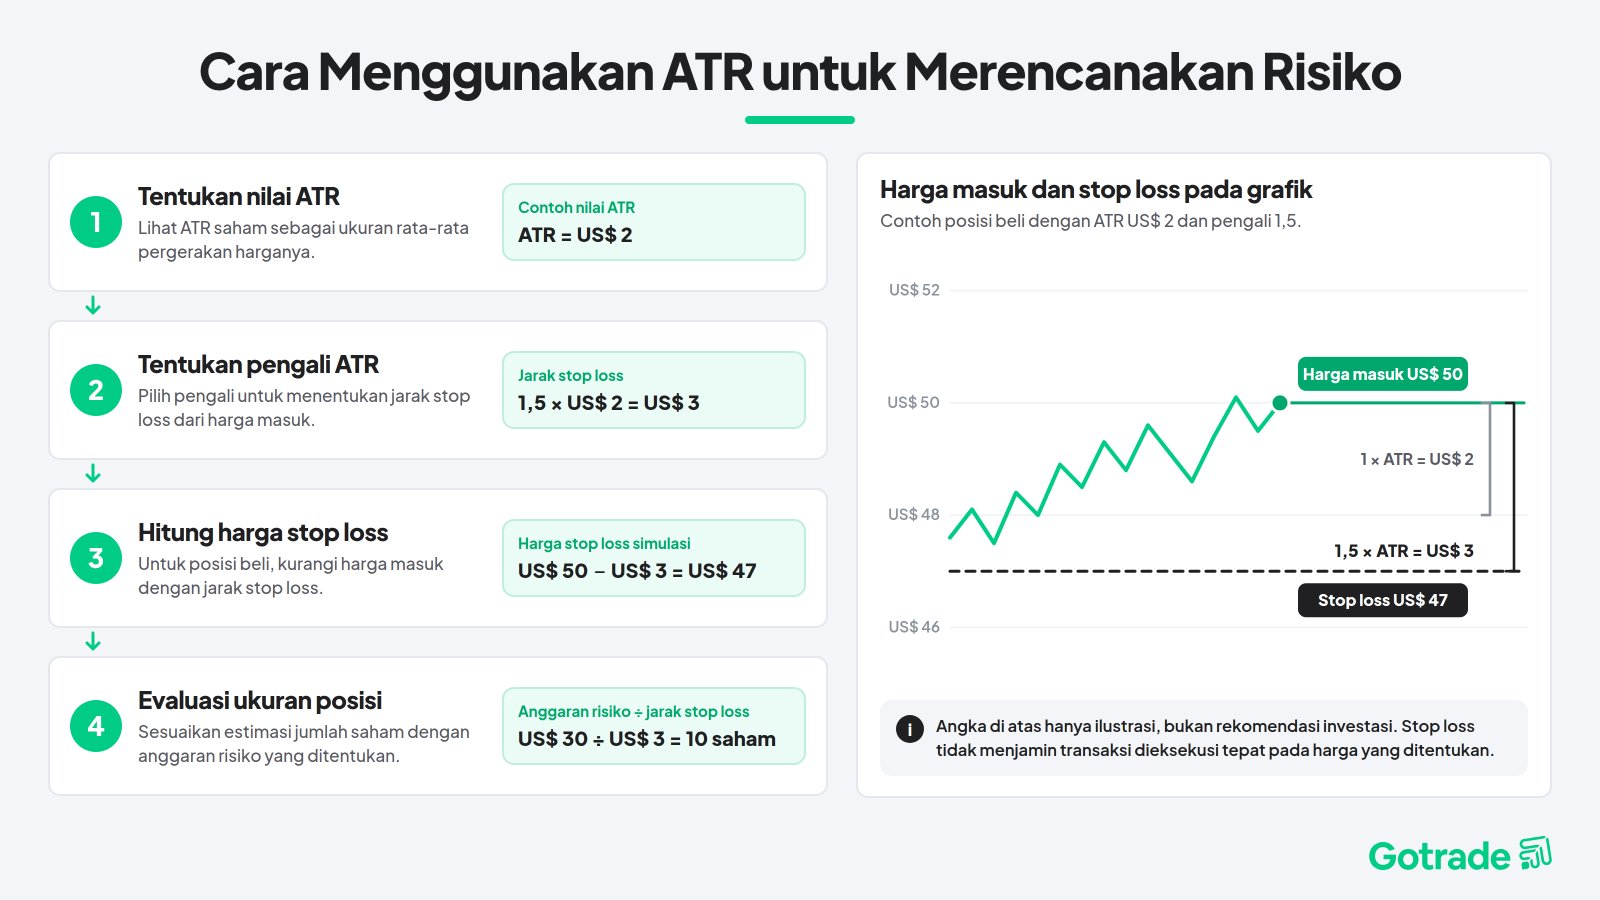
ATR bisa membantumu dalam mempertimbangkan jarak stop loss sesuai volatilitas saham. Pada posisi beli, nilai ATR dikali dengan pengali lain guna menentukan jarak stop loss dari harga masuk. Saham yang punya ATR tinggi biasanya punya rentang harga yang lebih lebar, jadi jarak stop loss juga perlu dipikirkan agar tidak mudah tersentuh fluktuasi harga.
Rumus Harga Stop Loss:
Harga Stop Loss = Harga Masuk − (Pengali ATR × ATR)
Sebagai contoh, kamu beli saham di harga US$ 50 dengan ATR sebesar US$ 2 dan pakai pengali ATR 1,5. Hitungannya jadi:
Jarak stop loss = 1,5 × US$ 2 = US$ 3
Harga stop loss = US$ 50 − US$ 3 = US$ 47
Pada contoh ini, harga stop loss ada di US$ 47, atau US$ 3 di bawah harga masuk. Pengali 1,5 cuma contoh guna menjelaskan hitungan bukan aturan yang tepat untuk semua strategi investasi.
Menurut Investor.gov, stop order yang dipicu biasanya berubah jadi market order yaitu transaksi dilakukan pada harga yang berbeda dari stop yang diberlakukan. Saat pasar bergerak cepat terjadilah gap harga selisih dari harga stop dan harga eksekusi bisa jadi signifikan. Oleh sebab itu, penggunaan ATR bisa untuk menentukan jarak stop loss, tapi juga perlu pemahaman soal risiko yang didapatkan.
Menghitung Ukuran Posisi Berdasarkan ATR
Selain untuk memperkirakan jarak stop loss, ATR juga bisa bantu kamu dalam menentukan posisi jumlah saham yang dibeli terhadap anggara risiko. Pendekatannya bisa dengan membagi anggaran risiko dengan estimasi risiko tiap saham, yang dihitung dari perkalian nilai ATR serta pengalinya.
Rumus Ukuran Posisi:
Ukuran Posisi = Anggaran Risiko ÷ (Pengali ATR × ATR)
Sebagai contoh, kamu tetapkan biaya risiko sejumlah,US$ 30, dengan ATR US$ 2 dan pengali 1,5. Jarak stop loss per saham adalah US$ 3, jadi perkiraan ukuran posisi bisa dihitung seperti:
Ukuran Posisi = US$ 30 ÷ US$ 3 = 10 saham
Berdasarkan perhitungan tersebut, estimasi ukuran posisi adalah 10 saham, tetapi angka ini bukan jaminan bahwa kerugian aktual akan tepat sebesar US$ 30 karena belum memperhitungkan biaya transaksi, slippage, atau perubahan harga saat eksekusi. Jika modal belum cukup untuk membeli satu saham secara utuh, fractional shares atau saham pecahan dapat menjadi alternatif. Menurut FINRA, saham pecahan memungkinkan investor memiliki sebagian saham, tetapi ketersediaan dan ketentuannya bergantung pada broker yang digunakan.
Baca Juga: Saham Bagger: Cara Hitung, Risiko, dan Cara Screeningnya
Apa Keterbatasan ATR Yang Perlu Dipahami?
Meskipun ATR dapat membantu kamu memahami volatilitas saham dan merencanakan risiko, indikator ini memiliki keterbatasan yang perlu diperhatikan. ATR hanya mengolah data pergerakan harga historis, sehingga hasilnya tidak bisa dijadikan satu-satunya dasar untuk mengambil keputusan investasi. Agar tidak salah menafsirkan nilainya, pahami beberapa hal berikut:
Tidak menunjukkan arah harga. ATR mengukur rentang pergerakan, bukan apakah harga akan naik atau turun.
Tidak memprediksi harga berikutnya. Karena menggunakan data historis, ATR tidak menjamin pola volatilitas akan berlanjut.
Perlu dibandingkan dengan konteksnya. Nilai ATR nominal sebaiknya dibaca bersama harga saham dan riwayat volatilitasnya.
Tidak mengukur fundamental perusahaan. ATR tidak menunjukkan valuasi, kinerja bisnis, atau kondisi keuangan perusahaan.
Tidak menghilangkan risiko kerugian. Stop loss yang menggunakan ATR tetap berisiko dieksekusi pada harga berbeda dari yang direncanakan.
Berdasarkan penelitian Park dan Irwin (2007) tentang analisis teknikal secara umum, hasil penelitian yang dikaji beragam dan memiliki keterbatasan metodologis. Tinjauan tersebut tidak secara khusus membuktikan efektivitas ATR, sehingga indikator ini sebaiknya digunakan sebagai alat bantu, bukan jaminan hasil investasi.
Apakah ATR Berguna Untuk Investor Jangka Panjang?
ATR dapat membantu investor jangka panjang memahami apakah pergerakan harga saham sedang lebih lebar atau lebih sempit dibandingkan biasanya. Informasi ini bisa menjadi pertimbangan saat mengevaluasi volatilitas saham yang dimiliki.
Namun, ATR bukan satu-satunya dasar untuk mengambil keputusan investasi. Kamu tetap perlu mempertimbangkan valuasi, kinerja bisnis, tujuan keuangan, dan kemampuan menghadapi risiko agar keputusan lebih sesuai dengan rencana investasi jangka panjangmu.
Pahami Volatilitas Sebelum Menentukan Strategi Investasi
Memahami ATR dapat membantumu membaca volatilitas saham AS dan merencanakan risiko dengan lebih terukur. Namun, ATR bukan prediksi harga dan tidak menggantikan analisis menyeluruh. Jika kamu ingin mengeksplorasi investasi saham AS melalui Gotrade, pahami karakteristik saham, potensi imbal hasil, risiko, dan biaya yang berlaku sebelum mengambil keputusan.
Referensi
Hayes, A. (2026). Average True Range (ATR) Formula, What It Means, and How to Use It. Investopedia.
StockCharts ChartSchool. (n.d.). Average True Range (ATR).
Fidelity Learning Center. (n.d.). What Is Average True Range?
Investor.gov. (2026). Stop, Stop-Limit, and Trailing Stop Orders – Investor Bulletin.
FINRA. (2025). Investing in Fractional Shares.
Park, C. H., & Irwin, S. H. (2007). What Do We Know About The Profitability Of Technical Analysis? Journal of Economic Surveys, 21(4), 786–826.
Disclaimer: PT Valbury Asia Futures Pialang berjangka yang berizin dan diawasi OJK untuk produk derivatif keuangan dengan aset yang mendasari berupa Efek.
Investasi saham berisiko tinggi dan tidak sesuai untuk semua orang. Lakukan analisis pribadi sebelum memutuskan.


























