Cara Menghitung EBIT: Rumus & Kalkulator, serta Bedanya dengan EBITDA
 Kholida Qothrunnada

 Kholida Qothrunnada
Ringkasan
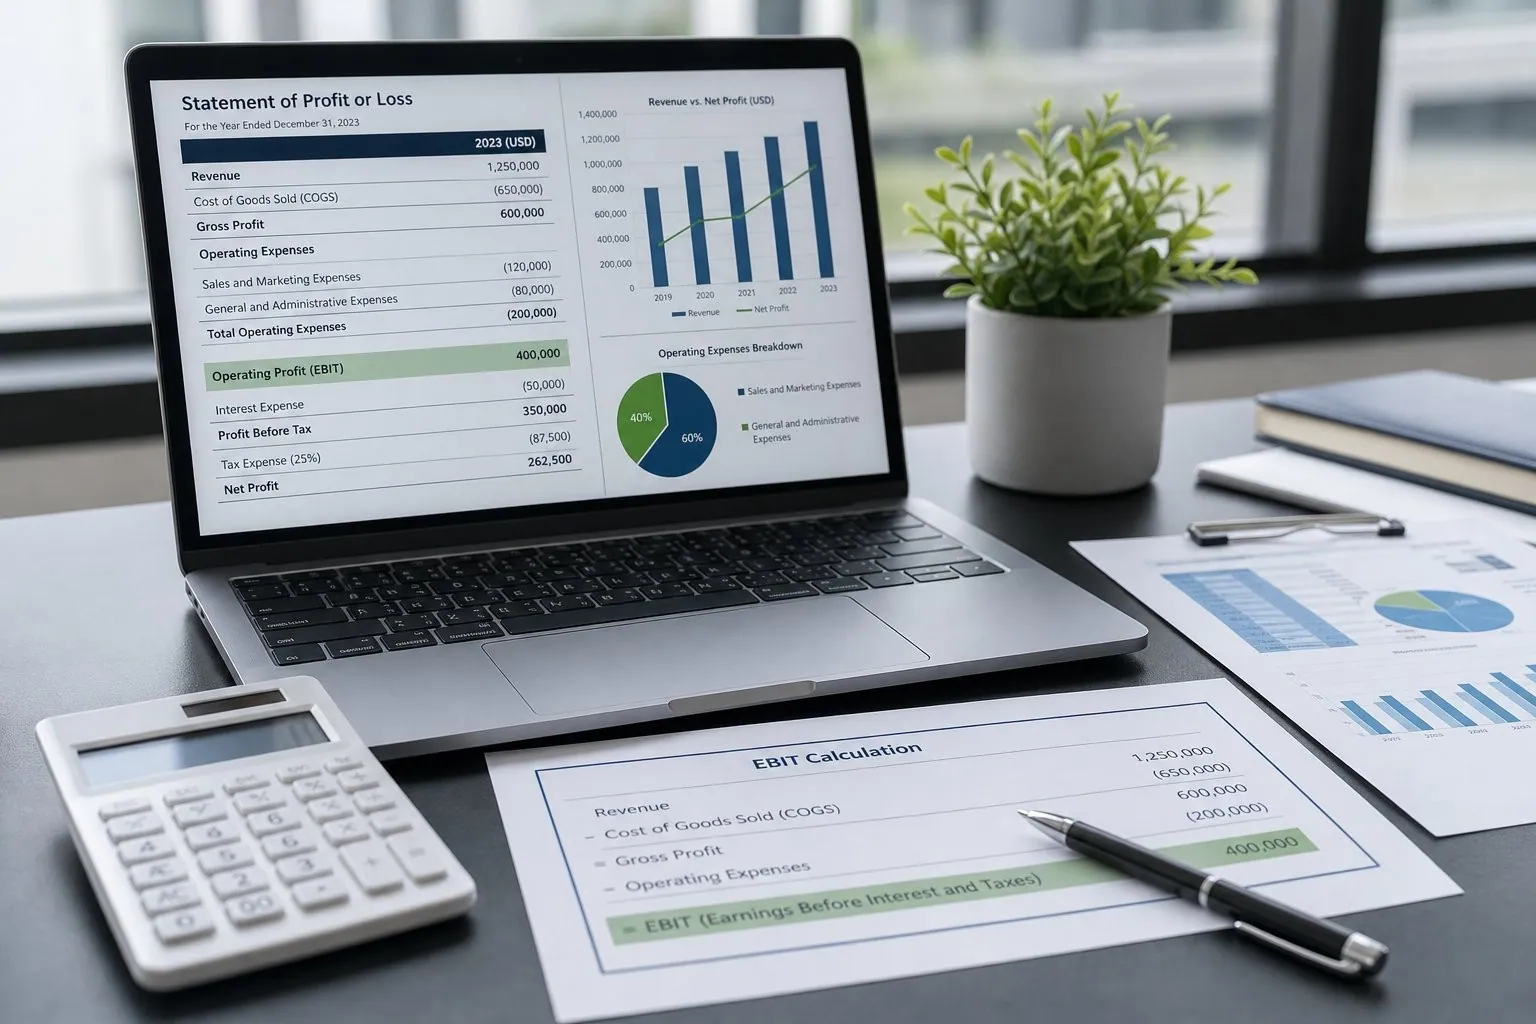
- Earnings Before Interest and Taxes (EBIT) adalah laba perusahaan sebelum dikurangi beban bunga dan pajak.
- EBIT dapat dihitung dengan dua cara, yaitu dari atas dengan mengurangi pendapatan menggunakan biaya operasional, atau dari bawah dengan menambahkan kembali beban bunga dan pajak ke laba bersih.
- EBIT berbeda dari laba bruto, laba bersih, dan EBITDA karena masing-masing menunjukkan tingkat keuntungan yang berbeda dalam laporan laba rugi.
- EBIT digunakan untuk menghitung EBIT margin dan interest coverage ratio. Agar hasil analisis lebih bermakna, bandingkan nilainya dengan perusahaan lain di industri sejenis.
Earnings Before Interest and Taxes (EBIT) merupakan laba perusahaan sebelum dikurangi beban bunga dan pajak. Angka ini biasanya digunakan untuk melihat kinerja operasional perusahaan tanpa memperhitungkan pengaruh struktur pendanaan dan pajak.
Dengan menghitung EBIT, investor bisa memahami seberapa besar laba yang dihasilkan perusahaan dari aktivitas bisnisnya. Lalu, bagaimana rumus dan cara menghitung EBIT berdasarkan laporan keuangan? Simak penjelasan berikut beserta contoh perhitungannya.
Pengertian EBIT dan Posisinya di Laporan Keuangan
Sederhananya, EBIT adalah laba perusahaan sebelum dikurangi beban bunga dan pajak. Dalam hal ini, laba menunjukkan seberapa besar keuntungan perusahaan sebelum memperhitungkan bunga utang dan pajak penghasilan
Fungsi EBIT adalah memudahkan kita membandingkan kinerja bisnis tanpa terganggu perbedaan struktur utang dan tarif pajak.
Untuk memahami EBIT di laporan keuangan, bayangkan laporan laba rugi sebagai tangga yang turun dari atas ke bawah, dikutip dari SEC Beginners' Guide to Financial Statements:
Anak tangga | Istilah Indonesia | Label umum di 10-K | Rumus singkat |
1 | Pendapatan | Net operating revenues / Net sales | – |
2 | Laba bruto | Gross profit | Pendapatan − HPP |
3 | Laba usaha / laba operasional | Operating income | Laba bruto − beban operasional |
4 | EBIT | (sering sama dengan Operating income, atau dihitung dari bawah) | Lihat dua rumus di bawah |
5 | Laba sebelum pajak (EBT) | Income before income taxes | EBIT − beban bunga |
6 | Laba bersih | Net income | EBT − pajak |
EBIT berada setelah beban operasional dan sebelum bunga serta pajak.
Angka-Angka yang Perlu Disiapkan Sebelum Menghitung EBIT
Buka Form 10-K perusahaan di SEC EDGAR atau halaman investor relations perusahaan, kemudian cari bagian Consolidated Statements of Income.
Secara umum, berikut pemetaan istilah-istilahnya:
Pendapatan → Net operating revenues / Net sales / Revenue
HPP (harga pokok penjualan) → Cost of goods sold / Cost of sales
Beban operasional → Selling, general and administrative expenses (SG&A) / Other operating charges
Laba usaha → Operating income / Income from operations
Beban bunga → Interest expense
Pendapatan bunga → Interest income
Laba sebelum pajak → Income before income taxes
Pajak penghasilan → Income taxes
Laba bersih → Net income / Consolidated net income.
Cara Menghitung EBIT dan Rumus
Secara umum, ada dua rumus EBIT yang dipakai yakni metode langsung dan metode tidak langsung.
1. Rumus dari atas (metode langsung)
EBIT = Pendapatan − HPP − Beban operasional
Hasilnya pada dasarnya adalah laba usaha (operating income), sehingga cocok untuk menilai kinerja bisnis inti.
2. Rumus dari bawah (metode tidak langsung)
EBIT = Laba bersih + Beban bunga + Pajak
Rumus ini setara dengan EBIT = Laba sebelum pajak + Beban bunga. Pedoman SEC mengenai ukuran non-GAAP, menyebut bahwa "earnings" dalam EBIT merujuk pada laba bersih menurut GAAP, dan EBIT yang disajikan perusahaan harus direkonsiliasi ke laba bersih. Angka yang sudah "disesuaikan" wajib diberi label lain, misalnya Adjusted EBIT.
Contoh EBIT dalam Laporan Keuangan
Untuk belajar, kita bisa menggunakan ilustrasi laporan laba rugi rekaan milik Contoh Corp. (angka ilustrasi, satuan juta USD) dengan susunan baris seperti di Form 10-K.
Perusahaan ini sengaja diberi pendapatan bunga, equity income, dan other income karena pos-pos itulah yang paling sering membuat EBIT berbeda di laporan nyata.
Langkah 1: Ambil baris yang dibutuhkan
Baris di laporan laba rugi | Juta USD |
Net operating revenues | 1.000 |
Cost of goods sold | 600 |
Gross profit | 400 |
Selling, general and administrative expenses | 150 |
Other operating charges | 50 |
Operating income | 200 |
Interest income | 10 |
Interest expense | 28 |
Equity income (loss) – net | 25 |
Other income (loss) – net | 15 |
Income before income taxes | 222 |
Income taxes | 45 |
Consolidated net income | 177 |
Langkah 2: Hitung dari atas
1.000 − 600 − 150 − 50 = 200 juta USD, sama dengan baris Operating income.
Langkah 3: Hitung dari bawah
177 + 45 + 28 = 250 juta USD (sama dengan 222 + 28).
Catatan: jika laporan hanya menampilkan laba yang diatribusikan ke pemegang saham (misalnya 170), tambahkan kembali kepentingan nonpengendali (7) agar kembali ke laba konsolidasi 177, baru tambahkan bunga dan pajak.
Langkah 4: Kenapa hasilnya berbeda 50 juta USD?
Pos | Juta USD |
EBIT dari bawah | 250 |
EBIT dari atas (Operating income) | 200 |
Selisih | 50 |
Terdiri dari: Interest income | 10 |
Equity income (loss) – net | 25 |
Other income (loss) – net | 15 |
Total tiga pos | 50 |
Metode dari bawah ikut membawa pos non-operasional, sedangkan metode dari atas tidak. Inilah sebabnya dua sumber yang sama-sama benar bisa menyebut angka EBIT berbeda untuk perusahaan yang sama.
Alur ringkas rekonsiliasi:
Pendapatan 1.000 → (−) HPP 600 → (−) SG&A 150 → (−) Other operating charges 50 → Operating income 200 → (+) Interest income 10 → (+) Equity income 25 → (+) Other income 15 → EBIT dari bawah 250 → (−) Interest expense 28 → EBT 222 → (−) Pajak 45 → Laba bersih 177
Setelah angka EBIT kamu ketemu, mari lihat bagaimana EBIT berbeda dari laba bersih, laba sebelum pajak, dan laba bruto. Kamu bisa masukkan ke kalkulator ini:
Catatan pengisian: Masukkan angka tanpa pemisah ribuan atau gunakan titik sebagai pemisah ribuan. Contoh: angka 1,654 juta USD pada Form 10-K ditulis sebagai 1654 atau 1.654, bukan 1,654. Pastikan semua angka menggunakan satuan yang sama.
Ini mencegah angka dengan koma sebagai pemisah ribuan dibaca kalkulator sebagai angka desimal.
Kalkulator ini hanya alat bantu belajar dan tidak memberi penilaian bagus atau buruk. Angka perlu dibandingkan dengan perusahaan sejenis, periode yang sama, dan definisi EBIT yang sama.
Apakah EBIT Sama dengan Net Income dan Laba Bruto?
Tidak. EBIT dengan laba bersih (net income) dan laba bruto. Net income adalah laba setelah semua beban, termasuk bunga dan pajak. EBIT adalah laba sebelum keduanya.
Umumnya, EBIT dan EBT cuma dibedakan oleh beban bunga, sedangkan EBIT dan laba bersih dibedakan oleh bunga dan pajak.
Sementara, laba bruto (gross profit) hanya mengurangi pendapatan dengan HPP (contoh: 1.000 − 600 = 400). EBIT sudah mengurangkan juga beban operasional seperti SG&A, sehingga umumnya lebih kecil daripada laba bruto (200 dibanding 400 pada contoh).
Lalu, apakah EBIT Laba Sebelum Pajak?
Bukan, meski dekat. EBT merupakan laba sebelum pajak, yaitu setelah beban bunga dikurangkan. Karena itu rumusnya bisa:
EBT = EBIT − Beban bunga, atau EBIT = EBT + Beban bunga.
Pada Contoh Corp.: 250 − 28 = 222 juta USD, sama dengan baris income before income taxes. Jadi, EBIT dan EBT hanya dibedakan oleh beban bunga, sedangkan EBIT dan laba bersih dibedakan oleh bunga dan pajak.
Apakah laba usaha termasuk EBIT? Laba usaha (operating income) sering digunakan analis sebagai gambaran kinerja operasional atau pendekatan EBIT karena hanya mencerminkan bisnis inti. Namun, menurut pedoman SEC, EBIT yang disajikan perusahaan dihitung dari laba bersih dengan menambahkan kembali beban bunga dan pajak. Karena itu, laba usaha tidak selalu sama dengan EBIT. Jika terdapat pendapatan bunga, equity income, atau pendapatan lain, EBIT yang dihitung dari bawah bisa lebih besar daripada laba usaha.
Tiga Keputusan yang Mengubah Angka EBIT
Perbedaan angka EBIT biasanya berasal dari tiga pilihan dalam menentukan pos yang diperhitungkan, yaitu:
Memasukkan pos non-operasional atau tidak
Pada Contoh Corp., laba usaha sebesar 200 juta USD, sedangkan EBIT yang dihitung dari bawah sebesar 250 juta USD. Selisih 50 juta USD berasal dari pendapatan bunga, equity income, dan other income.
Menggunakan beban bunga kotor atau bunga bersih
Jika menggunakan bunga bersih (beban bunga dikurangi pendapatan bunga: 28 − 10 = 18 juta USD), hasilnya 222 + 18 = 240 juta USD. Angka ini berbeda dari EBIT 250 juta USD karena perhitungan tersebut menggunakan bunga bersih, bukan beban bunga kotor.
Memulai dari laba konsolidasi atau laba yang diatribusikan kepada pemegang saham
Jika laporan hanya menampilkan laba yang diatribusikan kepada pemegang saham, tambahkan kepentingan nonpengendali sebesar 7 juta USD agar kembali ke laba konsolidasi sebesar 177 juta USD sebelum menghitung EBIT dari bawah.
Aturan praktisnya, pilih satu definisi EBIT dan gunakan secara konsisten saat membandingkan perusahaan atau periode. Waspadai juga angka Adjusted EBIT dalam rilis pers. Jika perusahaan mengeluarkan pos tertentu dari perhitungan, angka tersebut harus diberi label yang berbeda dari EBIT biasa.
Menggunakan EBIT untuk Dua Rasio Penting
EBIT margin
EBIT margin = EBIT ÷ Pendapatan × 100%
Dari laba usaha: 200 ÷ 1.000 = 20%
Dari bawah: 250 ÷ 1.000 = 25%
Sebagai pembanding, data Damodaran (NYU Stern), Januari 2026 menunjukkan pre-tax unadjusted operating margin industri AS berikut:
Industri (AS) | Margin operasi |
Beverage (Soft) | 20,53% |
Software (System & Application) | 32,98% |
Auto & Truck | 2,32% |
Seluruh pasar (tanpa sektor keuangan) | 13,14% |
Margin 20% pada contoh baru bermakna bila dibandingkan dengan industri perusahaan itu: tinggi di industri otomotif, tetapi di bawah rata-rata industri perangkat lunak.
Gunakan margin untuk membandingkan perusahaan sejenis dan melihat tren dari tahun ke tahun, bukan sebagai angka bagus atau buruk yang berdiri sendiri.
Interest coverage ratio
Interest coverage = EBIT ÷ Beban bunga
Dari laba usaha: 200 ÷ 28 = 7,1 kali
Dari bawah: 250 ÷ 28 = 8,9 kali
Pada tabel rating sintetis Damodaran (perusahaan non-keuangan besar, Januari 2026), rasio 6,5 sampai 8,5 kali dipetakan ke Aa2/AA dan di atas 8,5 kali ke Aaa/AAA. Pada contoh, definisi EBIT yang dipakai saja menggeser perusahaan dari kelompok Aa2/AA (7,1 kali) ke Aaa/AAA (8,9 kali). Perlu ditegaskan bahwa ini rating sintetis untuk estimasi, bukan peringkat kredit resmi perusahaan mana pun.
Keterbatasan EBIT yang Perlu Dipahami
EBIT menunjukkan laba berdasarkan pencatatan akuntansi, bukan jumlah kas yang benar-benar diterima perusahaan. Angka ini tidak memperlihatkan secara langsung arus kas operasional, belanja modal, maupun perubahan modal kerja. Karena itu, perusahaan dengan EBIT tinggi belum tentu memiliki arus kas yang kuat.
Selain itu, laba usaha bisa dipengaruhi pos yang tidak terjadi secara rutin, seperti penurunan nilai aset, biaya restrukturisasi, atau keuntungan dari penjualan aset. Pos-pos tersebut bisa membuat EBIT suatu periode terlihat lebih tinggi atau lebih rendah dari kinerja operasional biasanya.
Untuk mendapatkan gambaran yang lebih lengkap, investor sebaiknya membandingkan EBIT dengan arus kas operasional, belanja modal, dan catatan atas laporan keuangan. Periksa juga apakah ada pos sekali jalan yang memengaruhi laba sebelum menarik kesimpulan.
EBIT dan EBITDA Apakah Sama?
EBIT dan EBITDA adalah dua ukuran laba yang berbeda. EBITDA (earnings before interest, taxes, depreciation, and amortization) menambahkan kembali penyusutan (depreciation) dan amortisasi ke EBIT.
Jadi, EBIT dan EBITDA tidak sama. Kecuali perusahaan tidak punya penyusutan dan amortisasi sama sekali.
Aspek | EBIT | EBITDA |
Apa yang ditambahkan kembali | Bunga dan pajak | Bunga, pajak, penyusutan, dan amortisasi |
Fokus | Laba operasional setelah beban aset | Kinerja operasional sebelum beban aset |
Umum dipakai untuk | EBIT margin, interest coverage | Perbandingan perusahaan padat aset, valuasi (misalnya EV/EBITDA) |
Rumus EBIT dan EBITDA
EBIT = Pendapatan − HPP − Beban operasional (atau Laba bersih + Bunga + Pajak)
EBITDA = EBIT + Penyusutan + Amortisasi
Alternatif: EBITDA = Laba bersih + Bunga + Pajak + Penyusutan + Amortisasi
Cara Menghitung EBITDA
Misal, Contoh Corp: mencatat penyusutan dan amortisasi 40 juta USD (angka ini biasanya ada di laporan arus kas atau catatan atas laporan keuangan, dan sudah terkandung di dalam HPP dan SG&A).
Pos | Juta USD |
Operating income (EBIT dari atas) | 200 |
Penyusutan & amortisasi | 40 |
EBITDA dari atas (200 + 40) | 240 |
EBIT dari bawah | 250 |
EBITDA dari bawah (250 + 40) | 290 |
EBITDA lebih besar daripada EBIT sebesar penyusutan dan amortisasi (40). Sama seperti EBIT, EBITDA bisa dihitung dari atas atau dari bawah, jadi sebutkan definisi yang dipakai.
Berapa Persen EBITDA yang Bagus?
Tidak ada satu angka yang berlaku untuk semua perusahaan. EBITDA margin (EBITDA ÷ Pendapatan × 100%) sangat bergantung pada industri: bisnis perangkat lunak umumnya bermargin tinggi, sedangkan manufaktur otomotif dan ritel bermargin tipis.
Pada contoh, EBITDA margin = 240 ÷ 1.000 = 24%.
Cara menilainya yang lebih tepat:
Bandingkan dengan perusahaan sejenis di industri yang sama.
Lihat tren beberapa tahun. Margin yang stabil atau naik umumnya lebih informatif daripada angka satu tahun.
Periksa kualitasnya. EBITDA mengabaikan penyusutan dan beban bunga, sehingga perusahaan padat aset dan berutang besar bisa tampak lebih sehat daripada kenyataannya.
Oleh karena itu, satu persentase tetap seperti di atas 20% pasti bagus tidak dapat dijadikan patokan umum.
Kalau EBIT Negatif, Apa Artinya?
EBIT negatif artinya biaya operasional (termasuk penyusutan) melampaui pendapatan: bisnis inti merugi sebelum bunga dan pajak. Satu tahun negatif belum tentu tanda buruk, misalnya bila ada beban sekali jalan, jadi lihat beberapa tahun sekaligus.
EBIT juga menjadi salah satu komponen Altman Z-Score, yang dipakai untuk menilai risiko kesulitan keuangan perusahaan.
Mengapa EBIT Penting bagi Investor Saham?
Bagi investor saham, EBIT membantu memisahkan kinerja bisnis inti dari keputusan pendanaan dan pajak. Berikut beberapa kegunaan utamanya saat kamu menganalisis perusahaan:
Membandingkan Perusahaan dengan Struktur Utang dan Tarif Pajak Berbeda
Dua perusahaan di industri yang sama bisa mencatat laba bersih yang jauh berbeda hanya karena salah satunya berutang besar atau membayar pajak dengan tarif lain. EBIT mengeluarkan dua faktor itu, sehingga perbandingan lebih fokus pada kemampuan bisnis menghasilkan laba.
Mengukur Kemampuan Perusahaan Membayar bunga
EBIT menjadi pembilang dalam interest coverage ratio (EBIT ÷ beban bunga). Makin tinggi rasionya, makin besar ruang laba operasional untuk menanggung beban bunga utang. Contoh perhitungannya ada di bagian rasio di bawah.
Menilai Valuasi lewat EV/EBIT
Rasio ini membandingkan enterprise value (kapitalisasi pasar + utang − kas) dengan EBIT. Berbeda dengan PER (price earning ratio) yang memakai laba bersih, EV/EBIT ikut memperhitungkan utang, sehingga lebih seimbang untuk membandingkan perusahaan dengan tingkat utang berbeda.
Membaca Kualitas Pertumbuhan
Bandingkan pertumbuhan EBIT dengan pertumbuhan pendapatan dari tahun ke tahun. Jika pendapatan naik tetapi EBIT stagnan atau turun, beban operasional kemungkinan tumbuh lebih cepat daripada penjualan.
Sebaliknya, EBIT yang tumbuh lebih cepat daripada pendapatan umumnya menandakan efisiensi operasional membaik.
Meski begitu, EBIT bukan angka kas dan tidak menunjukkan belanja modal perusahaan. Padukan dengan laporan arus kas sebelum menarik kesimpulan tentang kesehatan keuangan perusahaan.
Hal-hal yang Perlu Diperhatikan Sebelum Memakai Angka EBIT
Periode: tahunan atau kuartalan?
Mata uang dan satuan: juta atau miliar?
Definisi: operating income, EBIT dari bawah, atau Adjusted EBIT?
Sumber: Form 10-K/10-Q atau rilis pers?
Konsistensi: definisi yang sama untuk semua perusahaan dan tahun yang dibandingkan?
Kesimpulan
EBIT bisa dihitung dari atas (pendapatan − HPP − beban operasional) atau dari bawah (laba bersih + bunga + pajak), dan keduanya bisa berbeda karena pos non-operasional seperti pendapatan bunga, equity income, dan other income.
EBIT tidak sama dengan laba bruto, laba bersih, maupun EBITDA, dan paling berguna bila dipakai untuk EBIT margin serta interest coverage ratio dengan definisi yang konsisten. EBIT hanyalah satu bagian dari analisis fundamental, jadi padukan dengan rasio dan informasi lain.
Kalau kamu ingin mempraktikkan cara membaca laporan keuangan perusahaan AS untuk berinvestasi, Anda dapat membuka akun Gotrade.
Disclaimer: PT Valbury Asia Futures Pialang berjangka yang berizin dan diawasi OJK untuk produk derivatif keuangan dengan aset yang mendasari berupa Efek.
Investasi saham berisiko tinggi dan tidak sesuai untuk semua orang. Lakukan analisis pribadi sebelum memutuskan.