Remittance Artinya: Pengertian, Jenis, dan Cara Kerja
 Gabriella Sabatini
 Gabriella Sabatini
Ringkasan
- Remittance artinya pengiriman uang lintas negara untuk kebutuhan keluarga maupun bisnis.
- Jenisnya terdiri dari inward remittance dan outward remittance, berdasarkan arah pengiriman dana.
- Biaya remitansi dipengaruhi biaya transfer, kurs, dan biaya tambahan lainnya.
- Gunakan penyedia berizin, periksa data penerima, dan bandingkan biaya sebelum transfer.
Apakah kamu pernah mengirimkan uang ke luar negeri, atau menerima kiriman uang dari luar negeri? Hal ini merupakan remittance. Yuk, simak lebih lanjut soal pembahasan remittance dan kenapa ada didalam transaksi keuangan.
Artikel ini akan membahas jenis, contoh, biaya transfer supaya kamu bisa lebih mengerti pengiriman uang lintas negara.
Apa Itu Remittance Dalam Dunia Keuangan?
Remittance adalah pengiriman uang dari seseorang atau pihak kepada penerima, yang sering kali dilakukan lintas negara. Dalam keseharian, istilah ini sering dihubungkan dengan seseorang yang bekerja diluar negeri lalu mengirimkan uangnya kepada keluarga di negara asalnya.
Dilansir dari laman Investopedia, remitansi merupakan proses pengiriman uang yang sering dipakai guna memberikan dukungan finansial bagi keluarga di negara yang lain.
Dalam praktiknya, remitansi bisa dipakai untuk kebutuhan seperti:
Membantu keluarga dalam memenuhi kebutuhan biaya harian.
Membayar dana pendidikan hingga kesehatan di negara yang lain.
Menerima pembayaran dari klien internasional.
Membayar pemasok atau mitra bisnis di luar negeri.
Perlu kamu mengerti, bahwa remitansi tidak selalu melibatkan penukaran uang. Kalau mata uang pengiriman dan yang diterima sama, maka transaksi tidak perlu melakukan konversi valuta asing.
Apa Saja Jenis Remittance?
Remitansi bisa dibedakan sesuai arah pengiriman uang, yakni inward remittance dan outward remittance. Keduanya punya arah aliran dana yang berbeda-beda, jadi penting untuk kamu memahami karakteristiknya sebelum menggunakannya untuk transaksi.
Inward Remittance
Inward remittance adalah pengiriman uang dari luar negeri yang diterima oleh pihak di dalam negeri. Sebagai contoh, seseorang yang bekerja di Singapura mengirimkan uang hasilnya kepada keluarga di Indonesia. Maka, perusahaan Indonesia yang menerima pembayaran klien dari luar negeri juga bisa melakukan aktivitas transaksi yang sama.
Outward Remittance
Sebaliknya, outward remittance merupakan pengiriman uang dari dalam negeri kepada penerima di luar negeri. Sebagai contoh, kamu mengirimkan uang untuk biaya kuliah di Australia. Menurut OJK, remitansi adalah layanan pengiriman uang yang dilakukan dari dalam atau luar negeri melalui layanan rekening bank atau pencairan uang tunai.
Aspek | Inward Remittance | Outward Remittance |
Arah dana | Dari luar negeri ke dalam negeri | Dari dalam negeri ke luar negeri |
Pengirim | Berada di luar negeri | Berada di dalam negeri |
Penerima | Berada di dalam negeri | Berada di luar negeri |
Contoh | Keluarga menerima kiriman dari luar negeri | Membayar pemasok di luar negeri |
Contoh Remittance Dalam Kehidupan Sehari-hari
Remitansi dapat terjadi dalam berbagai situasi, mulai dari kebutuhan keluarga hingga transaksi bisnis lintas negara. Berikut beberapa contoh yang bisa membantu kamu memahami penerapannya:
Kiriman uang untuk keluarga. Seseorang yang kerja di Singapura, mengirimkan sebagian uangnya untuk orang tua di Indonesia.
Pembayaran untuk freelancer. Freelancer di Indonesia menerima pembayaran dari klien di Amerika Serikat melalui layanan transfer internasional.
Pembayaran pemasok luar negeri. Perusahaan Indonesia mengirim dana kepada pemasok di Jepang untuk membayar barang yang dibeli.
Contoh diatas memperlihatkan kalau remitansi tidak cuma dipakai untuk membantu keluarga, tapi juga bisa berkaitan dengan penerimaan dana dan kebutuhan transaksi lintas negara.
Bagaimana Cara Kerja Remittance?
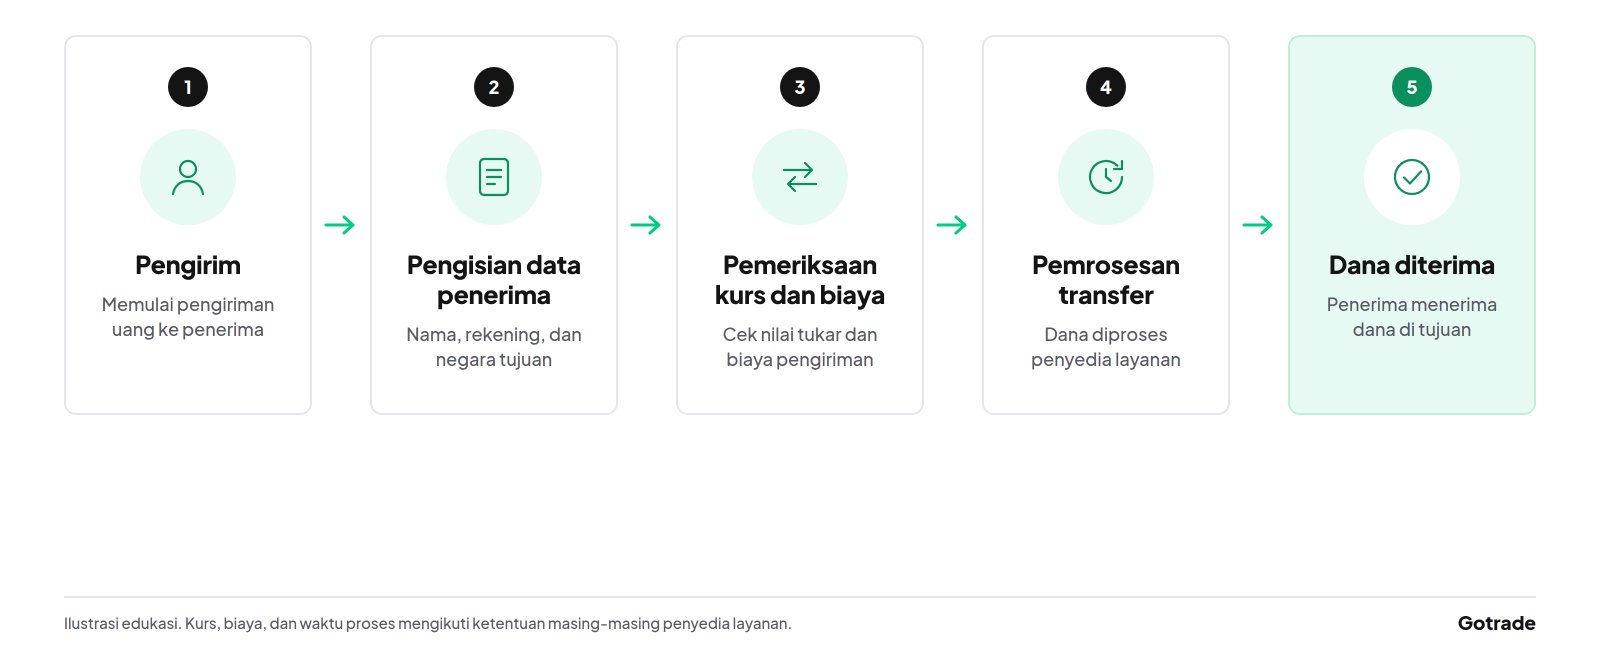
Cara kerja remitansi tergantung pada penyedia layanan ataupun, metode pengiriman yang kamu pilih. Umumnya ada lima tahapan dalam remittance, berikut beberapa tahapannya:
1. Memilih Penyedia Layanan
Langkah pertama yakni memilih bank atau penyedia jasa pengiriman uang, yang memiliki izin sesuai ketentuan. Kamu bisa melakukan pembandingan, antara layanan yang tersedia sesuai dengan negara tujuan dan metode pencairan uangnya.
2. Mengisi Informasi Transaksi
Setelah memilih layanan, kamu bisa memasukkan informasi pengirim dan penerima dengan benar. Data ini biasanya meliputi nama lengkap, nomor rekening, negara tujuan serta nominal uang yang ingin dikirim.
3. Memeriksa Biaya Dan Kurs
Sebelum melanjutkan transaksi, ada baiknya kamu memeriksa kembali biaya transfer, kurs yang dipakai jika ada konversi mata uang dan estimasi dana yang diperoleh. Langkah ini membantu kamu memperkirakan total biaya pengiriman.
4. Menyelesaikan Pembayaran
Jika semua informasi sudah benar, ikuti instruksi penyedia untuk membayar dan mengonfirmasi transaksi. Simpan bukti pembayaran atau nomor referensi agar transaksi lebih mudah ditelusuri jika terjadi kendala.
5. Menunggu Dana Diterima
Setelah transaksi diproses, penerima dapat memperoleh dana melalui rekening bank atau metode pencairan lain yang tersedia. Waktu penerimaan bergantung pada penyedia, negara tujuan, dan ketentuan transaksi.
Menurut Bank Indonesia dalam artikel edukasi tentang remitansi dan transfer dana, layanan transfer dana dapat dilakukan oleh bank atau lembaga keuangan yang bukan bank. Oleh sebab itu, jika melakukan remitansi dari Indonesia, pastikan penyedia layanan tersebut sudah terawasi dan memiliki izin beroperasi.
Baca Juga: Pengertian, Fase dan Strategi Siklus Ekonomi
Apa Perbedaan Remittance Dan Wire Transfer?
Remittance dan wire transfer berkaitan dengan pengiriman uang, tetapi keduanya tidak memiliki arti yang persis sama.
Remittance mengacu pada pengiriman dana kepada pihak lain, sering kali untuk kebutuhan lintas negara. Sementara itu, wire transfer adalah salah satu metode pemindahan dana secara elektronik melalui sistem atau jaringan pembayaran yang tersedia.
Artinya, transaksi remitansi dapat dilakukan melalui wire transfer, tetapi tidak semua remitansi harus menggunakan metode tersebut. Penyedia tertentu mungkin menawarkan metode lain, seperti transfer melalui aplikasi atau layanan pencairan tunai.
Untuk memahami perbedaannya, perhatikan fungsi masing-masing istilah:
Remittance: menjelaskan aktivitas pengiriman uang kepada penerima.
Wire transfer: menjelaskan metode transfer dana secara elektronik.
Layanan remitansi: menyediakan fasilitas pengiriman uang melalui metode yang didukung penyedia tersebut.
Memahami perbedaan ini membantu kamu mengenali layanan yang sesuai dengan kebutuhan tanpa menganggap keduanya selalu merupakan dua jenis transaksi yang terpisah.
Faktor Yang Memengaruhi Biaya Remittance
Biaya remitansi dapat berbeda tergantung pada penyedia layanan, negara tujuan, dan metode transfer. Ada beberapa komponen yang perlu kamu perhatikan sebelum mengirim uang:
Biaya transfer: biaya layanan yang dikenakan penyedia untuk memproses transaksi.
Kurs konversi: nilai tukar yang digunakan ketika uang dikonversi ke mata uang penerima.
Selisih kurs atau spread: perbedaan antara kurs yang digunakan penyedia dan kurs acuan pasar.
Biaya perantara: biaya tambahan yang mungkin dikenakan bank perantara atau bank penerima, bergantung pada jalur transfer.
Tidak semua transaksi dikenai seluruh komponen tersebut. Berdasarkan data World Bank melalui Remittance Prices Worldwide, biaya pengiriman uang lintas negara dapat dibandingkan berdasarkan koridor negara asal dan tujuan serta jenis penyedia layanan. Karena itu, periksa biaya pada jalur transfer yang akan kamu gunakan dan pastikan jumlah bersih yang diterima sebelum menyelesaikan transaksi.
Berapa Biaya Remittance Dan Bagaimana Cara Menghitungnya?
Biaya remitansi bergantung pada nominal, negara tujuan, metode pembayaran, dan penyedia layanan. Jika transaksi melibatkan konversi mata uang, nilai tukar juga memengaruhi jumlah uang yang akhirnya diterima.
Untuk memperkirakan dana yang diterima, kamu dapat menggunakan rumus berikut:
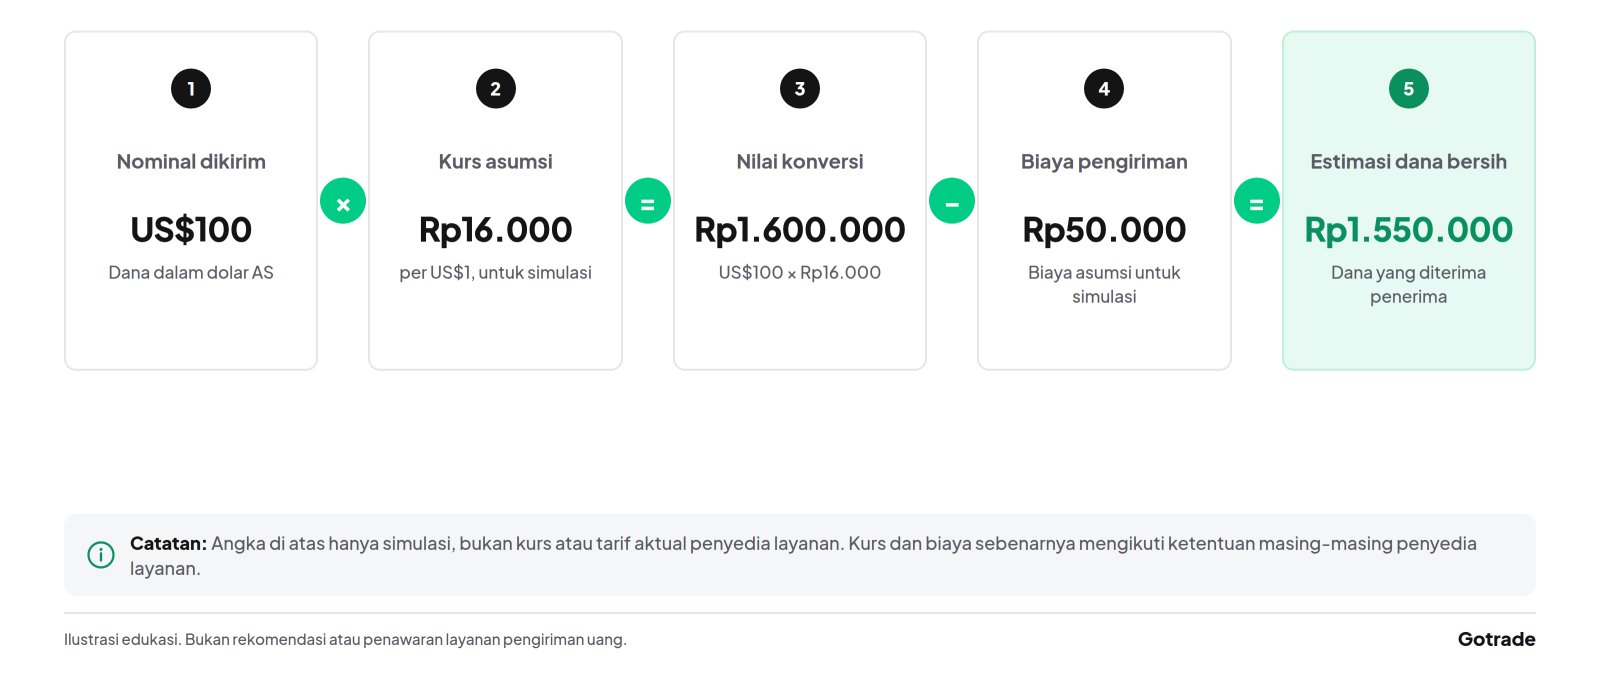
Dana Bersih = (Nominal Transfer × Kurs) − Total Biaya
Contohnya, kamu ingin mengirim US$100 dengan asumsi kurs Rp 16.000 per dolar AS dan total biaya transaksi Rp50.000. Perhitungannya sebagai berikut:
Komponen | Nilai |
Nominal transfer | US$100 |
Kurs asumsi | Rp 16.000/US$ |
Nilai sebelum biaya | Rp 1.600.000 |
Total biaya asumsi | Rp 50.000 |
Estimasi dana bersih | Rp 1.550.000 |
Dengan demikian, penerima diperkirakan memperoleh Rp 1.550.000. Angka tersebut hanya simulasi, bukan tarif aktual penyedia layanan. Biaya dan kurs yang berlaku dapat berbeda sesuai ketentuan transaksi.
Menurut penelitian Thakur, Yadav, Verma, dan Mankame (2026) dalam Journal of Economic Surveys, biaya remitansi yang lebih tinggi berkaitan dengan arus remitansi yang lebih rendah. Temuan ini menegaskan pentingnya memahami komponen biaya dan membandingkan layanan sebelum melakukan transfer.
Apa Manfaat Remittance Bagi Individu Dan Perekonomian?
Remitansi memiliki manfaat bagi penerima dana maupun perekonomian negara. Namun, besarnya dampak bergantung pada kondisi rumah tangga, pemanfaatan uang, dan situasi ekonomi negara penerima.
Beberapa manfaat remitansi antara lain:
Membantu kebutuhan keluarga. Untuk biaya hidup, pendidikan, dan kesehatan.
Mendukung transaksi internasional. Untuk pembayaran individu maupun perusahaan.
Membantu aktivitas ekonomi. Melalui konsumsi, tabungan, atau modal usaha.
Mendukung perekonomian. Dengan meningkatkan pendapatan rumah tangga dan aktivitas ekonomi.
Menurut penelitian Brueckner, Dahal, dan Lin (2026) dalam jurnal World Development, peningkatan remitansi dalam konteks yang diteliti berkaitan dengan kenaikan PDB riil per kapita, konsumsi rumah tangga, dan investasi. Namun, dampaknya dapat berbeda di setiap negara.
Baca Juga: Pengertian, Fase dan Strategi Siklus Ekonomi
Bagaimana Cara Melakukan Remittance Dengan Aman?
Sebelum mengirim atau menerima uang dari luar negeri, ada beberapa hal yang perlu kamu perhatikan agar transaksi berjalan lancar dan terhindar dari risiko penipuan maupun kesalahan pengiriman. Selain memilih penyedia layanan yang tepercaya, kamu juga perlu memeriksa biaya, memastikan data penerima sudah benar, dan memahami prosedur transfer yang berlaku. Berikut beberapa langkah yang bisa kamu lakukan untuk menjaga keamanan transaksi remitansi:
Pilih penyedia berizin. Pastikan penyedia memiliki izin sesuai jenis layanan dan yurisdiksinya.
Periksa informasi penerima. Pastikan nama, nomor rekening, dan tujuan transfer sudah benar.
Bandingkan biaya dan kurs. Periksa total biaya serta estimasi dana bersih yang diterima.
Simpan bukti transaksi. Simpan tanda terima dan nomor referensi untuk memudahkan penelusuran.
Lindungi informasi keamanan. Jangan membagikan PIN atau kode pencairan kepada orang lain.
Pantau status pengiriman. Jika dana terlambat, hubungi penyedia melalui kanal resminya.
Dengan menerapkan langkah-langkah tersebut, kamu dapat mengurangi risiko kesalahan transaksi sekaligus memahami biaya yang perlu dibayarkan sebelum mengirim uang.
Perluas Wawasan Keuanganmu Bersama Gotrade
Memahami remittance membantu kamu mengenali aliran uang dan biaya transaksi internasional. Yuk, perluas wawasan keuanganmu dengan mengenal investasi saham AS melalui Gotrade. Pelajari peluang dan risikonya sebelum menentukan strategi investasi yang sesuai dengan tujuanmu.
Referensi
Investopedia. “Remittance: Definition, Meaning, and Examples.”
Otoritas Jasa Keuangan (OJK). “Remitansi.”
Bank Indonesia. “Remitansi dan Transfer Dana.”
World Bank. Remittance Prices Worldwide.
Thakur, S. Y., Yadav, P. D., Verma, A., & Mankame, Y. (2026). “Remittance Cost: A Systematic Literature Review and Future Research Agenda Using the METRICS Framework.” Journal of Economic Surveys.
Brueckner, M., Dahal, S., & Lin, H. (2026). “Estimating Dynamic Macroeconomic Effects of Exogenous Remittances.” World Development, 199, 107252.
Disclaimer: PT Valbury Asia Futures Pialang berjangka yang berizin dan diawasi OJK untuk produk derivatif keuangan dengan aset yang mendasari berupa Efek.
Investasi saham berisiko tinggi dan tidak sesuai untuk semua orang. Lakukan analisis pribadi sebelum memutuskan.

























