Apa Itu Suku Bunga? Pengertian, Jenis, Cara Kerja, dan Dampaknya
 Gabriella Sabatini

 Gabriella Sabatini

Ringkasan
Ringkasan GoTrade
- Suku bunga adalah biaya penggunaan dana sekaligus imbal hasil bagi pihak yang menyediakan dana.
- Perubahan suku bunga dipengaruhi inflasi, kondisi ekonomi, kebijakan moneter, serta biaya dan risiko pendanaan.
- Bagi investor, perubahan suku bunga dapat memengaruhi obligasi, saham, dan keputusan investasi.
Kamu pasti pernah merasa bingung dan bertanya mengapa cicilan bisa berubah-ubah harganya, bunga pada rekening berbeda tiap bank hingga harga obligasi yang bergerak. Ada satu hal penting yang perlu kamu pahami yakni soal suku bunga. Secara mudahnya, suku bunga berhubungan dengan biaya menggunakan uang sebagai imbalan dari pihak yang menyimpan atau meminjamkan.
Mengerti apa itu suku bukan hanya penting saat ingin mengajukan pinjaman. Untuk para investor, perubahan suku bunga bisa jadi salah satu sinyal untuk membaca kondisi ekonomi yang sedang berjalan. Lantas bagaimana sebenarnya suku bunga bekerja? Apa dampaknya kepada investasi?
Apa Itu Suku Bunga?
Secara sederhana, suku bunga adalah persentase yang menunjukkan biaya atas penggunaan dana atau imbal hasil dari dana yang diberikan kepada pihak lain. Bagi peminjam, bunga merupakan biaya yang perlu dibayarkan karena menggunakan dana milik pihak lain. Sebaliknya, bagi pemberi pinjaman atau pihak yang menyimpan dana, bunga menjadi bentuk imbal hasil yang diterima.
Hal ini berlaku pada aktivitas keuangan, sebagai contoh kamu ingin ambil kredit, maka bank akan memberikan bunga atas dana yang kamu pakai. Sementara itu, ketika kamu menyimpan dana pada produk simpanan tertentu, kamu dapat memperoleh bunga sebagai imbal hasil.
Menurut Investopedia, interest rate adalah biaya yang dibayarkan peminjam kepada pemberi pinjaman atas penggunaan dana sekaligus imbal hasil bagi pihak yang menyediakan dana. Besarnya dapat dipengaruhi oleh kebijakan moneter, inflasi, risiko kredit, serta kondisi ekonomi.
Bagaimana Cara Kerja Suku Bunga?
Suku bunga biasanya ditampilkan dalam bentuk persentase, misalnya 5% atau 6% p.a. Istilah p.a. merupakan singkatan dari per annum, yang berarti per tahun. Jika suatu produk mencantumkan bunga 6% p.a., artinya tingkat bunga yang digunakan sebagai acuan adalah 6% dalam satu tahun. Tapi, jumlah bunga yang diterima atau dibayarkan tetap bergantung pada saldo, jangka waktu, serta metode perhitungannya. Oleh sebab itu, hanya dengan angka persentase saja belum cukup untuk memahami soal berapa biaya pinjaman atau berapa imbal hasil yang sebenarnya diterima.
Sebenarnya bunga menjadi kompensasi bagi pihak yang menyediakan dana karena dana tersebut digunakan, oleh pihak lain selama jangka waktu tertentu. Besaran bunga bisa menjadi alasan berbagai faktor seperti risiko, keadaan pasar, inflasi hingga biaya pendanaan. Untuk pinjaman semakin tinggi bunga semakin besar juga biaya yang ditanggung peminjam. Namun sebaliknya untuk produk simpanan, tingkat bunga yang lebih tinggi punya potensi memberikan imbalan yang lebih besar juga meski tergantung pada ketentuan produk tersebut.
Rumus Suku Bunga yang Perlu Kamu Ketahui
Untuk memahami bagaimana suku bunga memengaruhi biaya pinjaman atau imbal hasil yang kamu terima, ada beberapa rumus sederhana yang bisa digunakan. Rumus ini membantu kamu melihat hubungan antara jumlah pokok, tingkat bunga, waktu, dan inflasi.
1. Rumus Sederhana Menghitung Bunga
Bunga = Pokok × Suku Bunga × Waktu
Misalnya, kamu menyimpan uang sebesar Rp10 juta dengan suku bunga 5% per tahun selama 1 tahun. Maka:
Rp10.000.000 × 5% × 1 = Rp 500.000
Perlu kamu pahami, bahwa bunga yang diperoleh adalah Rp 500.000 sebelum memperhitungkan pajak atau ketentuan lain dari produk tersebut. Namun, rumus ini adalah contoh ilustrasi sederhana, perhitungan aktual bisa berbeda-beda tergantung pada produk dan metode perhitungan yang digunakan. .
2. Rumus Suku Bunga Riil
Selain menghitung bunga yang diterima atau dibayarkan, kamu juga perlu memperhatikan pengaruh inflasi terhadap nilai bunga. Secara sederhana, suku bunga riil dapat dihitung dengan rumus:
Suku Bunga Riil ≈ Suku Bunga Nominal − Inflasi
Misalnya, jika suku bunga nominal sebesar 6% dan inflasi 3%, maka suku bunga riil secara sederhana sekitar 3%. Rumus ini membantu menunjukkan bahwa imbal hasil secara nominal belum tentu mencerminkan peningkatan daya beli kamu setelah memperhitungkan inflasi.
Baca Juga: Bagaimana Cara Kerja Investasi Saham? Pahami Sebelum Mulai
Jenis-Jenis Suku Bunga dan Perbedaannya
Suku bunga tidak hanya terdiri dari satu jenis. Perbedaannya dapat dilihat dari cara tingkat bunga berubah, metode perhitungan, hingga pengaruh inflasi.
1. Fixed Rate dan Floating Rate
Fixed rate adalah suku bunga tetap yang tidak berubah selama periode yang telah ditentukan. Jenis ini memberikan kepastian karena biaya bunga relatif lebih mudah diperkirakan. Sementara itu, floating rate atau bunga mengambang dapat berubah mengikuti kondisi atau acuan tertentu. Karena itu, pembayaran bunga dapat meningkat atau menurun selama periode pinjaman.
2. Bunga Flat, Efektif, dan Anuitas
Bunga flat menghitung bunga berdasarkan pokok awal pinjaman. Metode ini membuat perhitungan terlihat sederhana, tetapi persentasenya tidak selalu menggambarkan beban bunga sebenarnya sepanjang masa pinjaman. Bunga efektif menghitung bunga berdasarkan sisa pokok pinjaman. Ketika pokok berkurang, bunga yang dihitung juga cenderung semakin kecil.
Sementara itu, metode anuitas menggunakan perhitungan bunga efektif dengan pembayaran angsuran total yang umumnya dibuat tetap setiap periode. Porsi bunga dan pokok di dalam angsuran akan berubah seiring waktu.
3. Suku Bunga Nominal dan Riil
Suku bunga nominal adalah tingkat bunga yang tercantum langsung dalam suatu produk atau transaksi tanpa memperhitungkan inflasi. Sementara itu, suku bunga riil memperhitungkan pengaruh inflasi sehingga dapat memberikan gambaran yang lebih realistis mengenai nilai atau daya beli dari imbal hasil yang kamu terima.
Jenis Suku Bunga | Pengertian Singkat | Contoh Penggunaan |
Fixed rate | Tingkat bunga tetap selama periode tertentu | Kredit dengan bunga tetap |
Floating rate | Tingkat bunga dapat berubah mengikuti acuan/kondisi pasar | Kredit dengan bunga mengambang |
Flat | Bunga dihitung dari pokok awal | Beberapa produk pinjaman |
Efektif | Bunga dihitung dari sisa pokok | Kredit dengan pokok menurun |
Anuitas | Angsuran total umumnya tetap, komposisi bunga dan pokok berubah | Kredit atau KPR |
Nominal | Tingkat bunga sebelum memperhitungkan inflasi | Produk simpanan/pinjaman |
Riil | Tingkat bunga setelah mempertimbangkan inflasi | Analisis daya beli dan investasi |
Siapa yang Menentukan Suku Bunga?
Di Indonesia, salah satu faktor penting yang memengaruhi kondisi suku bunga adalah kebijakan Bank Indonesia. Dilansir dari laman Bank Indonesia, BI-Rate merupakan suku bunga kebijakan yang digunakan sebagai instrumen utama kebijakan moneter untuk memengaruhi aktivitas perekonomian dan mendukung pencapaian sasaran inflasi.
Sejak 21 Desember 2023, Bank Indonesia menggunakan nama BI-Rate sebagai suku bunga kebijakan, menggantikan istilah BI7DRR. Perubahan nama tersebut tidak mengubah makna kebijakannya. Namun, perlu dipahami bahwa BI-Rate bukan berarti setiap suku bunga pinjaman atau simpanan akan berubah dengan besaran yang sama. Bank dan lembaga keuangan memiliki biaya pendanaan, risiko, strategi bisnis, serta kondisi likuiditas masing-masing.
Perubahan BI-Rate kemudian dapat memengaruhi suku bunga di pasar keuangan dan diteruskan ke berbagai aktivitas ekonomi. Secara sederhana, ketika BI-Rate naik, biaya dana di pasar dapat ikut terdorong naik. Kondisi tersebut dapat memengaruhi bunga kredit dan simpanan, lalu memengaruhi keputusan rumah tangga maupun perusahaan dalam menggunakan dana.
Sebaliknya, ketika suku bunga kebijakan turun, biaya pendanaan dapat menjadi lebih rendah. Kondisi ini dapat mendukung peningkatan kredit, konsumsi, maupun investasi. Namun, proses tersebut tidak terjadi secara instan. Bank Indonesia juga menjelaskan bahwa transmisi kebijakan moneter memiliki jeda waktu dan dampaknya dapat berbeda tergantung kondisi ekonomi.
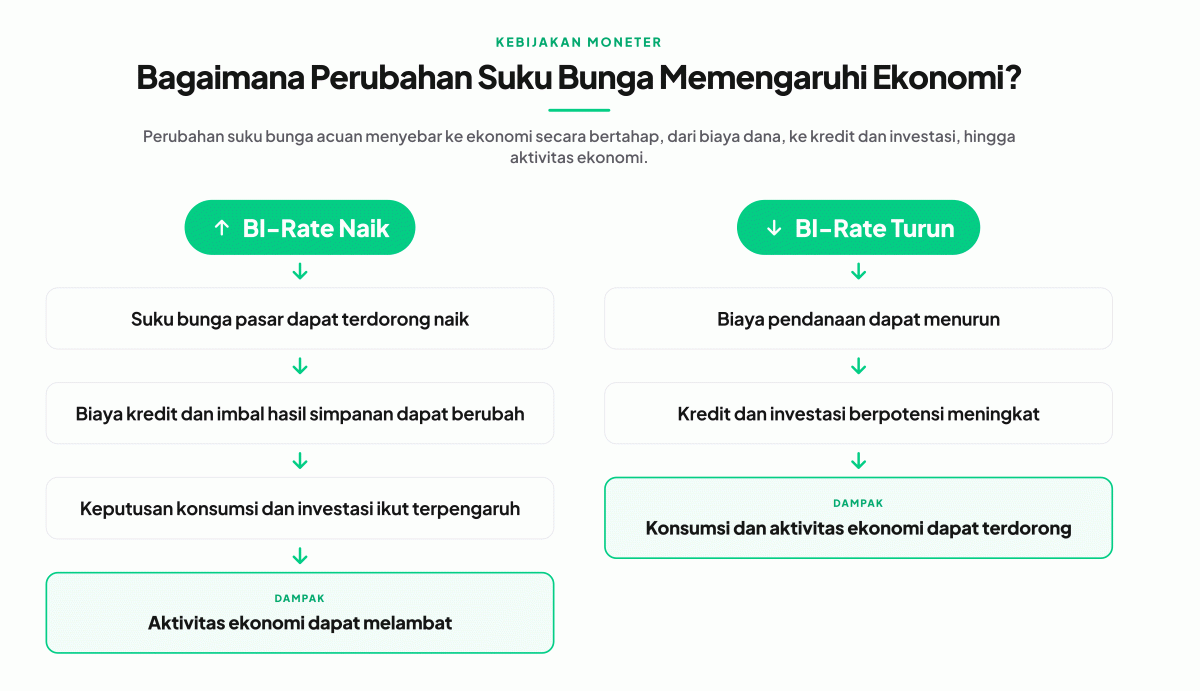
Catatan: dampak aktual tidak selalu langsung dan dapat berbeda sesuai kondisi ekonomi, inflasi, likuiditas, serta ekspektasi pasar.
Mengapa Suku Bunga Bisa Berubah?
Suku bunga tidak ditetapkan dan berubah secara sembarangan. Pergerakannya berkaitan dengan kondisi ekonomi, kebijakan moneter, serta situasi di pasar keuangan. Ketika kondisi ekonomi berubah, bank sentral dan lembaga keuangan dapat menyesuaikan kebijakan maupun tingkat bunga untuk merespons berbagai risiko dan kebutuhan ekonomi. Beberapa faktor utama yang dapat memengaruhi perubahan suku bunga antara lain:
Inflasi: Tekanan inflasi yang meningkat dapat mendorong bank sentral menaikkan suku bunga untuk menjaga stabilitas harga.
Kondisi ekonomi: Pertumbuhan ekonomi dan tingginya permintaan dana dapat mendorong perubahan tingkat suku bunga.
Risiko dan biaya pendanaan: Risiko pinjaman, biaya pendanaan, dan kondisi likuiditas juga dapat memengaruhi tingkat bunga.
Baca Juga: 8 Aplikasi Investasi Saham 2026 yang Aman, Bisa Pakai Modal Kecil
Apa Dampak Perubahan Suku Bunga?
Perubahan suku bunga dapat memengaruhi berbagai keputusan keuangan, mulai dari biaya pinjaman dan imbal hasil tabungan hingga harga dan valuasi aset investasi. Namun, dampaknya tidak selalu sama pada setiap produk atau aset karena dipengaruhi oleh karakteristik masing-masing serta kondisi ekonomi secara keseluruhan.
Dalam kehidupan sehari-hari, perubahan suku bunga dapat terlihat melalui beberapa hal berikut:
Pinjaman: Kenaikan bunga dapat membuat biaya pinjaman, terutama dengan bunga floating, menjadi lebih mahal.
Tabungan: Kenaikan bunga dapat meningkatkan potensi imbal hasil dari sebagian produk simpanan.
Obligasi: Kenaikan suku bunga cenderung menekan harga obligasi yang sudah beredar, sedangkan penurunan bunga dapat mendukung kenaikan harganya.
Saham: Suku bunga yang lebih tinggi dapat meningkatkan biaya pendanaan perusahaan dan memengaruhi valuasi saham.
Keputusan investasi: Perubahan suku bunga dapat memengaruhi preferensi investor terhadap berbagai aset, tetapi dampaknya tidak selalu seragam.
Pada obligasi dan saham, penelitian Kasnelly dan Agustia (2025) dalam Zona Keuangan memperlihatkan kalau perubahan suku bunga berhubungan dengan perubahan harga obligasi dan valuasi saham. Penelitian ini juga menyatakan bahwa dampaknya bisa berbeda pada antar aset dan sektor.
Sementara itu, penelitian Sia et al. (2025) dalam Journal of Economics and Development secara khusus membahas hubungan inflasi, suku bunga, dan harga saham Indonesia. Hasil penelitian menunjukkan bahwa perubahan suku bunga dapat memberikan respons yang asimetris terhadap harga saham Indonesia.
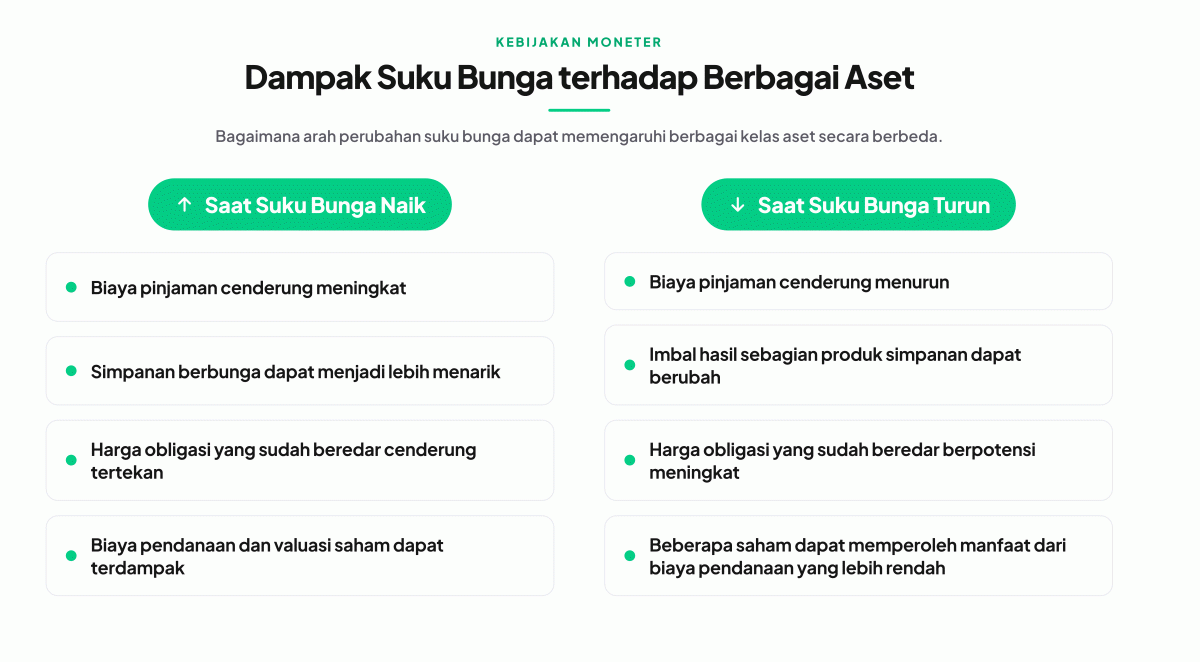
Dampak aktual dapat berbeda karena dipengaruhi inflasi, pertumbuhan ekonomi, nilai tukar, kinerja perusahaan, dan ekspektasi pasar.
Apa yang Perlu Diperhatikan Saat Melihat Suku Bunga?
Saat melihat atau membandingkan suku bunga, jangan hanya terpaku pada angka persentasenya. Ada beberapa hal lain yang perlu kamu perhatikan agar bisa memahami biaya atau potensi imbal hasil secara lebih tepat, yaitu:
Metode perhitungan: Pada pinjaman, perhatikan apakah bunga menggunakan metode flat, efektif, atau anuitas karena masing-masing dapat menghasilkan beban bunga yang berbeda.
Tenor: Jangka waktu pinjaman atau investasi dapat memengaruhi total bunga yang dibayarkan atau imbal hasil yang diterima.
Ketentuan produk: Untuk simpanan, perhatikan saldo minimum, pajak, periode pembayaran bunga, serta ketentuan lain yang berlaku.
Risiko: Tingkat bunga yang lebih tinggi tidak selalu berarti lebih menguntungkan karena bisa disertai risiko yang lebih besar.
Inflasi: Perhatikan inflasi karena imbal hasil secara nominal belum tentu mencerminkan peningkatan daya beli secara riil.
Kondisi ekonomi: Suku bunga perlu dilihat bersama faktor lain, seperti pertumbuhan ekonomi, kebijakan moneter, dan kondisi pasar.
Dampak terhadap investasi: Untuk para investor, perubahan suku bunga ada baiknya kalau tidak dijadikan satu-satunya sebagai dasar keputusan dalam finansial. Pakailah suku bunga, sebagai salah satu indikator dalam memahami kondisi ekonomi dan dalam pengambilan keputusan atas aset yang dimiliki..
Dengan mempertimbangkan faktor-faktor tersebut, kamu bisa membandingkan suku bunga secara lebih menyeluruh, bukan sekadar memilih angka persentase yang terlihat paling rendah atau paling tinggi.
Pahami Suku Bunga, Mulai Investasi Bersama GoTrade
Memahami apa itu suku bunga bukan hanya berguna ketika memilih pinjaman atau simpanan, tetapi juga membantu kamu membaca kondisi ekonomi dan memahami dinamika berbagai aset. Suku bunga dapat memengaruhi biaya pendanaan, keputusan konsumsi, investasi perusahaan, harga obligasi, hingga valuasi saham, meski bukan satu-satunya faktor yang menentukan pergerakan pasar karena inflasi, pertumbuhan ekonomi, nilai tukar, kinerja perusahaan, valuasi, serta ekspektasi investor juga perlu diperhatikan. Jika kamu ingin mulai berinvestasi dan mengikuti perkembangan pasar, Gotrade dapat menjadi salah satu aplikasi yang digunakan untuk mengakses dan mengelola investasi. Dengan memahami faktor seperti suku bunga, inflasi, dan kondisi ekonomi, kamu dapat memiliki perspektif yang lebih baik sebelum menentukan pilihan investasi.
Referensi:
Investopedia. “Interest Rates: Types and What They Mean to Borrowers”
Bank Indonesia. “Memahami Suku Bunga Acuan BI: Kunci Ambil Keputusan Keuangan yang Tepat”
Sia, P.-C., Puah, C.-H., Leong, C.-M., Yii, K.-J., & Tang, M. M.-J. (2025). “Does inflation or interest rate matter to Indonesian stock prices? An asymmetric approach.” Journal of Economics and Development,
Kasnelly, S., & Agustia, I. (2025) “Pengaruh Suku Bunga terhadap Valuasi Obligasi dan Saham di Pasar Keuangan Indonesia Periode 2024–2025.” Zona Keuangan, 15(2).
Disclaimer: PT Valbury Asia Futures Pialang berjangka yang berizin dan diawasi OJK untuk produk derivatif keuangan dengan aset yang mendasari berupa Efek.