Utang Wesel: Jenis, Cara Menghitung Bunga, dan Risikonya
 Gabriella Sabatini

 Gabriella Sabatini
Ringkasan
- Utang wesel merupakan kewajiban tertulis perusahaan dengan ketentuan pembayaran tertentu.
- Jenisnya meliputi wesel jangka pendek, jangka panjang, berbunga, dan tidak berbunga.
- Perhitungannya mencakup bunga, jatuh tempo, jurnal, serta risiko pelunasan.
Pernah menemukan istilah utang wesel dalam laporan keuangan perusahaan? Istilah ini berkaitan dengan kewajiban pembayaran tertulis yang memiliki nilai dan jatuh tempo tertentu.
Lalu, bagaimana cara menghitung bunga dan membedakannya dari utang usaha? Yuk, pelajari pengertian, contoh perhitungan, hingga jurnal utang wesel dari penerbitan sampai pelunasan!
Apa Itu Utang Wesel dalam Akuntansi?
Utang wesel adalah kewajiban perusahaan untuk membayar sejumlah uang kepada pihak lain berdasarkan janji tertulis (notes payable) dengan ketentuan tertentu. Dokumen ini umumnya mencantumkan nilai pinjaman, jangka waktu, tanggal jatuh tempo, serta suku bunga apabila ada. Dalam akuntansi, utang wesel termasuk akun liabilitas karena perusahaan berkewajiban mengembalikan dana atau membayar sejumlah uang kepada pihak lain.
Contohnya, perusahaan meminjam Rp 60 juta dari bank dengan menerbitkan wesel berjangka waktu 90 hari dan bunga 12% per tahun. Artinya, perusahaan harus melunasi pokok pinjaman beserta bunga sesuai kesepakatan. Pencatatan dan penyajian utang wesel perlu memperhatikan standar akuntansi yang relevan.
Menurut Ikatan Akuntan Indonesia (IAI), perubahan penomoran PSAK dan ISAK dalam Standar Akuntansi Keuangan Indonesia berlaku efektif sejak 1 Januari 2024 tanpa mengubah substansi pengaturannya. Dalam pembahasan utang wesel, standar yang relevan antara lain PSAK 109 tentang Instrumen Keuangan dan PSAK 201 tentang Penyajian Laporan Keuangan, yang memiliki ruang lingkup pengaturan berbeda.
Apa Perbedaan Wesel, Surat Sanggup, dan Utang Wesel?
Istilah wesel, surat sanggup, dan utang wesel memiliki pengertian berbeda jika dilihat dari sisi hukum dan akuntansi. Perbedaan utamanya terletak pada bentuk kewajiban serta pihak yang bertanggung jawab melakukan pembayaran.
Instrumen | Pengertian | Fungsi |
Surat wesel | Perintah tertulis tanpa syarat dari penerbit kepada pihak tertarik untuk membayar sejumlah uang kepada penerima. | Memerintahkan pihak lain melakukan pembayaran. |
Surat sanggup | Janji tertulis dari penerbit untuk membayar sejumlah uang kepada pihak yang berhak menerima. | Menyatakan kesanggupan penerbit untuk membayar. |
Utang wesel | Kewajiban pembayaran tertulis yang dicatat perusahaan sebagai notes payable. | Mencatat kewajiban perusahaan dalam pembukuan. |
Menurut Hukumonline, wesel dapat digunakan sebagai alat kredit atau pembayaran pada waktu tertentu, sedangkan cek berfungsi sebagai alat pembayaran tunai. Dalam akuntansi, istilah utang wesel umumnya merujuk pada kewajiban tertulis perusahaan (notes payable), yang karakteristiknya tidak selalu sama dengan surat wesel menurut hukum.
Apa Saja Unsur yang Harus Diperhatikan dalam Utang Wesel?
Dalam transaksi utang wesel, terdapat beberapa informasi penting yang menentukan besarnya kewajiban dan waktu pelunasannya. Unsur-unsur ini juga menjadi dasar untuk menghitung bunga serta mencatat transaksi dalam pembukuan perusahaan.
Berikut unsur-unsur yang perlu diperhatikan:
Nilai pokok utang: Jumlah pinjaman utama.
Pihak penerbit: Pihak yang berkewajiban membayar.
Penerima pembayaran: Pihak yang berhak menerima pelunasan.
Tanggal penerbitan: Tanggal wesel dibuat.
Jangka waktu: Periode pinjaman.
Tanggal jatuh tempo: Batas waktu pembayaran.
Suku bunga: Tingkat bunga jika dikenakan.
Ketentuan pembayaran: Cara dan syarat pelunasan.
Pastikan setiap unsur tercantum dan dipahami agar perusahaan tidak keliru menghitung bunga, menentukan jatuh tempo, maupun mencatat kewajiban.
Baca Juga: Rumus Debt to Asset Ratio (DAR): Cara Hitung dan Contohnya
Apa Perbedaan Utang Wesel, Utang Usaha, dan Piutang Wesel?
Ketiga istilah ini sama-sama berkaitan dengan transaksi kredit, tetapi memiliki fungsi dan posisi pencatatan yang berbeda. Agar tidak tertukar, kamu bisa melihat perbandingannya dari sisi jenis akun, sumber transaksi, dan posisi perusahaan.
Aspek | Utang Wesel | Utang Usaha | Piutang Wesel |
Istilah Inggris | Notes payable | Accounts payable | Notes receivable |
Jenis akun | Liabilitas | Liabilitas | Aset |
Sumber transaksi | Pinjaman atau janji pembayaran tertulis | Pembelian barang atau jasa secara kredit | Pemberian pinjaman atau hak tagih tertulis |
Posisi perusahaan | Pihak yang wajib membayar | Pihak yang wajib membayar | Pihak yang berhak menerima pembayaran |
Bunga | Dapat berbunga atau tidak berbunga | Umumnya tidak memiliki bunga eksplisit, bergantung kesepakatan | Dapat menghasilkan pendapatan bunga |
Contohnya, perusahaan A meminjam uang dari perusahaan B dan menerbitkan wesel sebagai bukti kewajiban. Perusahaan A mencatatnya sebagai utang wesel, sedangkan perusahaan B mencatatnya sebagai piutang wesel. Sementara itu, utang usaha timbul dari pembelian barang atau jasa secara kredit tanpa penerbitan wesel khusus.
Apa Saja Jenis-Jenis Utang Wesel?
Utang wesel dapat dibedakan berdasarkan jangka waktu pelunasan dan ketentuan bunganya. Pembagian ini memengaruhi pengelolaan kewajiban serta penyajiannya dalam laporan keuangan perusahaan.
Utang Wesel Jangka Pendek dan Jangka Panjang
Berdasarkan waktu pelunasannya, utang wesel terbagi menjadi dua jenis:
Utang wesel jangka pendek: Kewajiban yang harus dilunasi dalam 12 bulan setelah tanggal pelaporan atau dalam siklus operasi normal. Contohnya, wesel senilai Rp 60 juta dengan tenor 90 hari.
Utang wesel jangka panjang: Kewajiban yang tidak memenuhi kriteria liabilitas jangka pendek, misalnya wesel dengan tenor tiga tahun. Bagian yang jatuh tempo dalam 12 bulan berikutnya tetap perlu diperhatikan dalam laporan keuangan.
Utang Wesel Berbunga dan Tidak Berbunga
Berdasarkan ketentuan bunganya, utang wesel juga terbagi menjadi dua jenis:
Utang wesel berbunga (interest-bearing note): Mencantumkan tingkat bunga dalam perjanjian. Contohnya, pinjaman Rp 60 juta dengan bunga 12% per tahun selama 90 hari.
Utang wesel tidak berbunga (non-interest-bearing note): Tidak mencantumkan bunga secara eksplisit, tetapi dana yang diterima bisa lebih rendah daripada nilai nominal yang harus dibayar. Selisihnya disebut diskonto (discount on notes payable).
Menurut artikel akademik dalam Journal of Accounting Education, perhitungan tingkat bunga efektif pada wesel dengan diskonto perlu memperhatikan selisih antara nilai nominal dan jumlah bersih yang diterima, termasuk pada wesel tanpa bunga eksplisit.
Bagaimana Cara Menghitung Bunga dan Tanggal Jatuh Tempo Utang Wesel?
Setelah mengetahui jenis-jenisnya, kamu perlu memahami cara menghitung bunga dan menentukan tanggal pembayaran. Perhitungan ini membantu perusahaan memperkirakan total kewajiban yang harus disiapkan sebelum wesel jatuh tempo.
Rumus Menghitung Bunga Utang Wesel
Untuk menghitung bunga pada wesel berbunga, kamu dapat menggunakan rumus bunga sederhana berikut:
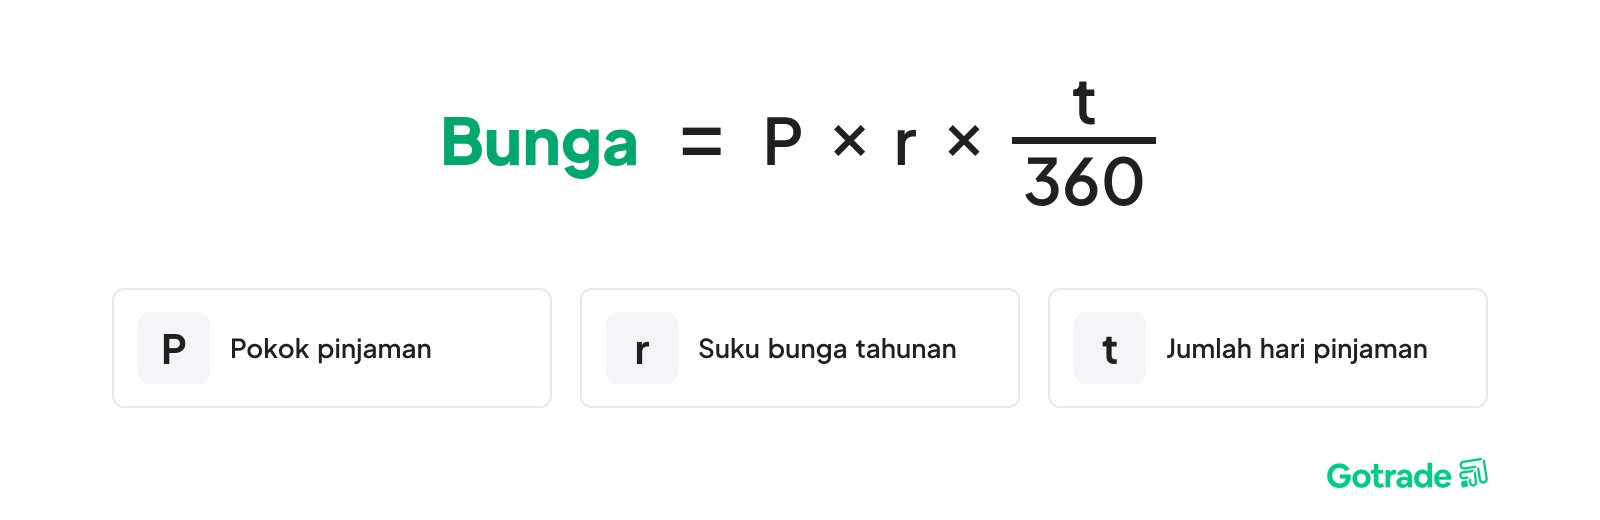
Keterangan:
P = nilai pokok utang.
r = tingkat bunga tahunan.
t = jumlah hari pinjaman.
360 = dasar perhitungan hari dalam satu tahun.
Setelah memperoleh nilai bunga, kamu bisa menghitung total pembayaran saat jatuh tempo dengan rumus:
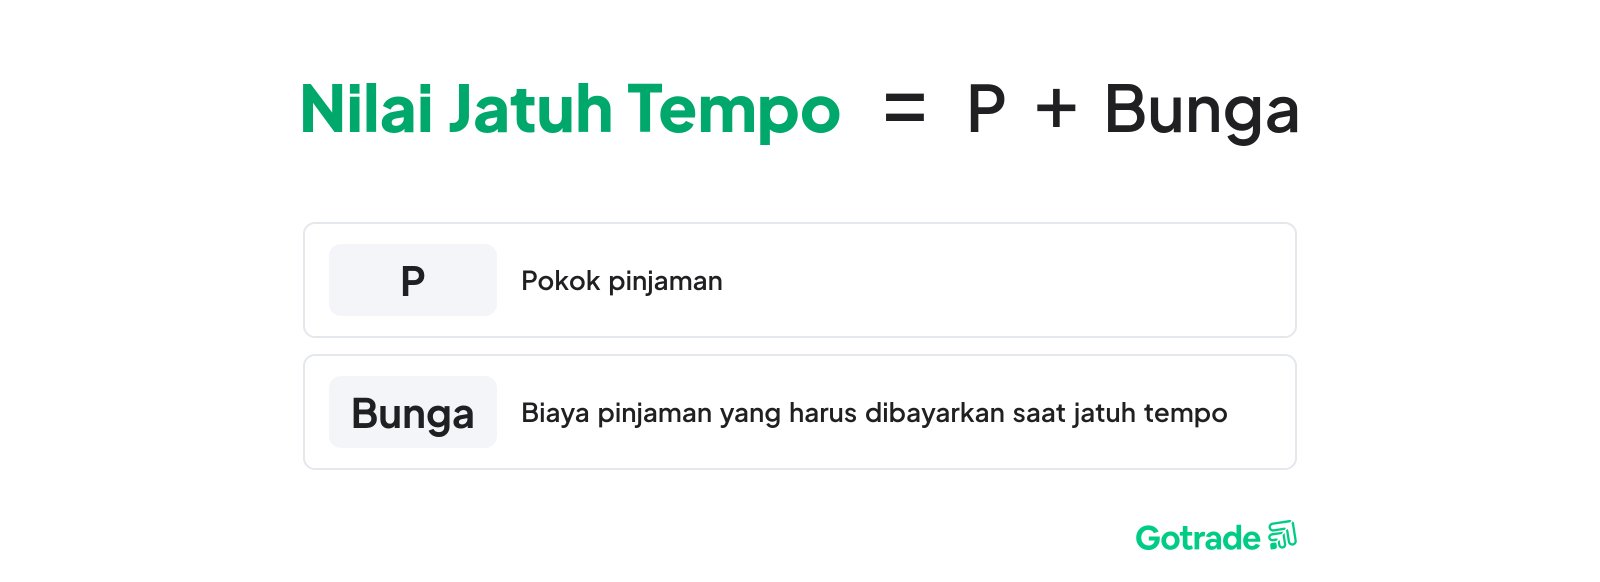
Perlu diperhatikan, penggunaan dasar 360 atau 365 hari bergantung pada ketentuan perjanjian atau instruksi perhitungan yang digunakan. Jadi, jangan langsung menganggap semua wesel menggunakan dasar 360 hari.
Contoh Perhitungan Bunga dan Nilai Jatuh Tempo
Agar lebih mudah dipahami, mari gunakan contoh sederhana. Misalnya, sebuah perusahaan menerbitkan wesel dengan ketentuan berikut:
Nilai pokok utang: Rp 60.000.000
Suku bunga: 12% per tahun
Jangka waktu: 90 hari
Dasar perhitungan: 360 hari
Langkah pertama, masukkan angka tersebut ke dalam rumus:
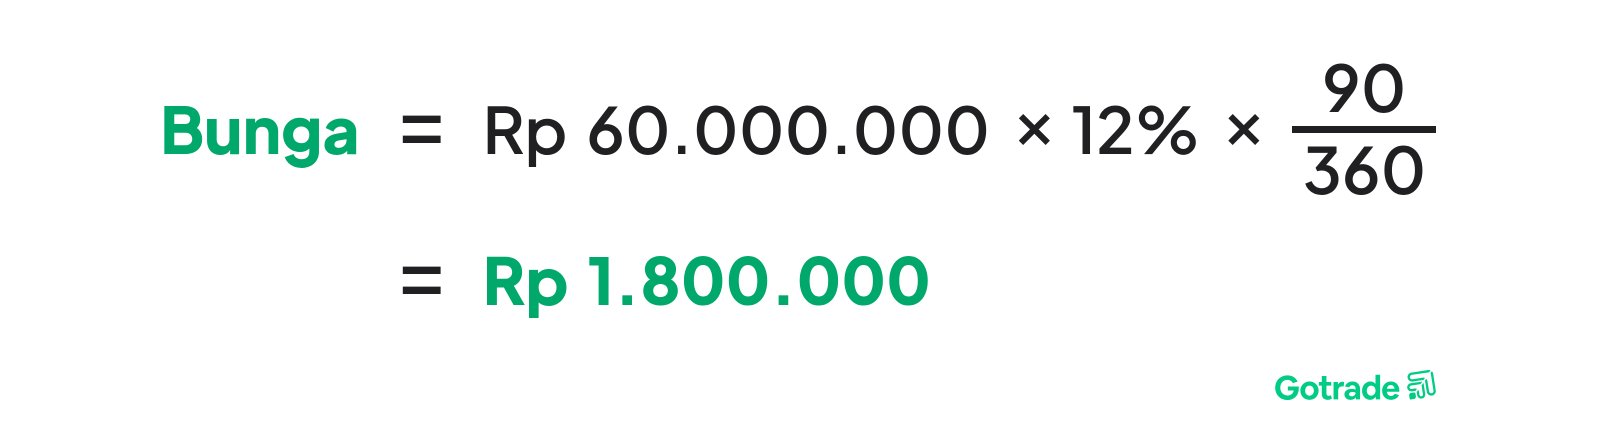
Setelah mengetahui jumlah bunganya, hitung nilai jatuh tempo:
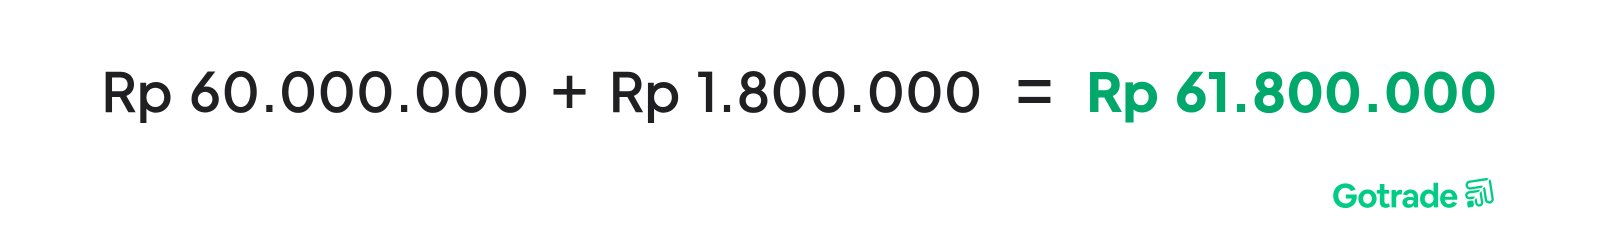
Jadi, perusahaan harus membayar total Rp 61.800.000 saat wesel jatuh tempo. Jumlah tersebut terdiri dari pokok pinjaman sebesar Rp 60 juta dan bunga sebesar Rp 1,8 juta.
Cara Menentukan Tanggal Jatuh Tempo Utang Wesel
Tanggal jatuh tempo utang wesel ditentukan berdasarkan tanggal penerbitan dan jangka waktu yang disepakati. Misalnya, wesel diterbitkan pada 1 Desember 2026 dengan tenor 90 hari. Jika tanggal penerbitan tidak dihitung, penghitungan dimulai pada 2 Desember 2026.
Dengan perhitungan tersebut, wesel jatuh tempo pada 1 Maret 2027. Tanggal ini penting agar perusahaan dapat menyiapkan dana untuk melunasi pokok pinjaman dan bunga sesuai ketentuan dalam perjanjian.
Bagaimana Contoh Jurnal Utang Wesel dari Penerbitan sampai Pelunasan?
Setelah memahami perhitungan bunga dan tanggal jatuh tempo, kamu juga perlu mengetahui bagaimana transaksi tersebut dicatat dalam jurnal akuntansi. Pencatatan dilakukan sejak perusahaan menerima pinjaman, mengakui bunga, hingga membayar seluruh kewajibannya.
Agar lebih mudah diikuti, kita gunakan kembali contoh perusahaan yang menerbitkan wesel Rp 60 juta dengan bunga 12% per tahun dan tenor 90 hari.
Jurnal Saat Utang Wesel Diterbitkan
Ketika perusahaan menerima pinjaman dan menerbitkan wesel, kas perusahaan bertambah. Pada saat yang sama, perusahaan juga mengakui kewajiban berupa utang wesel.
Misalnya, pada 1 Desember 2026 perusahaan menerima pinjaman sebesar Rp 60 juta.
Pencatatan jurnalnya:
Debit — Kas: Rp 60.000.000
Kredit — Utang Wesel: Rp 60.000.000
Kas dicatat di sisi debit karena aset perusahaan bertambah. Sementara itu, utang wesel dicatat di sisi kredit karena kewajiban perusahaan meningkat.
Jurnal Penyesuaian Bunga pada Akhir Periode
Jika tanggal pelaporan keuangan terjadi sebelum wesel dilunasi, perusahaan perlu mengakui bunga yang sudah berjalan meskipun belum dibayarkan. Proses ini disebut jurnal penyesuaian.
Misalnya, pada 31 Desember 2026, bunga sudah berjalan selama 30 hari. Perhitungannya:
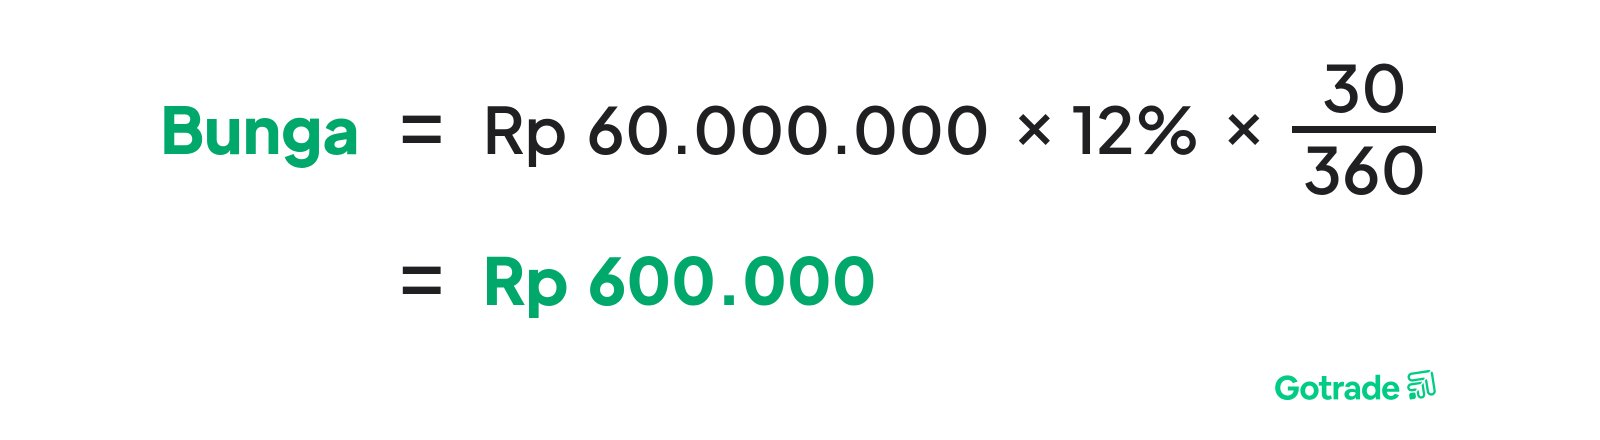
Dengan demikian, perusahaan perlu mengakui beban bunga sebesar Rp 600 ribu.
Pencatatan jurnal penyesuaiannya:
Debit — Beban Bunga: Rp 600.000
Kredit — Utang Bunga: Rp 600.000
Beban bunga dicatat di sisi debit karena beban perusahaan bertambah. Sementara itu, utang bunga dicatat di sisi kredit karena perusahaan masih memiliki kewajiban pembayaran bunga.
Jurnal Saat Utang Wesel Dilunasi
Ketika tanggal jatuh tempo tiba, perusahaan harus membayar pokok pinjaman beserta seluruh bunga yang menjadi kewajibannya. Dalam contoh ini, total bunga selama 90 hari sebesar Rp 1,8 juta. Sebanyak Rp 600 ribu sudah diakui pada akhir Desember 2026, sehingga sisa bunga yang perlu diakui pada periode berikutnya sebesar Rp 1,2 juta.
Pencatatan jurnal pelunasan pada 1 Maret 2027:
Debit — Utang Wesel: Rp 60.000.000
Debit — Utang Bunga: Rp 600.000
Debit — Beban Bunga: Rp 1.200.000
Kredit — Kas: Rp 61.800.000
Melalui jurnal tersebut, utang wesel dan utang bunga yang sebelumnya tercatat akan berkurang atau lunas. Kas perusahaan juga berkurang karena digunakan untuk membayar seluruh kewajiban. Jika dijumlahkan, beban bunga yang diakui pada dua periode tetap sebesar Rp 1,8 juta, sesuai hasil perhitungan bunga selama 90 hari.
Jurnal Utang Wesel Tidak Berbunga atau dengan Diskonto
Berbeda dengan wesel berbunga, wesel tanpa bunga eksplisit dapat membuat perusahaan menerima dana lebih rendah daripada nilai nominal yang harus dibayar saat jatuh tempo.
Misalnya, perusahaan menerbitkan wesel dengan ketentuan:
Nilai nominal: Rp 60.000.000.
Nilai diskonto: Rp 1.800.000.
Kas yang diterima: Rp 58.200.000.
Perhitungan kas yang diterima:
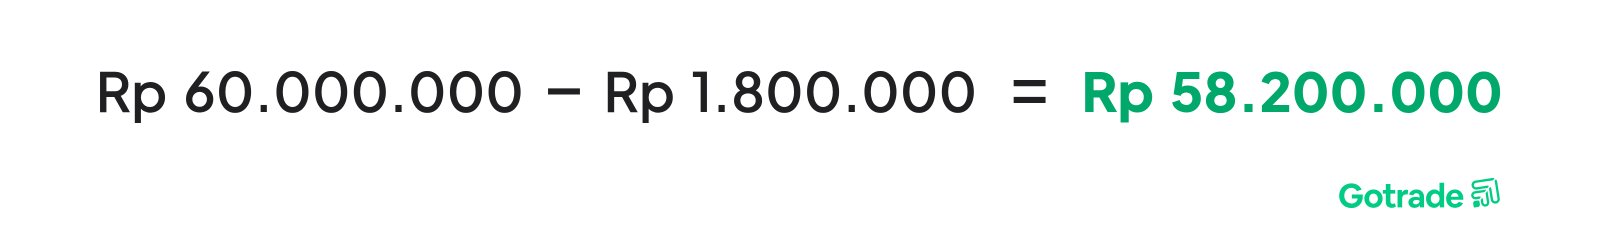
Pencatatan jurnal penerbitannya:
Debit — Kas: Rp 58.200.000
Debit — Diskonto atas Utang Wesel: Rp 1.800.000
Kredit — Utang Wesel: Rp 60.000.000
Dalam pencatatan tersebut, akun diskonto atas utang wesel menjadi pengurang nilai tercatat kewajiban. Selanjutnya, diskonto diamortisasi menjadi beban bunga selama masa wesel sesuai metode pengukuran yang berlaku.
Baca Juga: Opportunity Cost: Rumus, Cara Hitung, dan Contohnya dalam Investasi
Bagaimana Utang Wesel Disajikan dalam Laporan Keuangan Perusahaan?
Dalam laporan posisi keuangan atau neraca, utang wesel dicatat sebagai liabilitas. Pengelompokannya bergantung pada jangka waktu pelunasan dan status kewajiban bunga yang belum dibayar.
Hal yang perlu diperhatikan meliputi:
Liabilitas jangka pendek: Utang wesel yang harus dilunasi dalam 12 bulan berikutnya.
Liabilitas jangka panjang: Utang wesel dengan waktu pelunasan di luar periode jangka pendek.
Utang bunga: Bunga yang sudah menjadi kewajiban, tetapi belum dibayarkan.
Bagi investor, informasi ini membantu menilai kemampuan perusahaan memenuhi kewajibannya. Misalnya, utang wesel jangka pendek dalam jumlah besar perlu dibandingkan dengan kas dan aset lancar perusahaan untuk melihat gambaran likuiditasnya.
Apa Risiko Utang Wesel dan Hal yang Perlu Diperhatikan Investor?
Utang wesel memiliki beberapa risiko yang dapat memengaruhi arus kas dan kemampuan perusahaan dalam memenuhi kewajiban pembayaran.
Risiko yang perlu diperhatikan meliputi:
Gagal bayar: Dana tidak cukup untuk melunasi utang saat jatuh tempo.
Beban bunga: Bunga mengurangi keuntungan dan arus kas.
Refinancing: Perusahaan kesulitan mencari pendanaan baru untuk melunasi utang.
Ketergantungan utang jangka pendek: Meningkatkan tekanan likuiditas jika pendanaan baru tidak tersedia.
Menurut Matthias Kahl, Anil Shivdasani, dan Yihui Wang dalam jurnal The Journal of Finance, commercial paper dapat digunakan perusahaan sebagai sumber pembiayaan jangka pendek untuk mendukung investasi. Penelitian tersebut juga membahas risiko pembiayaan kembali (rollover risk), sehingga investor perlu memperhatikan jadwal jatuh tempo dan sumber pembayaran utang perusahaan.
Selain itu, berhati-hatilah terhadap promissory note yang ditawarkan sebagai investasi. Menurut Otoritas Jasa Keuangan (OJK), terapkan prinsip 2L (Legal dan Logis) dengan memastikan pihak penawar memiliki izin resmi dan keuntungan yang dijanjikan masuk akal.
Pahami Kondisi Keuangan Perusahaan Sebelum Berinvestasi
Utang wesel merupakan kewajiban perusahaan yang perlu dicatat dan dikelola dengan tepat. Dengan memahami nilai pokok, bunga, tanggal jatuh tempo, serta jurnal pelunasannya, kamu dapat menilai kondisi keuangan perusahaan dengan lebih baik. Untuk memperdalam pemahaman tentang investasi dan analisis perusahaan, pelajari berbagai artikel edukasi keuangan di Gotrade dan mulai kenali investasi saham AS sesuai tujuan serta profil risikomu
Referensi
Ikatan Akuntan Indonesia. Perubahan Penomoran PSAK dan ISAK dalam SAK Indonesia.
Hukumonline. Perbedaan Wesel dengan Cek.
Journal of Accounting Education. (2000). The Effective Annual Rate on Cash Discounts: A Clarification. Volume 18, Issue 1, hlm. 55–62.
Kahl, M., Shivdasani, A., & Wang, Y. (2015). Short-Term Debt as Bridge Financing: Evidence from the Commercial Paper Market. The Journal of Finance, 70(1), 211–255.
Otoritas Jasa Keuangan. Kasus Penipuan Berkedok Investasi di Purwokerto, OJK Minta Korban Segera Melapor.
Disclaimer: PT Valbury Asia Futures Pialang berjangka yang berizin dan diawasi OJK untuk produk derivatif keuangan dengan aset yang mendasari berupa Efek.
Investasi saham berisiko tinggi dan tidak sesuai untuk semua orang. Lakukan analisis pribadi sebelum memutuskan.


























