Promissory Note: Pengertian, Syarat Sah, dan Risikonya
 Gabriella Sabatini

 Gabriella Sabatini
Ringkasan
- Promissory note merupakan surat sanggup bayar yang memuat janji pembayaran tertulis.
- KUHD mengatur tujuh syarat sah surat sanggup melalui Pasal 174.
- Promissory note digunakan dalam pinjaman, pembiayaan bisnis, dan pasar uang.
- Pahami risiko gagal bayar, likuiditas, dan legalitas sebelum berinvestasi.
Pernah meminjamkan uang dan ingin memastikan ada bukti tertulis untuk pembayarannya? Salah satu dokumen yang dapat dipakai yakni promissory note atau biasa disebut sebagai surat sanggup bayar.
Dokumen ini dipakai pada transaksi pinjaman sampai pendanaan bisnis. Tapi, sebelum memakai dana ini, kamu perlu mengerti soal syarat hukum yang berlaku, cara kerjanya hingga risiko yang perlu dipikirkan.
Apa Itu Promissory Note?
Untuk memahami fungsi promissory note, kamu perlu mengenali pihak-pihak yang terlibat serta kewajiban masing-masing. Dokumen ini berisi soal janji tertulis seseorang untuk membayar uang pada orang lain berdasarkan ketentuan yang sudah disepakati bersama.
Dilansir dari Investopedia, promissory note merupakan instrumen utang tertulis yang berisi janji pembayaran dari satu pihak kepada pihak lainnya.
Dua pihak utama yang terlibat dalam promissory note meliputi:
Penerbit (maker atau issuer): pihak yang membuat dan menandatangani surat sanggup juga harus membayar uang berdasarkan yang ada dalam dokumen.
Penerima (payee atau holder): pihak yang punya hak untuk menerima pembayaran dan memegang dokumen sebagai bukti hak tagih.
Selain itu, promissory note memiliki karakteristik berupa janji pembayaran tanpa syarat. Artinya, kewajiban penerbit untuk membayar tidak boleh bergantung pada kejadian lain yang belum tentu terjadi.
Apa Saja 7 Syarat Sah Promissory Note Menurut KUHD?
Setelah memahami pengertian dan pihak yang terlibat, kamu perlu mengetahui unsur-unsur yang harus tercantum dalam promissory note. Ketentuan ini sangat penting, mengingat tidak semua dokumen yang memiliki isi pernyataan utang langsung memenuhi kriteria sebagai surat sanggup yang ada di dalam hukum dagang Indonesia.
Menurut Kitab Undang-Undang Hukum Dagang (KUHD), khususnya Pasal 174, sanggup harus berisi tujuh unsur, seperti yang dijelaskan di bawah ini:
1. Klausula atau Penyebutan Surat Sanggup
Dokumen wajib memberikan istilah surat sanggup atau promes pada yang ditunjuk di dalam suratnya.Unsur ini memperlihatkan kalau dokumen memang dibuat surat sanggup, bukan hanya catatan utang biasa. Pencatatan klausula ini juga dapat membantu menjelaskan karakter dokumen sebagai janji pembayaran yang dibuat penerbit. Oleh sebab itu penyebutan ini butuh dimasukkan kedalam surat.
2. Janji Pembayaran Tanpa Syarat
Promissory note harus memuat pernyataan bahwa penerbit bersedia membayar sejumlah uang kepada penerima tanpa bergantung pada persyaratan atau kejadian lain. Artinya, kewajiban pembayaran harus dinyatakan secara jelas. Contohnya, penerbit menyatakan, "Saya berjanji membayar Rp 50.000.000 kepada pihak penerima pada tanggal yang telah ditentukan." Pernyataan tersebut menunjukkan kesanggupan membayar secara langsung.
3. Jumlah Uang Tertentu
Nilai uang yang harus dibayarkan wajib dicantumkan secara jelas dalam dokumen. Tujuannya agar penerbit dan penerima memiliki pemahaman yang sama mengenai besarnya kewajiban pembayaran. Misalnya, surat sanggup mencantumkan nominal Rp50.000.000. Jumlah tersebut menjadi dasar bagi penerima untuk mengetahui nilai pembayaran yang harus dipenuhi oleh penerbit.
4. Tanggal Jatuh Tempo
Tanggal jatuh tempo menunjukkan kapan penerbit harus melunasi kewajibannya kepada penerima. Informasi ini membantu kedua pihak mengetahui batas waktu pembayaran yang telah disepakati. Dengan mencantumkan tanggal secara jelas, penerima dapat memperkirakan kapan dana akan diterima. Sementara itu, penerbit memiliki acuan waktu untuk mempersiapkan pelunasan.
5. Tempat Pembayaran
Promissory note juga perlu mencantumkan lokasi pembayaran dilakukan. Informasi ini membantu menghindari kebingungan mengenai tempat penerima dapat meminta pelunasan kewajiban. Sebagai contoh, dokumen dapat mencantumkan pembayaran dilakukan di kantor penerbit atau lokasi lain yang telah disepakati. Dengan begitu, kedua pihak memiliki acuan yang jelas ketika pembayaran jatuh tempo.
6. Tanggal dan Tempat Penandatanganan
Tanggal dan tempat penandatanganan menunjukkan kapan serta di mana surat sanggup diterbitkan. Informasi ini membantu memberikan konteks mengenai waktu dan lokasi pembuatan dokumen. Pencantuman keduanya juga penting untuk keperluan administrasi dan pembuktian apabila muncul perselisihan. Karena itu, pastikan informasi tersebut ditulis secara jelas dalam surat.
7. Tanda Tangan Penerbit
Tanda tangan penerbit akan jadi penanda kalau pihak yang berkaitan memberikan pernyataan untuk sanggup memenuhi pembayaran yang ada di dalam dokumen. Tanpa tanda tangan penerbit, pernyataan itu tidak bisa memenuhi unsur yang ada di persyaratan pasal 174 KUHD. Oleh sebab itu, pastikan pihak yang punya kewajiban untuk membayar dapat menandatangani surat sanggup. Selain itu perlu juga diperiksa identitas yang bertandatangan supaya pihak penerima juga tahu siapa yang bertanggung jawab untuk pembayaran tersebut.
Baca Juga: Apa Itu Debit Note? Fungsi, Contoh, dan Cara Membuatnya
Apa yang Terjadi Jika Syarat Promissory Note Tidak Lengkap?
Setelah mengetahui unsur yang harus dicantumkan, mungkin kamu bertanya-tanya apakah dokumen tetap berlaku jika ada informasi yang terlewat. Adapun KUHD juga mengatur pengecualian untuk unsur-unsur tertentu. Sesuai pasal 175 KUHD, ada beberapa ketentuan apabila informasi tertentu tidak dimasukkan, seperti:
Tanggal jatuh tempo tidak dicantumkan: pembayaran dilakukan saat surat diajukan.
Tempat pembayaran tidak dicantumkan: mengikuti tempat penandatanganan dan domisili penerbit.
Tempat penandatanganan tidak dicantumkan: mengikuti lokasi di samping nama penerbit.
Jika unsur wajib tidak terpenuhi, dokumen umumnya tidak sah sebagai surat sanggup. Istilah atas-tunjuk merujuk pada waktu pembayaran, sedangkan bearer note merujuk pada pihak yang berhak menagih.
Bagaimana Cara Kerja Promissory Note?
Promissory note dipakai untuk tujuan mencatat janji pembayaran pada transaksi pinjaman baik secara individu maupun bagi pihak yang melakukan aktivitas bisnis. Sebagai contoh, saat seseorang meminjam uang lalu penerbit bisa membuat surat sanggup yang berisi jumlah pinjaman, besaran bunga yang harus dibayarkan hingga periode waktu pelunasan bayar. Lalu dokumen itu, ditandatangani untuk bukti tertulis bahwa penerbit sanggup untuk membayar kewajibannya pada penerima pinjaman uang itu.
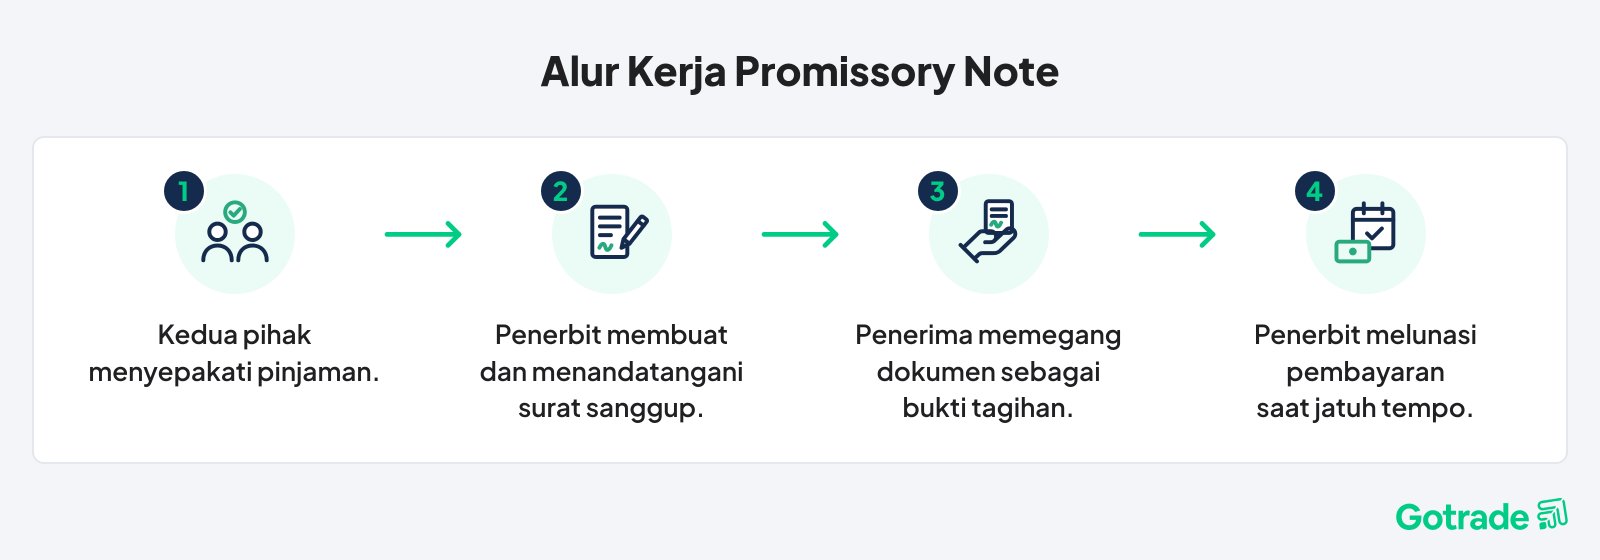
Lewat mekanisme ini, penerima pinjaman punya dokumen yang menjadi bukti hak tagih sementara penerbit punya acuan untuk membayar kewajibannya. Informasi soal jumlah pyang harus dibayar beserta tanggal jatuh tempo juga bisa menolong kedua pihak dalam mengerti ketentuan transaksi sejak semula. Dengan begitu, promissory note bisa memperjelas kesepakatan pembayaran serta mengurangi pemicu kesalahpahaman selama aktivitas transaksi berjalan.
Contoh Perhitungan Bunga Promissory Note
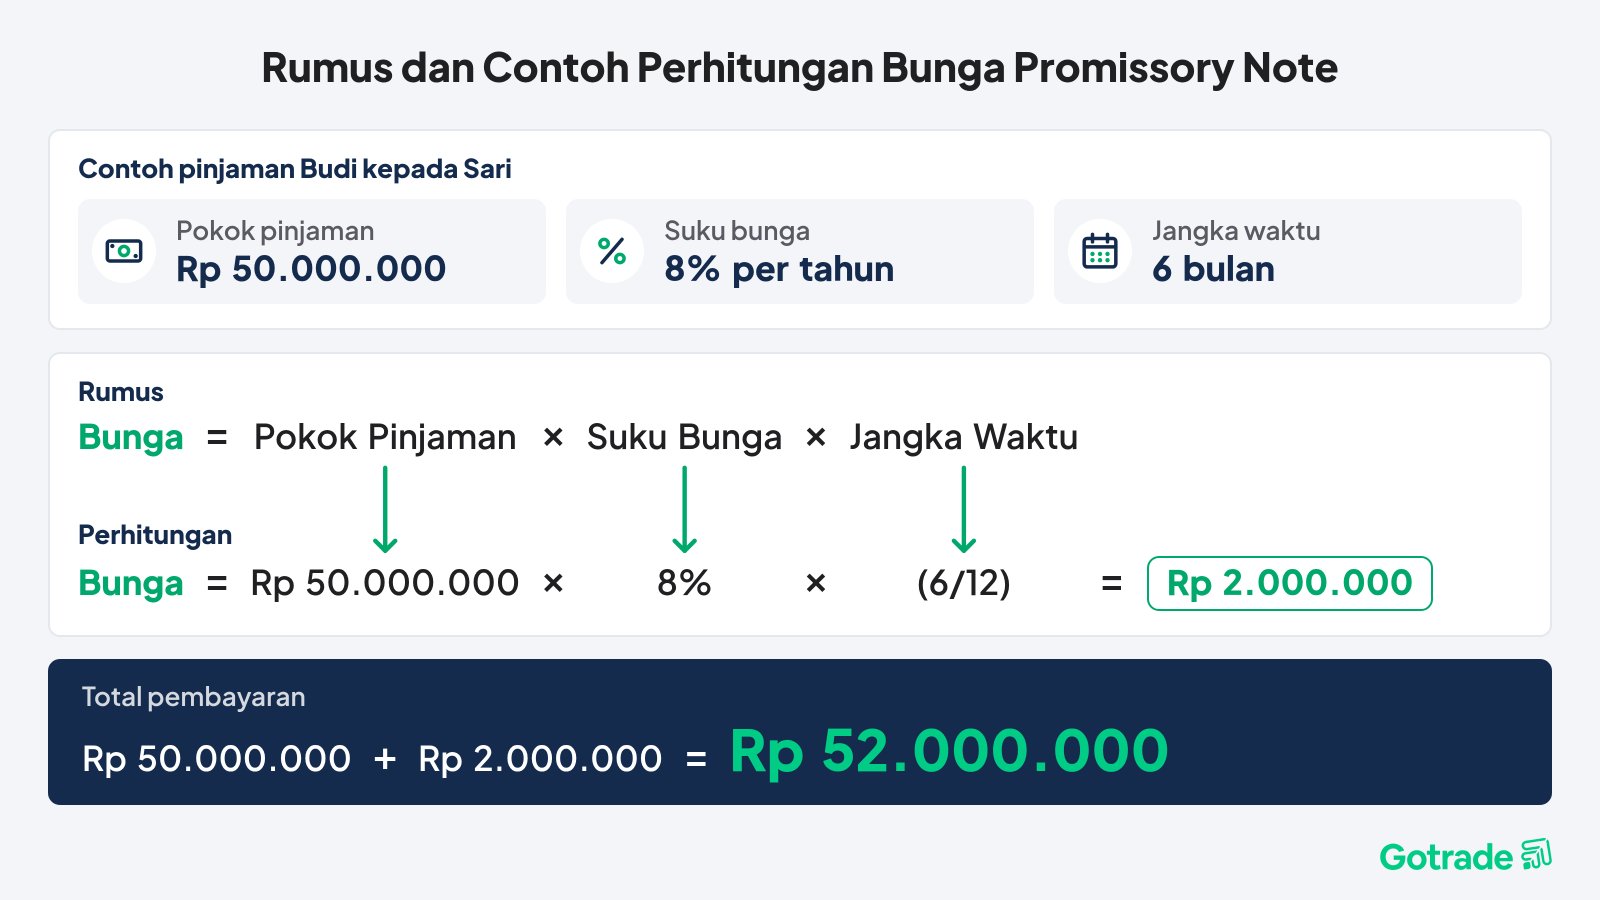
Jika surat sanggup mencantumkan bunga, kamu dapat menghitung jumlah pembayaran berdasarkan pokok pinjaman, tingkat bunga, dan jangka waktunya. Untuk memahaminya, perhatikan ilustrasi berikut.
Misalnya, Budi meminjam uang sebesar Rp 50 juta dari Sari. Keduanya menyepakati bunga sederhana sebesar 8% per tahun dengan jangka waktu enam bulan.
Rumus perhitungan bunga sederhana:
Bunga = Pokok Pinjaman × Suku Bunga × Waktu
Berdasarkan ilustrasi tersebut, perhitungannya menjadi:
Bunga = Rp 50.000.000 × 8% × (6/12)
Bunga = Rp 2.000.000
Selanjutnya, jumlah pembayaran yang harus dilunasi Budi adalah:
Total Pembayaran = Pokok Pinjaman + Bunga
Total Pembayaran = Rp 50.000.000 + Rp 2.000.000 = Rp 52.000.000
Jadi, Budi perlu membayar total Rp 52 juta kepada Sari ketika jatuh tempo. Perhitungan ini menggunakan metode bunga sederhana dan hanya merupakan ilustrasi, bukan ketentuan bunga yang wajib diterapkan pada setiap promissory note.
Apa Itu Endosemen dan Aval pada Promissory Note?
Selain mencatat kewajiban pembayaran, surat sanggup juga mengenal mekanisme pengalihan hak dan penjaminan. Dua istilah yang perlu kamu pahami adalah endosemen dan aval.
Endosemen: pengalihan hak atas surat sanggup kepada pihak lain melalui pengesahan.
Aval: jaminan pembayaran oleh pihak ketiga atas kewajiban penerbit.
Kedua mekanisme tersebut berkaitan dengan ketentuan KUHD mengenai surat sanggup dan aturan wesel yang diberlakukan melalui Pasal 176.
Apa Saja Jenis-Jenis Promissory Note?
Promissory note dapat memiliki karakteristik yang berbeda bergantung pada pihak yang berhak menerima pembayaran, keberadaan jaminan, dan waktu pelunasannya. Dengan memahami pengelompokan ini, kamu bisa mengenali bentuk surat sanggup yang digunakan dalam berbagai transaksi.
Berdasarkan Pihak yang Berhak Menerima Pembayaran
Jika dilihat dari pihak yang berhak menagih pembayaran, promissory note dapat dibedakan menjadi dua bentuk berikut:
Order promissory note: surat sanggup yang pembayarannya ditujukan kepada pihak tertentu atau pihak yang memperoleh hak melalui endosemen.
Bearer promissory note: surat sanggup atas pembawa, yaitu dokumen yang hak penagihannya berkaitan dengan pihak yang secara sah memegang surat tersebut sesuai ketentuan yang berlaku.
Perbedaan utamanya terletak pada cara menentukan pihak yang berhak menerima pembayaran.
Berdasarkan Ada atau Tidaknya Jaminan
Selain penerima pembayaran, promissory note juga dapat dibedakan berdasarkan keberadaan aset yang digunakan sebagai jaminan.
Secured promissory note: surat sanggup yang didukung oleh aset atau jaminan tertentu. Jika penerbit gagal membayar, penerima dapat menempuh mekanisme penyelesaian berdasarkan ketentuan jaminan yang berlaku.
Unsecured promissory note: surat sanggup yang tidak didukung jaminan aset tertentu. Dalam kondisi ini, penerima lebih bergantung pada kemampuan keuangan penerbit untuk melunasi kewajibannya.
Karena itu, keberadaan jaminan dapat memengaruhi tingkat risiko yang perlu dipertimbangkan penerima.
Berdasarkan Waktu Pembayaran
Ketentuan jatuh tempo juga menjadi salah satu dasar pengelompokan promissory note. Beberapa bentuk yang umum dikenal antara lain:
Fixed-date promissory note: pembayaran dilakukan pada tanggal tertentu yang sudah tercantum dalam dokumen.
After-sight promissory note: pembayaran dilakukan setelah jangka waktu tertentu sejak surat diperlihatkan atau diajukan.
On-demand promissory note: pembayaran dapat diminta ketika surat diajukan sesuai ketentuan yang berlaku.
Apa Perbedaan Promissory Note, Wesel, Cek, dan Surat Pengakuan Utang?
Promissory note sering kali dianggap sama dengan dokumen lain yang berkaitan dengan pembayaran atau utang. Padahal, setiap instrumen memiliki fungsi dan karakteristik yang berbeda. Supaya lebih mudah dipahami, perhatikan perbandingan berikut.
Aspek | Promissory Note | Wesel | Cek | Surat Pengakuan Utang |
Bentuk pernyataan | Janji membayar | Perintah membayar | Perintah membayar kepada bank | Pengakuan adanya utang |
Pihak utama | Penerbit dan penerima | Penarik, tertarik, dan penerima | Penarik, bank, dan penerima | Debitur dan kreditur |
Pihak yang membayar | Penerbit | Pihak tertarik | Bank tertarik | Debitur |
Fungsi | Bukti janji pembayaran | Instrumen perintah pembayaran | Instrumen pembayaran melalui bank | Bukti pengakuan utang |
Dasar hukum | KUHD Pasal 174–177 | Ketentuan wesel dalam KUHD | Ketentuan cek dalam KUHD | Ketentuan perjanjian dan pembuktian perdata |
Promissory note berisi janji pembayaran, sedangkan wesel dan cek merupakan perintah pembayaran. Surat pengakuan utang hanya menjadi bukti kewajiban utang.
Baca Juga: Annualized Return: Rumus, Cara Hitung, dan Bedanya dengan TTM
Di Mana Promissory Note Digunakan dalam Dunia Keuangan?
Promissory note tidak hanya digunakan dalam pinjaman antarindividu, tetapi juga memiliki peran dalam pembiayaan bisnis, pencatatan akuntansi, dan pendanaan di pasar uang. Berikut beberapa penggunaannya dalam dunia keuangan.
Pinjaman Pribadi dan Pembiayaan Bisnis
Dalam pinjaman pribadi, promissory note berfungsi sebagai bukti tertulis atas kesanggupan peminjam untuk mengembalikan uang sesuai jumlah dan waktu yang disepakati. Dalam bisnis, dokumen ini juga dapat digunakan untuk mencatat kewajiban pembayaran perusahaan kepada pihak pemberi dana sehingga hak dan tanggung jawab kedua pihak lebih jelas.
Pencatatan Promissory Note dalam Akuntansi
Dalam akuntansi, pencatatan promissory note bergantung pada posisi perusahaan dalam transaksi. Penerbit mencatatnya sebagai notes payable atau utang, sedangkan pihak penerima mencatatnya sebagai notes receivable atau piutang. Jika terdapat bunga, pendapatan atau beban bunga juga perlu diperhitungkan sesuai ketentuan transaksi.
Promissory Note dalam Pasar Uang dan Investasi
Dalam pendanaan korporasi, surat sanggup dapat digunakan sebagai bagian dari instrumen pasar uang, salah satunya commercial paper. Menurut Bank Indonesia melalui PBI Nomor 6 Tahun 2024, surat sanggup termasuk instrumen dalam kerangka pasar uang. Sementara itu, commercial paper merupakan surat utang jangka pendek yang diterbitkan perusahaan untuk memenuhi kebutuhan pendanaan, seperti modal kerja dan operasional. Berbeda dengan itu, U.S. Treasury Notes merupakan surat utang yang diterbitkan pemerintah Amerika Serikat, bukan promissory note korporasi biasa.
Apa Saja Risiko Promissory Note bagi Investor?
Walaupun promissory note dapat digunakan sebagai instrumen utang dan pendanaan, dokumen tertulis tidak otomatis menjamin penerbit mampu membayar kewajibannya. Karena itu, jika kamu menemukan penawaran investasi yang menggunakan instrumen ini, pahami beberapa risiko berikut sebelum mengambil keputusan.
Risiko Gagal Bayar
Risiko gagal bayar terjadi ketika penerbit tidak mampu melunasi pokok pinjaman atau bunga sesuai kesepakatan. Kondisi ini dapat disebabkan oleh beberapa faktor, seperti:
Kondisi keuangan penerbit memburuk.
Arus kas tidak mencukupi.
Pendapatan usaha menurun.
Kesulitan membayar utang yang jatuh tempo.
Akibatnya, pemegang surat sanggup berisiko mengalami keterlambatan pembayaran atau kehilangan sebagian hingga seluruh dana yang dipinjamkan.
Risiko Likuiditas
Risiko likuiditas muncul ketika promissory note sulit dijual atau dialihkan sebelum jatuh tempo. Menurut jurnal akademik Kacperczyk dan Schnabl (2010), When Safe Proved Risky: Commercial Paper during the Financial Crisis of 2007–2009, pasar commercial paper mengalami tekanan likuiditas serius selama krisis keuangan global 2007–2009. Hal ini menunjukkan bahwa instrumen utang jangka pendek pun dapat menghadapi masalah likuiditas.
Beberapa hal yang perlu diperhatikan:
Pasar sekunder terbatas.
Instrumen sulit dijual sebelum jatuh tempo.
Dana mungkin harus tertahan hingga penerbit membayar kewajibannya.
Risiko Kredit dan Perubahan Kondisi Pasar
Risiko kredit berkaitan dengan kemampuan penerbit dalam memenuhi kewajiban pembayaran. Berdasarkan jurnal akademik Huang, Liu, dan Shi (2023), Determinants of Short-Term Corporate Yield Spreads: Evidence from the Commercial Paper Market, risiko kredit dan likuiditas pasar memengaruhi selisih imbal hasil commercial paper.
Hal yang perlu kamu pahami:
Kondisi keuangan penerbit memengaruhi kemampuan membayar.
Perubahan kondisi pasar dapat meningkatkan risiko investasi.
Imbal hasil tinggi dapat mencerminkan risiko yang lebih besar.
Risiko Hukum dan Penagihan
Risiko hukum muncul ketika penerbit gagal memenuhi kewajiban sehingga pemegang surat perlu melakukan penagihan atau menempuh penyelesaian sengketa. Proses ini dapat membutuhkan waktu dan biaya tambahan.
Untuk mengantisipasinya, perhatikan beberapa hal berikut:
Simpan dokumen dan bukti transaksi.
Periksa identitas serta kewajiban penerbit.
Pahami mekanisme penagihan.
Perhatikan ketentuan hukum jika terjadi sengketa.
Jika menghadapi masalah penagihan, pertimbangkan bantuan profesional hukum agar langkah yang diambil sesuai ketentuan.
Risiko Penipuan Investasi
Promissory note juga dapat digunakan dalam penawaran investasi yang mencurigakan. Dokumen yang terlihat formal tidak otomatis membuktikan bahwa penerbit atau pihak penawarnya memiliki legalitas yang diperlukan.
Waspadai beberapa tanda berikut:
Menjanjikan keuntungan tinggi dalam waktu singkat.
Mengklaim modal pasti kembali tanpa risiko.
Mendesak calon investor segera menyetorkan dana.
Tidak menjelaskan sumber keuntungan.
Tidak dapat menunjukkan legalitas pihak yang menawarkan.
Karena itu, jangan hanya mengandalkan dokumen tertulis. Periksa legalitas dan pahami mekanisme investasi sebelum menempatkan dana.
Bagaimana Cara Mengecek Legalitas Promissory Note Sebelum Berinvestasi?
Sebelum berinvestasi menggunakan promissory note, pastikan kamu memeriksa identitas penerbit, legalitas penawaran, dan ketentuan pembayarannya. Menurut Otoritas Jasa Keuangan (OJK), masyarakat perlu mewaspadai penawaran investasi yang menjanjikan keuntungan besar tanpa dasar yang jelas.
Hal-hal yang perlu kamu periksa:
Identitas penerbit: pastikan pihak penerbit jelas.
Legalitas: periksa izin pihak yang menawarkan.
Sumber keuntungan: pahami asal imbal hasil.
Jaminan: pastikan aset yang dijaminkan benar-benar ada.
Ketentuan pembayaran: periksa bunga dan jatuh tempo.
Penawaran investasi: waspadai keuntungan tinggi tanpa risiko.
Konfirmasi: cek penawaran mencurigakan melalui kanal resmi OJK.
Ingat, dokumen yang sah secara hukum tidak otomatis menjamin legalitas investasi maupun kemampuan penerbit untuk membayar.
Hal Penting yang Perlu Kamu Ingat Sebelum Menggunakan Promissory Note
Promissory note merupakan surat sanggup bayar yang memiliki ketentuan hukum dalam KUHD. Dokumen ini dapat digunakan untuk pinjaman pribadi hingga pendanaan bisnis, tetapi penerbit tetap memiliki kewajiban untuk memenuhi pembayaran sesuai kesepakatan.
Sebelum menggunakannya atau mempertimbangkan penawaran investasinya, pastikan kamu memahami isi dokumen, kemampuan penerbit membayar, serta risiko gagal bayar dan likuiditas. Dengan begitu, kamu dapat mempertimbangkan manfaat dan risikonya secara lebih cermat.
Kenali Pilihan Investasi Lain dan Mulai Berinvestasi Bersama Gotrade
Memahami promissory note membantu kamu mengenali berbagai instrumen keuangan dan risikonya. Jika ingin mempelajari pilihan investasi lain, kamu bisa mengenal saham dan ETF Amerika Serikat melalui Gotrade. Pelajari karakteristik serta risikonya agar keputusan investasi lebih sesuai dengan tujuan dan profil risikomu.
Referensi
Investopedia. “Understanding Promissory Notes: Types, Benefits, and Risks.”
Kitab Undang-Undang Hukum Dagang (KUHD). Bab VI, Pasal 174–177 tentang Surat Sanggup.
Bank Indonesia. (2024). Peraturan Bank Indonesia Nomor 6 Tahun 2024 tentang Pasar Uang dan Pasar Valuta Asing.
Kacperczyk, M., & Schnabl, P. (2010). “When Safe Proved Risky: Commercial Paper during the Financial Crisis of 2007–2009.” Journal of Economic Perspectives, 24(1), 29–50.
American Economic Association
Huang, J.-Z., Liu, B., & Shi, Z. (2023). “Determinants of Short-Term Corporate Yield Spreads: Evidence from the Commercial Paper Market.” Review of Finance, 27(2), 539–579.
OUP Academic
Otoritas Jasa Keuangan (OJK). “Penanganan Kasus Investasi Ilegal INOX di Lombok Timur, Nusa Tenggara Barat.”
Disclaimer: PT Valbury Asia Futures Pialang berjangka yang berizin dan diawasi OJK untuk produk derivatif keuangan dengan aset yang mendasari berupa Efek.
Investasi saham berisiko tinggi dan tidak sesuai untuk semua orang. Lakukan analisis pribadi sebelum memutuskan.


























