Restrukturisasi Utang: Jenis, Manfaat, Risiko, dan Contoh
 Gabriella Sabatini

 Gabriella Sabatini
Ringkasan
- Restrukturisasi utang membantu menyesuaikan kewajiban pembayaran dengan kondisi keuangan debitur.
- Bentuknya dapat berupa perpanjangan tenor, penyesuaian bunga, penundaan pembayaran, atau pengurangan sebagian utang.
- Restrukturisasi bisa meringankan cicilan, tetapi tidak selalu membuat total pembayaran lebih murah.
Pernahkah kamu merasa kalau cicilan mulai terasa berat, sedangkan pemasukan mulai menurun? Keadaan ini pastinya akan membuat pembayaran utang sulit untuk dilunasi, disamping itu kebutuhan lainnya tetap harus terpenuhi.
Lalu apa yang bisa dilakukan, saat tidak mampu membayar? Adakah cara untuk menyesuaikan pembayaran atau apakah ada yang perlu dipikirkan sebelum mengambil keputusan lebih lanjut? Yuk, simak jawabannya pada pembahasan di bawah ini!
Apa Itu Restrukturisasi Utang?
Restrukturisasi berhubungan dengan penyesuaian kewajiban yang ada, terutama saat keadaan keuangan tidak bisa melunasi pembayaran.
Menurut Kementerian Keuangan, restrukturisasi dalam konteks PMK 69/PMK.06/2014 merupakan usaha perbaikan bagi debitur yang mengalami kondisi sulit untuk membayar kewajibannya. Pengertian ini berlaku dalam hal pengaturan tertentu, hingga bentuk restrukturisasi yang berbeda-beda.
Menurut OJK, restrukturisasi kredit atau pembiayaan dapat meliputi penurunan suku bunga, perpanjangan jangka waktu, serta pengurangan tunggakan pokok atau bunga, sesuai hasil asesmen. Jadi, skema pembayaran bisa berubah, tetapi kewajiban pelunasan utang tidak otomatis hilang. Perlu kamu ingat bahwa sumber OJK tersebut diterbitkan dalam konteks pandemi COVID-19, sehingga ketentuan khusus pada periode itu tidak bisa langsung dianggap sebagai aturan yang berlaku saat ini.
Mengapa Restrukturisasi Utang Dilakukan?
Setelah memahami konsep restrukturisasi, pertanyaan selanjutnya adalah soal kenapa langkah ini perlu dilakukan. Secara umum, restrukturisasi dipertimbangkan saat kemampuan membayar mulai berubah dan arus kas tidak cukup untuk memenuhi kewajiban yang sedang beroperasi.
Dilansir dari laman Investopedia, restrukturisasi utang pada perusahaan dapat dipakai saat bisnis sedang mendapati tekanan keuangan guna memperbaiki likuiditas serta mengurangi risiko kebangkrutan.
Sementara itu, dikutip dari laman Corporate Finance Institute, restrukturisasi utang berkaitan dengan kondisi financial distress dan masalah likuiditas yang membuat beban utang lebih sulit dikelola. Karena itu, restrukturisasi dapat dipertimbangkan ketika skema pembayaran yang berjalan mulai sulit dipertahankan, bukan hanya setelah terjadi gagal bayar.
Bagaimana Restrukturisasi Utang Bekerja?
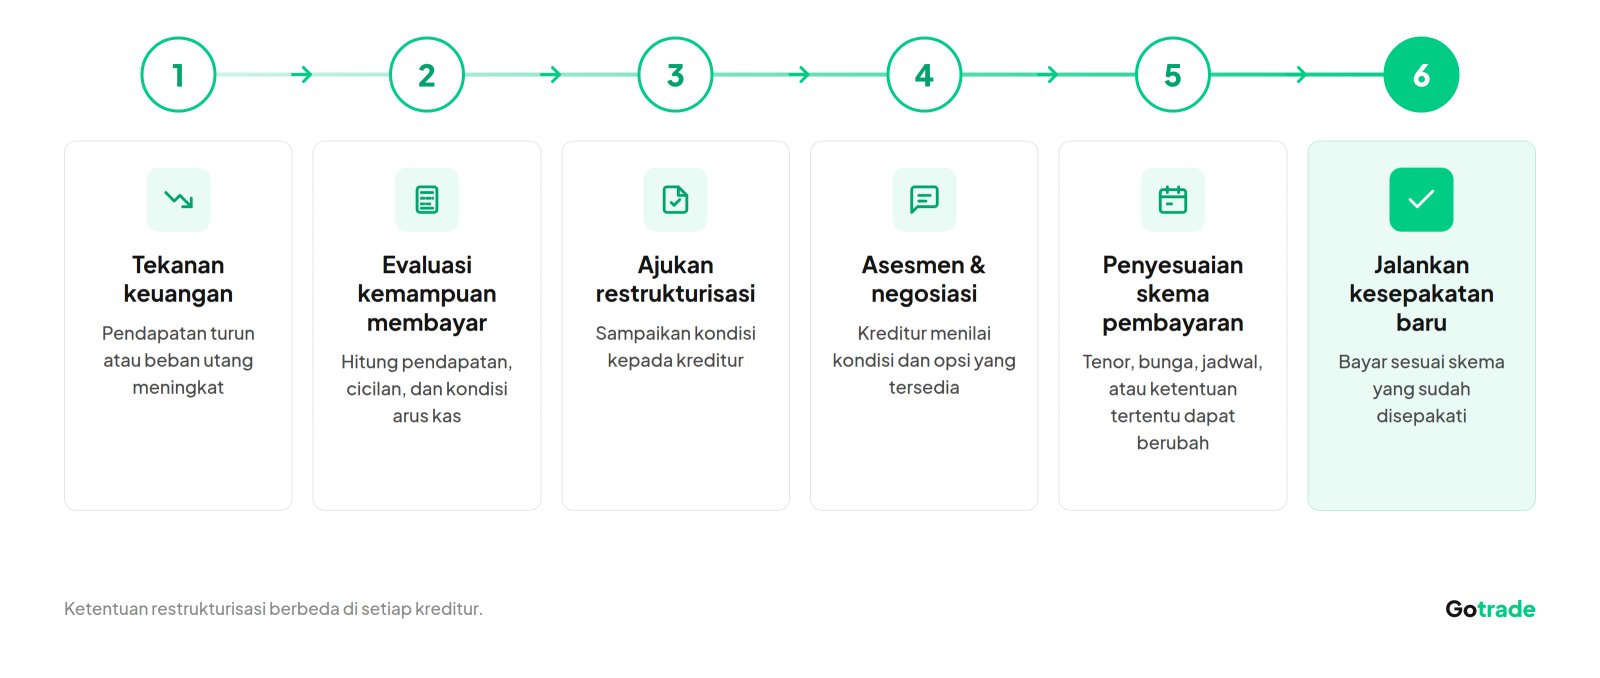
Sebelum membahas jenis-jenisnya, penting juga memahami bagaimana restrukturisasi utang berlangsung. Prosesnya melibatkan komunikasi antara debitur dan kreditur, penilaian kondisi keuangan, hingga penentuan skema pembayaran yang disepakati bersama.
Negosiasi antara Debitur dan Kreditur
Restrukturisasi biasanya diawali dengan pembahasan mengenai kondisi keuangan dan kebutuhan debitur. Berdasarkan jurnal “Strategic Debt Restructuring” karya Thomas H. Noe dan Jun Wang, negosiasi dengan banyak kreditur dapat dipengaruhi oleh urutan proses dan posisi tawar masing-masing pihak. Karena itu, restrukturisasi bukan hanya soal mengubah cicilan, tetapi juga mencapai kesepakatan yang dapat dijalankan.
Penilaian Kemampuan Membayar
Sebelum menentukan skema baru, kondisi keuangan debitur perlu dinilai, mulai dari pendapatan, kewajiban berjalan, hingga kemampuan membayar. Berdasarkan penelitian Mahdi Soroinda Nasution dari UGM, restrukturisasi utang dapat dilakukan dengan mengatur kembali syarat dan kondisi utang yang disepakati para pihak, termasuk komposisi atau penjadwalan kembali. Karena itu, informasi keuangan yang jelas membantu kreditur memahami kondisi dan kebutuhan restrukturisasi.
Baca Juga: Arti Risk Aversion dalam Investasi, Contoh, hingga Pilarnya
Jenis-Jenis Restrukturisasi Utang
Setelah memahami bagaimana restrukturisasi dilakukan, sekarang kita bisa melihat bentuk penyesuaian yang mungkin diterapkan. Setiap skema memiliki tujuan dan dampak berbeda, sehingga bentuk yang diberikan dapat disesuaikan dengan kondisi debitur serta kesepakatan dengan kreditur.
1. Perpanjangan Tenor atau Penjadwalan Ulang
Perpanjangan tenor berarti memperpanjang periode pembayaran utang agar cicilan berkala dapat menjadi lebih ringan. Meski begitu, kamu tetap perlu memperhitungkan dampaknya terhadap total bunga atau biaya karena periode pembayaran menjadi lebih panjang.
2. Penyesuaian Suku Bunga
Penyesuaian suku bunga dilakukan dengan mengubah tingkat bunga sesuai kesepakatan dengan kreditur. Jika bunga lebih rendah, beban pembayaran dapat berkurang, tetapi kamu tetap perlu melihatnya bersama tenor dan biaya lain dalam skema baru.
3. Penundaan Pembayaran atau Grace Period
Grace period memberikan penundaan pembayaran untuk periode tertentu sesuai kesepakatan. Skema ini dapat memberi ruang bagi debitur untuk memperbaiki arus kas sebelum kembali memenuhi kewajiban berdasarkan jadwal pembayaran yang baru.
4. Pengurangan Sebagian Utang
Dalam kondisi tertentu, sebagian kewajiban dapat dinegosiasikan untuk dikurangi sesuai kesepakatan. Namun, pengurangan utang bukan bentuk yang otomatis diberikan kepada setiap debitur karena penerapannya bergantung pada kondisi dan kebijakan kreditur.
5. Debt-for-Equity Swap
Untuk perusahaan, debt-for-equity swap merupakan skema yang mengubah sebagian kewajiban utang menjadi kepemilikan atau ekuitas. Cara ini dapat membantu mengurangi beban utang sekaligus memberi perusahaan ruang untuk mempertahankan keberlangsungan bisnis.
Kapan Restrukturisasi Utang Perlu Dipertimbangkan?
Tidak ada satu kondisi yang otomatis berarti semua orang harus melakukan restrukturisasi. Namun, beberapa tanda berikut dapat menjadi pertimbangan ketika beban utang mulai memengaruhi kondisi keuangan:
Cicilan mulai mengambil porsi besar dari pendapatan.
Kamu mulai kesulitan memenuhi pembayaran tepat waktu.
Penghasilan menurun, tetapi jumlah kewajiban tetap.
Dana untuk kebutuhan utama mulai terpakai untuk membayar utang.
Kamu menggunakan utang baru untuk menutup utang lama.
Bisnis mulai kesulitan menyediakan kas untuk operasional karena pembayaran utang.
Apakah Cicilan Lebih Ringan Berarti Total Utang Lebih Murah?
Sebelum melihat angka cicilan, ada beberapa hal yang perlu kamu perhatikan. Restrukturisasi dapat membuat pembayaran berkala lebih ringan, tetapi perubahan tenor, bunga, dan jadwal pembayaran juga dapat memengaruhi total kewajiban yang harus diselesaikan.
Aspek | Sebelum Restrukturisasi | Setelah Restrukturisasi |
Tenor | Sesuai perjanjian awal | Bisa diperpanjang |
Cicilan berkala | Mengikuti skema awal | Bisa menjadi lebih ringan |
Suku bunga | Mengikuti ketentuan awal | Bisa disesuaikan |
Jadwal pembayaran | Jadwal awal | Bisa dijadwalkan ulang |
Total pembayaran | Mengikuti perhitungan awal | Bisa berubah sesuai skema baru |
Rumus dan Contoh Restrukturisasi Utang
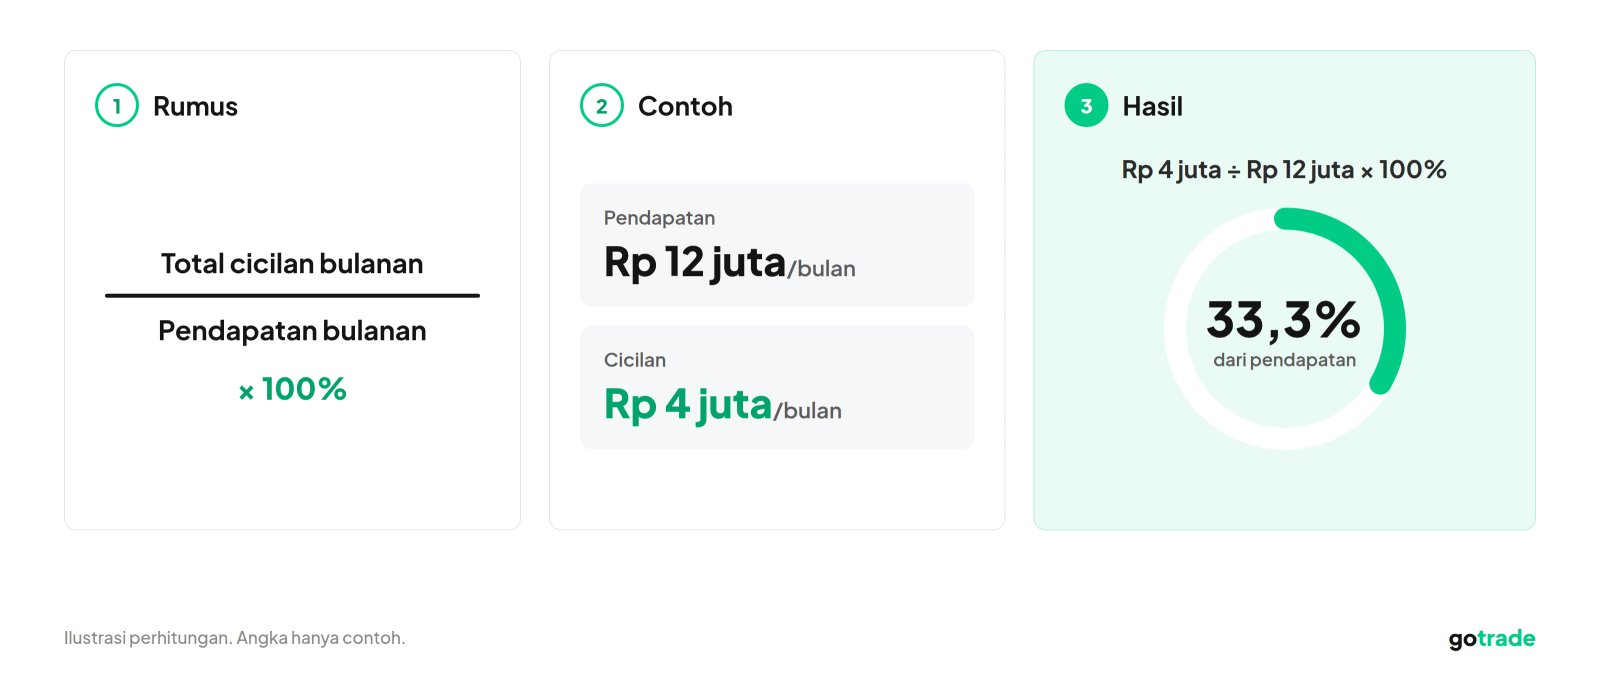
Supaya pembahasan tidak berhenti pada teori, kamu bisa menggunakan perhitungan sederhana untuk melihat seberapa besar porsi cicilan terhadap pendapatan bulanan.
Rumus: Rasio cicilan = (Total cicilan bulanan ÷ Pendapatan bulanan) × 100%
Contoh:
Pendapatan bulanan: Rp 12 juta
Total cicilan bulanan: Rp 4 juta
Maka:
Rp 4 juta ÷ Rp 12 juta × 100% = 33,3%
Artinya, sekitar 33,3% pendapatan bulanan digunakan untuk membayar cicilan.
Angka tersebut tidak otomatis berarti kamu membutuhkan restrukturisasi. Kamu tetap perlu mempertimbangkan biaya hidup, kebutuhan rumah tangga, tabungan, dana darurat, dan kewajiban lainnya.
Restrukturisasi Utang vs Refinancing, Apa Bedanya?
Kedua istilah ini sama-sama berkaitan dengan pembiayaan, tetapi memiliki mekanisme berbeda. Restrukturisasi utang berfokus pada penataan kembali kewajiban yang sudah ada, seperti perubahan jadwal pembayaran, perpanjangan tenor, atau penyesuaian bunga, sedangkan refinancing mengganti utang lama dengan fasilitas utang baru yang memiliki ketentuan berbeda.
Baca Juga: Diversifikasi Investasi: Arti, Manfaat, dan Contoh
Manfaat dan Risiko Restrukturisasi Utang
Restrukturisasi utang dapat membantu menyesuaikan kewajiban dengan kondisi keuangan yang sedang dihadapi. Namun, setiap skema juga memiliki konsekuensi yang perlu dipahami sebelum disepakati.
Manfaat Restrukturisasi bagi Debitur
Jika skema yang diberikan sesuai dengan kondisi keuangan, restrukturisasi dapat memberikan ruang untuk mengatur kembali kemampuan pembayaran.
Mengurangi tekanan arus kas bulanan, terutama ketika cicilan mulai terasa berat.
Memberikan waktu pembayaran yang lebih sesuai dengan kemampuan finansial.
Membantu mencegah gagal bayar semakin memburuk ketika kondisi keuangan sedang tertekan.
Memberikan ruang untuk menata kembali keuangan, termasuk mengatur pendapatan dan pengeluaran.
Membantu perusahaan mempertahankan operasional ketika mengalami tekanan likuiditas.
Bagi perusahaan yang mengalami financial distress, penataan kembali kewajiban juga dapat menjadi alternatif untuk menjaga keberlangsungan bisnis sebelum masalah berkembang lebih serius.
Risiko yang Perlu Diperhitungkan
Di sisi lain, restrukturisasi bukan berarti kewajiban menjadi hilang atau selalu lebih murah. Ada beberapa konsekuensi yang perlu kamu pertimbangkan sebelum menyetujui skema baru.
Tenor dapat menjadi lebih panjang, sehingga pembayaran berlangsung lebih lama.
Total bunga atau biaya dapat meningkat tergantung skema yang disepakati.
Ada ketentuan baru yang harus dipenuhi setelah restrukturisasi.
Cicilan tidak selalu menjadi lebih rendah, karena hasilnya bergantung pada skema yang diberikan.
Masalah keuangan utama tetap perlu diselesaikan agar kondisi serupa tidak kembali terjadi.
Jadi, restrukturisasi sebaiknya menjadi bagian dari rencana memperbaiki kondisi keuangan, bukan sekadar cara untuk menunda masalah.
Mulai Menata Tujuan Keuangan
Setelah kondisi keuangan lebih stabil, kamu bisa mulai menata tujuan finansial jangka panjang dan mempertimbangkan investasi sesuai kemampuan, tujuan, serta toleransi risiko. Jika ingin mengenal investasi saham AS, Kamu bisa mulai mempelajari investasi saham AS bersama Gotrade.
Referensi
Kementerian Keuangan Republik Indonesia. Restrukturisasi. JDIH Kementerian Keuangan.
Otoritas Jasa Keuangan (OJK). 8 Hal yang Perlu Kamu Tahu tentang Restrukturisasi Kredit/Pembiayaan.
Investopedia. Understanding Corporate Debt Restructuring: Processes and Benefits.
Corporate Finance Institute (CFI). Debt Restructuring.
Noe, Thomas H. & Wang, Jun. Strategic Debt Restructuring. The Review of Financial Studies, Vol. 13, No. 4, 2000, hlm. 985–1015.
Nasution, Mahdi Soroinda. Restrukturisasi Utang sebagai Salah Satu Cara untuk Menghindari Kepailitan. Tesis, Universitas Gadjah Mada, 2006.
Disclaimer: PT Valbury Asia Futures Pialang berjangka yang berizin dan diawasi OJK untuk produk derivatif keuangan dengan aset yang mendasari berupa Efek.