Apa itu Diskonto? Arti, Tujuan, Manfaat, Contoh, hingga Kalkulator Hitungnya
 Kholida Qothrunnada

 Kholida Qothrunnada
Ringkasan
- Diskonto adalah selisih antara nilai nominal dan nilai tunai suatu tagihan atau surat berharga.
- Diskonto berbeda dari diskon yang berarti potongan harga saat berbelanja. Diskonto juga berbeda dari bunga, yang dalam skema tertentu dibayarkan pada akhir periode.
- Ketika tingkat diskonto naik, nilai sekarang dari arus kas masa depan akan turun. Dampaknya biasanya lebih besar pada arus kas yang baru diterima dalam jangka waktu lebih lama.
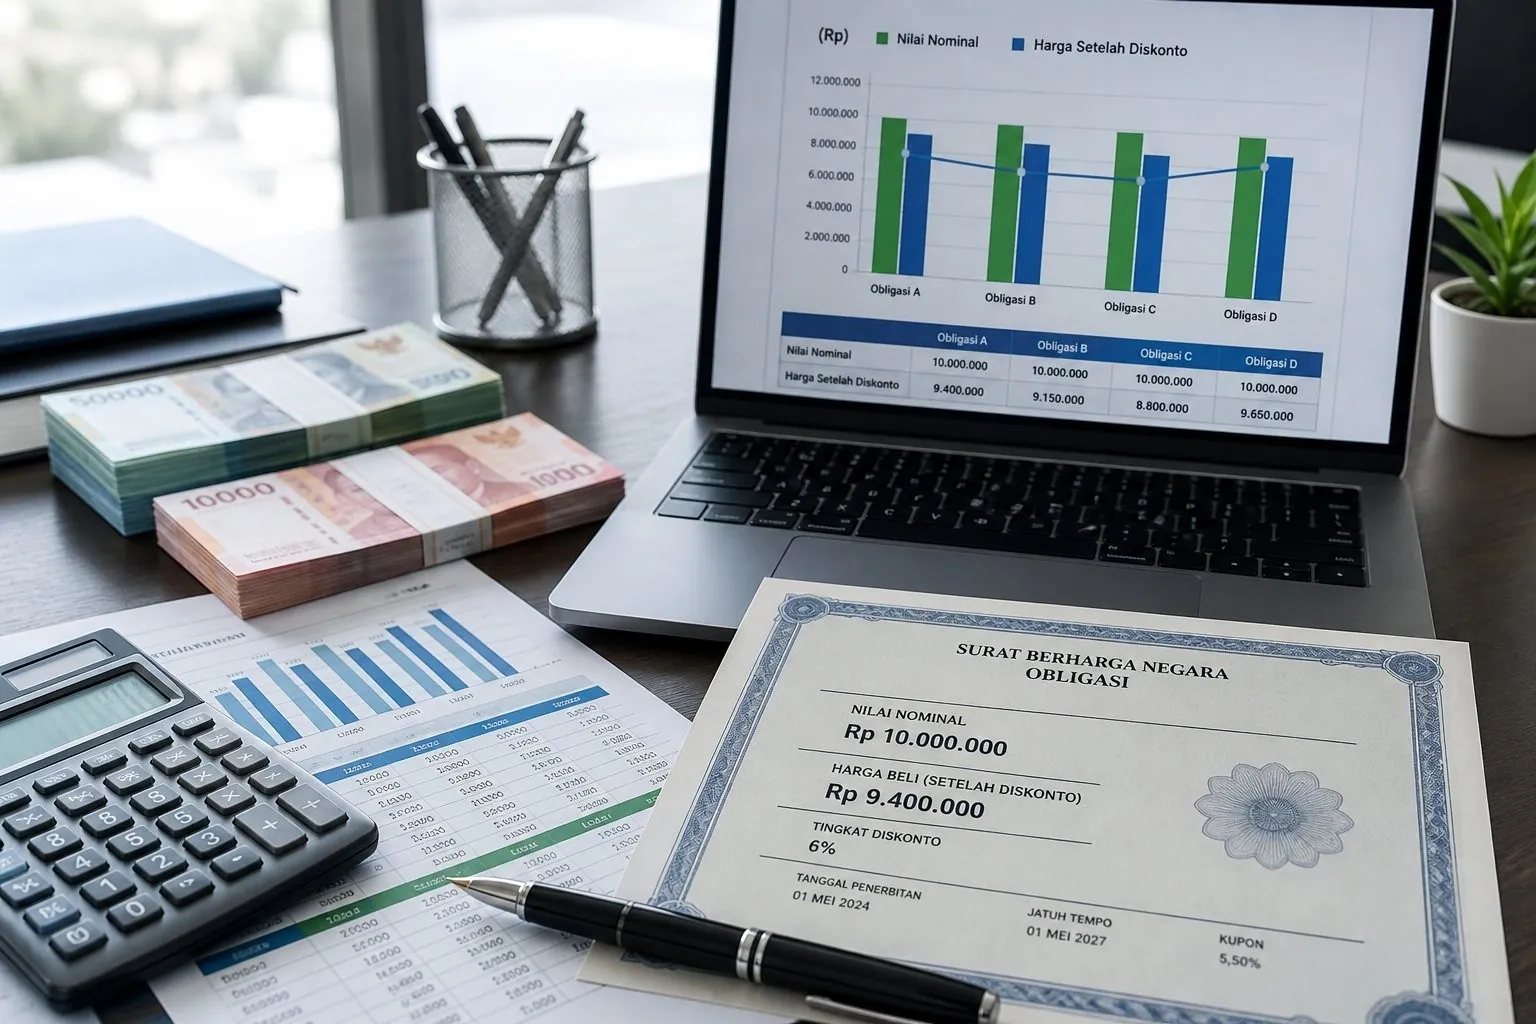
Diskonto adalah selisih antara nilai nominal dan harga tunai suatu surat berharga atau tagihan. Dalam investasi, diskonto terjadi ketika surat berharga dibeli dengan harga lebih rendah daripada nilai nominalnya.
Sementara dalam kebijakan moneter, diskonto berkaitan dengan bunga yang dikenakan bank sentral atas pinjaman kepada bank umum melalui fasilitas tertentu.
Bagaimana cara kerja dan menghitung diskonto? Apa bedanya dengan diskon dan bunga? Simak penjelasan berikut untuk memahami pengertian, fungsi, dan contohnya.
Pengertian Diskonto
Secara umum, diskonto (discount) adalah selisih antara nilai nominal dan nilai tunai. Menurut Kamus Besar Bahasa Indonesia (KBBI), istilah ini digunakan dalam beberapa konteks, seperti diskonto wesel, obligasi, harga, dan kas.
Istilah ini sering digunakan dalam investasi dan kebijakan moneter, tetapi artinya bisa berbeda tergantung konteks.
Peta Konteks Diskonto
Konteks | Siapa yang memakai | Contoh di berita atau dokumen |
Surat berharga & pinjaman | Bank, perusahaan, investor surat utang. | Diskonto wesel, SPN, Treasury bill, diskonto SKBDN |
Kebijakan bank sentral | The Fed, Bank Indonesia, ekonom. | “Discount rate”, “kebijakan diskonto”. |
Valuasi investasi | Analis, manajer investasi. | “Tingkat diskonto”, nilai sekarang (PV), NPV. |
Apakah kebijakan diskonto termasuk kebijakan moneter atau fiskal? Moneter, karena dijalankan bank sentral untuk memengaruhi biaya dana dan uang beredar.
Tujuan Diskonto
Tujuan diskonto bisa berbeda menurut konteks. Berikut di antaranya pada:
Wesel, SKBDN, dan pinjaman: Membantu pemegang tagihan mendapat dana lebih cepat dengan potongan tertentu.
Surat utang: Memberi imbal hasil karena investor membeli surat utang di bawah nilai nominal.
Kebijakan bank sentral: Mengatur pinjaman dan jumlah uang beredar untuk menjaga stabilitas ekonomi.
Fungsi Diskonto
Mengatur jumlah uang beredar → Bank sentral mengubah suku bunga pinjaman kepada bank umum untuk memengaruhi aktivitas pinjaman dan peredaran uang.
Mengendalikan inflasi → Perubahan suku bunga bisa memengaruhi biaya pinjaman dan permintaan masyarakat, sehingga membantu menjaga stabilitas harga.
Memengaruhi aktivitas ekonomi → Suku bunga yang lebih rendah bisa mendorong pinjaman dan belanja, sedangkan suku bunga yang lebih tinggi dapat menahan permintaan.
Menjaga stabilitas sistem keuangan → Fasilitas pinjaman bank sentral membantu bank memenuhi kebutuhan likuiditas dalam kondisi tertentu.
Kebijakan diskonto termasuk kebijakan moneter, bukan kebijakan fiskal, karena dijalankan oleh bank sentral.
Di Amerika Serikat, The Fed menyediakan pinjaman melalui discount window, termasuk primary, secondary, dan seasonal credit. Di Indonesia, BI-Rate menjadi suku bunga kebijakan, sedangkan fasilitas pinjaman bagi bank tersedia melalui lending facility dalam standing facilities Bank Indonesia.
Catatan: Penerbitan SBN merupakan instrumen pembiayaan pemerintah, bukan contoh kebijakan diskonto.
Jenis-jenis Diskonto
Diskonto bisa dibedakan berdasarkan penggunaannya dalam transaksi keuangan dan kebijakan moneter. Secara umum, berikut beberapa jenis diskonto yang perlu dipahami:
1. Diskonto Surat Berharga
Selisih antara nilai nominal dan harga beli surat berharga. Investor membeli surat berharga di bawah nilai nominal, lalu menerima pembayaran sesuai nilai nominal saat jatuh tempo. Selisih tersebut menjadi keuntungan sebelum memperhitungkan biaya dan pajak.
2. Diskonto Wesel atau Tagihan
Potongan atas nilai wesel atau tagihan saat pemegangnya mencairkan dana sebelum tanggal jatuh tempo melalui bank atau lembaga keuangan. Dengan cara ini, pemegang tagihan bisa memperoleh dana lebih cepat, namun jumlah yang diterima lebih kecil dari nilai tagihan.
3. Diskonto Pinjaman
Potongan bunga atau biaya yang dibayarkan di muka dari jumlah pinjaman. Akibatnya, dana yang diterima peminjam lebih kecil daripada nilai pokok pinjaman yang harus dilunasi.
4. Diskonto Bank Sentral
Tingkat bunga yang dikenakan bank sentral kepada bank umum atas fasilitas pinjaman tertentu. Dalam kebijakan moneter, instrumen ini bisa memengaruhi biaya pendanaan bank dan kondisi likuiditas di sistem keuangan.
Perbedaan Diskonto vs Bunga vs Diskon
Aspek | Diskon | Diskonto | Bunga |
Konteks | Belanja, promo | Wesel, surat utang, kebijakan, valuasi. | Pinjaman, simpanan, obligasi berkupon. |
Kapan dihitung | Dipotong dari harga saat beli | Dipotong di muka dari nilai nominal. | Dibayar atau ditambahkan di akhir/berkala. |
Dasar perhitungan | Persentase dari harga | Persentase dari nilai nominal. | Persentase dari pokok yang dipinjam |
Contoh | Harga Rp100.000 diskon 20% jadi Rp80.000 | Nominal Rp10 juta, tunai Rp9,7 juta. | Pokok Rp10 juta, bunga 6% setahun Rp600.000. |
Karena diskonto dihitung dari nilai nominal tetapi dana yang benar-benar diterima lebih kecil, imbal hasil efektifnya lebih tinggi daripada angka tertulis.
Rumus Diskonto dan Contoh Hitungnya
Contoh : Potongan dan Nilai Tunai (ilustrasi)
Nilai nominal Rp10.000.000, tingkat diskonto 6% per tahun, jangka 180 hari (basis 360 hari).
Diskonto = 10.000.000 × 6% × 180/360 = Rp300.000.
Nilai tunai = 10.000.000 − 300.000 = Rp9.700.000.
Imbal hasil efektif = 300.000 / 9.700.000 × 360/180 ≈ 6,19% per tahun.
Jadi, tingkat diskonto 6% tidak sama dengan bunga 6%.
Simulasinya bisa dicoba ada kalkulator diskonto berikut:
Manfaat Kebijakan Diskonto dalam Ekonomi Sekarang
Membantu mengendalikan inflasi → tingkat diskonto naik, kredit melambat, permintaan yang terlalu panas mereda.
Menjaga nilai tukar → suku bunga lebih tinggi menambah daya tarik aset dalam mata uang itu, dengan catatan efeknya bergantung pada kondisi pasar global.
Menyediakan likuiditas darurat bagi bank → bank yang kekurangan dana jangka pendek bisa meminjam dari bank sentral, sehingga masalah satu bank tidak mudah menjalar ke seluruh sistem.
Mendorong ekonomi saat melemah → tingkat diturunkan, kredit lebih murah, konsumsi dan investasi usaha terdorong.
Memberi sinyal arah kebijakan → perubahan tingkat menunjukkan pandangan bank sentral terhadap kondisi ekonomi.
Melengkapi alat moneter lain → biasanya dipakai bersama operasi pasar terbuka.
Contoh Penerapan Kebijakan Diskonto
1. Inflasi Dianggap Terlalu Tinggi
Harga barang dan jasa naik lebih cepat dari yang diinginkan. Bank sentral merespons dengan menaikkan tingkat bunga pinjamannya kepada bank, sehingga meminjam dana dari bank sentral jadi lebih mahal.
2. Biaya Dana Bank Naik
Karena dana yang dibutuhkan bank jadi lebih mahal, bank cenderung menaikkan bunga kredit kepada nasabah dan pelaku usaha.
3. Kredit Melambat
Bunga yang lebih tinggi membuat orang dan perusahaan menunda pinjaman, misalnya untuk kendaraan, properti, atau ekspansi usaha. Belanja yang dibiayai kredit pun berkurang.
4. Tekanan Harga Mereda
Permintaan yang melambat membantu menahan kenaikan harga, sehingga inflasi cenderung tertahan. Efeknya tidak instan dan bergantung pada kondisi ekonomi.
5. Ekonomi Melemah
Bank sentral bisa menurunkan tingkat itu agar kredit lebih terjangkau dan aktivitas ekonomi terdorong. Arahnya, berkebalikan dengan skenario di atas.
Dampak dari Kebijakan Diskonto
Secara umum, jalur transmisi bekerja seperti alur berikut (arah sebaliknya berlaku saat tingkat diturunkan):
Tingkat diskonto naik→ Biaya dana bank naik→ Kredit lebih mahal→ Permintaan kredit melambat→ Uang beredar dan inflasi cenderung tertahan.
Perubahan suku bunga juga bisa memengaruhi imbal hasil surat utang dan simpanan, serta nilai aset yang menghasilkan arus kas di masa depan. Besarnya pengaruh bergantung pada kondisi ekonomi, sehingga perubahannya tidak selalu sebanding secara langsung.
Mengapa Investor Perlu Memahami Kebijakan Diskonto?
Adanya berita misal keputusan The Fed atas discount rate dan federal funds rate mengubah biaya dana di sistem keuangan, dan itu sering menjadi sorotan pasar saham AS.
Selain itu, melalui konteks valuasi saat tingkat diskonto yang dipakai pasar naik, nilai sekarang arus kas yang jauh di masa depan turun lebih dalam.
Ilustrasi:
Rp1.000.000 yang diterima 1 tahun lagi turun nilainya sekitar 1,8% jika tingkat diskonto naik dari 8% ke 10% (Rp925.926 menjadi Rp909.091).
Untuk Rp1.000.000 yang diterima 10 tahun lagi, penurunannya sekitar 16,8% (Rp463.193 menjadi Rp385.543).
Itu sebabnya saham yang nilainya banyak bergantung pada laba jauh di masa depan cenderung lebih sensitif terhadap perubahan suku bunga. Ini penjelasan mekanisme, bukan ajakan membeli atau menjual saham tertentu.
Kesimpulan
Intinya, diskonto artinya selisih antara nilai nominal dan nilai tunai. Dalam surat berharga ia menjadi potongan di muka, dalam kebijakan bank sentral ia menjadi alat memengaruhi biaya dana, dan dalam valuasi ia menjadi tingkat untuk menghitung nilai sekarang.
Angka suku bunga selalu berubah, jadi cek sumber resmi beserta tanggalnya. Jika kamu ingin mulai belajar berinvestasi di saham AS dengan memahami konsep seperti ini, kamu bisa membuka akun Gotrade.
Disclaimer: PT Valbury Asia Futures Pialang berjangka yang berizin dan diawasi OJK untuk produk derivatif keuangan dengan aset yang mendasari berupa Efek.
Investasi saham berisiko tinggi dan tidak sesuai untuk semua orang. Lakukan analisis pribadi sebelum memutuskan.