Net Worth (Kekayaan Bersih): Rumus, dan Cara Menghitungnya
 Gabriella Sabatini

 Gabriella Sabatini
Ringkasan
- Net worth merupakan kekayaan bersih dari total aset dikurangi utang.
- Perhitungannya mencakup tabungan, investasi, properti, kendaraan, dan kewajiban keuangan.
- Net worth dapat ditingkatkan melalui pengelolaan pengeluaran, pembayaran utang, dan investasi sesuai profil risiko.
Pernahkah kamu merasa penasaran soal besar kekayaan berapa jumlah kekayaan yang kamu miliki? Nyatanya saldo yang ada pada rekening, belum tentu bisa menggambarkannya karena kamu juga butuh menghitung aset dan utang.
Lewat net worth, kamu dapat mengerti kondisi keuangan, melihat perkembangan harta serta bisa melakukan perencanaan finansial agar lebih terstruktur.
Apa Itu Net Worth?
Net worth adalah sebuah ukuran total kekayaan dari seseorang atau perusahaan pada waktu tertentu. Nilai kekayaan dihitung berdasarkan total aset yang dikurangi dengan kewajiban atau utang harus dibayarkan..
Dilansir dari laman Investopedia, net worth bisa menjelaskan nilai kekayaan sesudah semua kewajiban dikurangi dengan aset. Jadi hitungannya tidak cuma melihat total harta tapi juga dikurangi dengan utang yang dimiliki.
Sebagai contoh total tabungan yang dimiliki, investasi saham , emas serta kendaraan yang bernilai 150 juta. Angka ini beda dari pendapatan maupun saldo rekening, sebab kamu juga butuh menghitung seluruh aset dan kewajiban.
Apa Saja Komponen yang Termasuk dalam Perhitungan Net Worth?
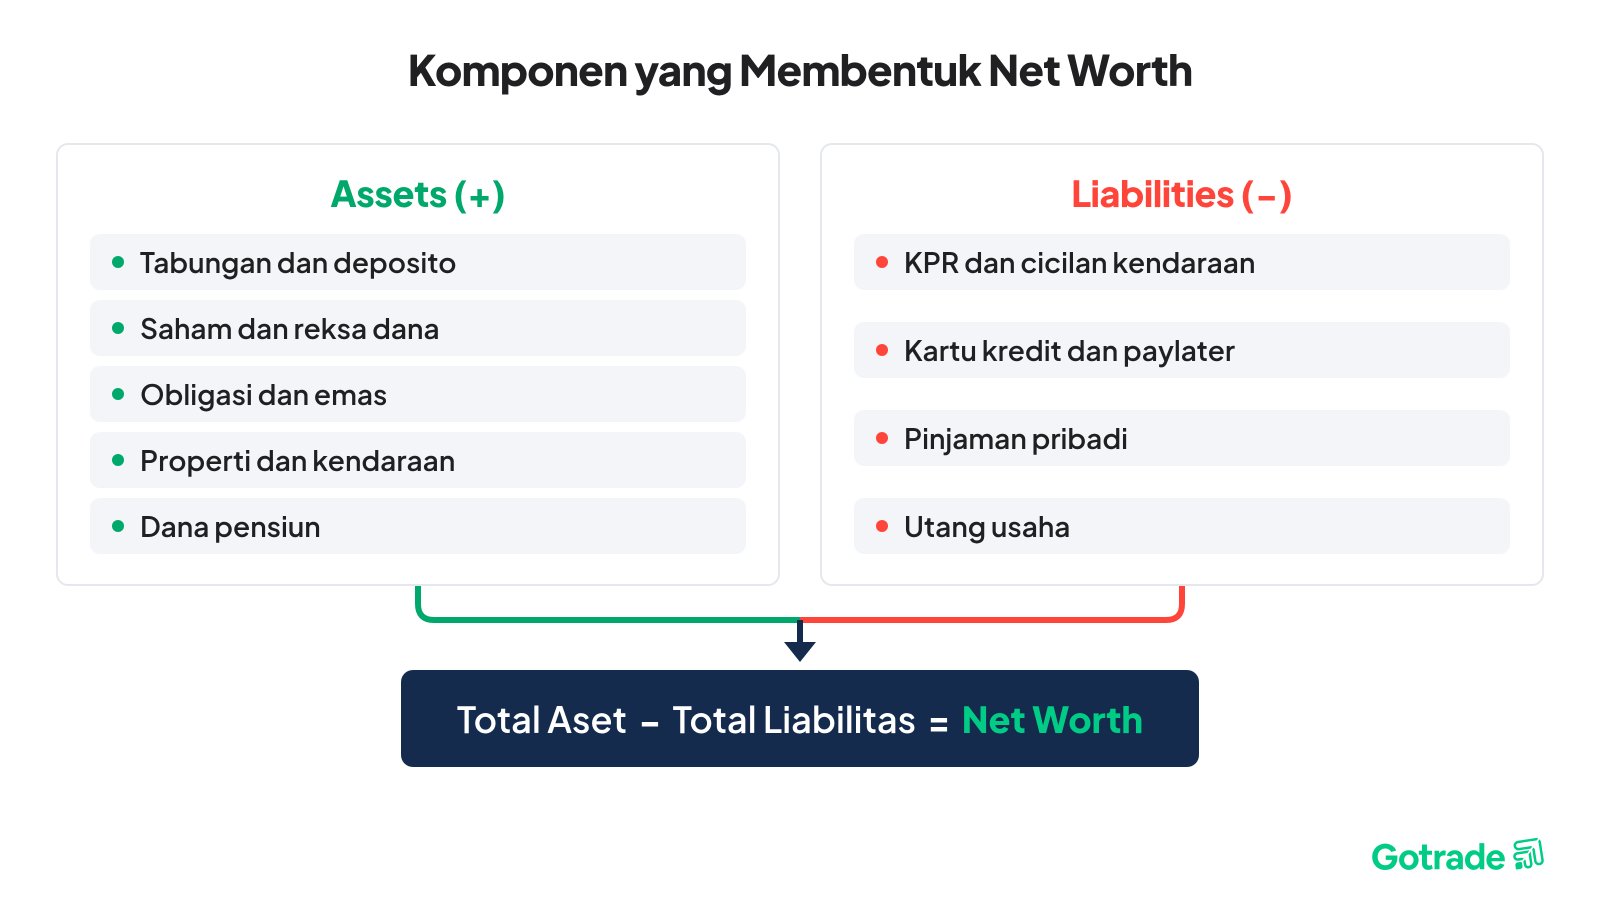
Sesudah mengerti soal definisinya, kamu juga butuh memahami komponen yang dipakai pada perhitungan net worth. Adapun dua bagian utama yakni yaitu aset (assets) dan liabilitas (liabilities).
Aset (Assets)
Aset meliputi harta maupun sumber daya ekonomi yang punya nilai. Beberapa aset yang dapat dihitung seperti:
Uang Tunai Dan Tabungan: saldo rekening hingga uang tunai.
Deposito: simpanan dengan waktu tertentu di bank.
Investasi: saham, reksa dana, obligasi, dan hal lainnya.
Emas: emas batangan atau logam mulia.
Properti: rumah, tanah, dan apartemen.
Kendaraan: mobil dan motor yang punya nilai jual.
Dana Pensiun: uang pensiun yang sudah menjadi hakmu.
Ketika menghitung, pakailah estimasi nilai aset saat ini. Sebagai contoh, nilai saham mengikuti harga pasar, sementara kendaraan serta properti butuh melihat kondisi maupun kemungkinan pasar yang menurun.
Liabilitas (Liabilities)
Liabilitas merupakan semua kewajiban uang yang wajib dibayarkan, seperti:
Sisa KPR: pokok pinjaman rumah yang belum dilunasi.
Cicilan Kendaraan: sisa uang pembayaran dari membeli mobil atau motor.
Utang Kartu Kredit: tagihan yang belum dibayar.
Pinjaman Pribadi: pinjaman dari bank atau lembaga keuangan.
Paylater: tagihan dari layanan beli sekarang, bayar nanti.
Utang Usaha: kewajiban finansial dalam kegiatan bisnis.
Kamu perlu mencatat saldo utang yang masih ada, bukan keseluruhan cicilan yang sudah kamu bayar. Dengan begitu, hasil hitungan netw worth bisa membantumu untuk menjelaskan kondisi keuanganmu saat ini.
Rumus Net Worth dan Contoh Cara Menghitungnya
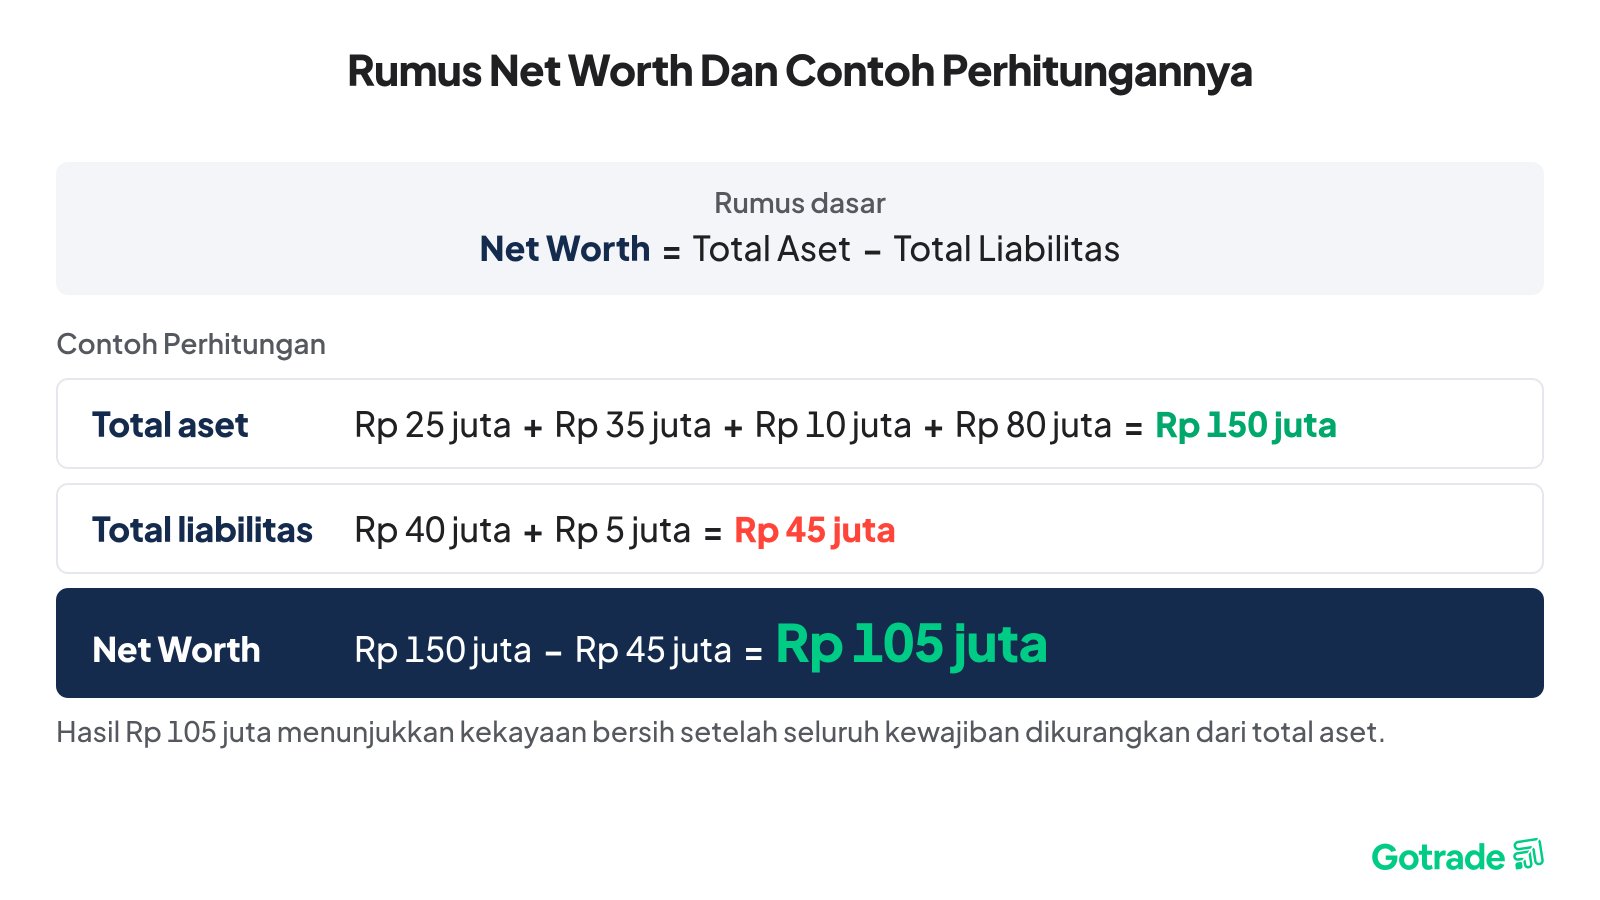
Sesudah kamu memahami komponen aset serta liabilitas, kamu juga dapat menghitung net worth pakai rumus dibawah ini:
Net Worth = Total Aset − Total Liabilitas
Keterangan:
Total Aset: keseluruhan nilai harta yang kamu punya.
Total Liabilitas: semua utang yang masih harus kamu lunasi.
Sebagai contoh, kamu mempunyai aset seperti:
Tabungan: Rp 25 juta
Investasi saham: Rp 35 juta
Emas: Rp 10 juta
Kendaraan: Rp 80 juta
Total asetmu mencapai Rp 150 juta. Sedangkan, kamu masih punya beberapa sisa cicilan kendaraan Rp 40 juta lalu utang pada kartu kredit sebesar Rp 5 juta, jadi total liabilitas yang kamu punya adalah Rp 45 juta.
Maka, perhitungannya:
Net Worth = Rp 150 juta − Rp 45 juta
Net Worth = Rp 105 juta
Jadi, kekayaan bersih yang kamu punya senilai Rp 105 juta. Angka ini adalah nilai aset yang sudah dikurangi dari semua kewajiban, bukan jumlah tunai yang ada di dalam rekening kamu.
Bagaimana Cara Membaca Hasil Perhitungan Net Worth?
Sesudah mendapatkan hasil dari perhitungan net worth, kamu butuh mengerti arti dari angka-angka tersebut. Net worth bisa memperlihatkan apakah total aset yang kamu punya lebih besar, sama dengan ataupun lebih kecil dari semua kewajiban yang harus kamu tuntaskan. Tapi, angka ini ada baiknya tidak dijadikan satu-satunya tolak ukur untuk mencapai finansial yang sehat.
Menurut Otoritas Jasa Keuangan (OJK) lewat langkah perencanaan keuangan, evaluasi kondisi finansial juga butuh memikirkan beberapa rasio misalnya likuiditas, solvabilitas, hingga beban pada utang.
Net Worth Positif
Net worth positif terjadi apabila total aset lebih besar dari liabilitas. Sebagai contoh kamu punya aset Rp 150 juta dan utang senilai Rp 45 juta. Maka kekayaan bersih yang kamu punya senilai Rp 105 juta, keadaan ini bisa memperlihatkan kalau nilai aset akmu sudah lebih dari kewajiban keuangan. Walaupun kamu butuh memperhatikan arus kas serta kesanggupan membayar utang yang ada.
Net Worth Negatif
Sebaliknya net worth negatif, apabila total liabilitas lebih besar dari total aset. Sebagai contoh, kamu punya aset sebesar Rp 100 juta, namun total utang mencapai Rp 130 juta jadi net worth kamu menjadi minus. Keadaan ini bisa jadi sinyal supaya kamu mengevaluasi pengeluaran, jumlah uang yang kamu pinjam serta taktik untuk membayar utang.
Net Worth Nol
Net worth nol terjadi ketika total aset sama dengan total liabilitas. Misalnya, kamu mempunyai aset senilai Rp 100 juta dan kewajiban yang masih harus dibayar juga Rp100 juta. Artinya, nilai kekayaan bersihmu belum menunjukkan selisih positif maupun negatif karena seluruh nilai aset setara dengan total kewajiban.
Baca Juga: Profit and Loss (PNL): Rumus, Jenis, dan Cara Menghitungnya
Perbedaan Net Worth, Income, dan Gross Wealth
Ketiga istilah ini sering digunakan ketika membahas kondisi finansial. Namun, net worth, income, dan gross wealth memiliki pengertian yang berbeda sehingga tidak bisa digunakan secara bergantian.
Memahami perbedaannya bisa membantu kamu menilai kondisi keuangan dengan lebih tepat. Supaya lebih mudah dipahami, berikut perbandingan ketiganya berdasarkan pengertian dan contoh perhitungannya.
Istilah | Pengertian | Contoh |
Net Worth | Total aset setelah dikurangi seluruh liabilitas. | Aset Rp 150 juta − utang Rp 45 juta = Rp 105 juta |
Income | Pendapatan yang diterima dalam periode tertentu. | Gaji Rp 10 juta per bulan. |
Gross Wealth | Total nilai aset sebelum dikurangi utang. | Total aset sebesar Rp 150 juta |
Mengapa Nilai Net Worth Bisa Berubah?
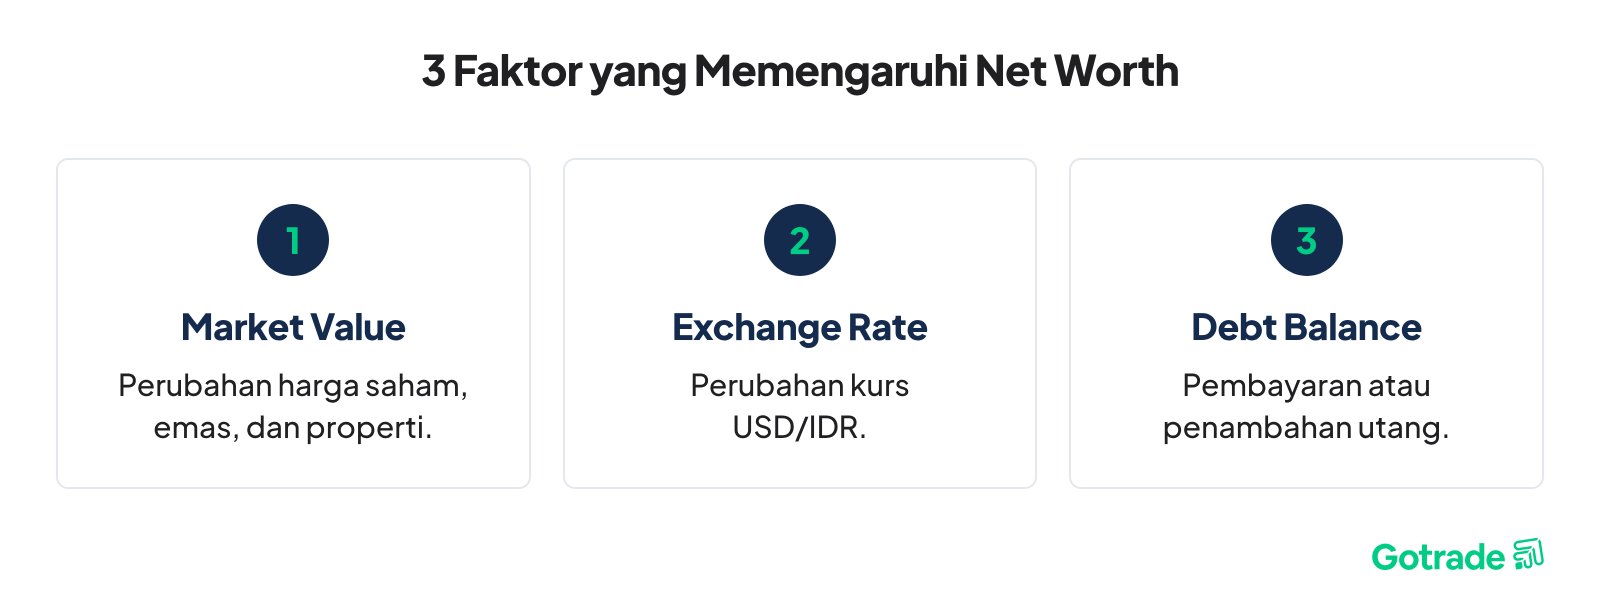
Net worth tidak selalu memiliki nilai yang sama dari waktu ke waktu. Perubahannya bisa dipengaruhi oleh harga pasar aset, nilai tukar mata uang, serta jumlah utang yang kamu miliki. Berikut tiga faktor yang perlu diperhatikan.
Perubahan Harga Pasar Aset
Nilai aset dapat berubah mengikuti kondisi pasar. Misalnya, ketika harga saham yang kamu miliki meningkat, nilai portofoliomu ikut bertambah. Sebaliknya, penurunan harga saham dapat mengurangi nilainya. Hal serupa berlaku untuk emas dan properti, sehingga sebaiknya gunakan estimasi nilai pasar terkini saat menghitung net worth.
Perubahan Nilai Tukar Mata Uang
Jika kamu memiliki aset dalam mata uang asing, seperti saham perusahaan Amerika Serikat, perubahan kurs USD/IDR juga dapat memengaruhi nilai net worth dalam rupiah. Contohnya, portofolio senilai US$1.000 bisa memiliki nilai rupiah berbeda ketika kurs berubah. Untuk mendapatkan acuan konversi, kamu dapat melihat JISDOR dari Bank Indonesia dan menggunakan kurs pada tanggal pengukuran aset.
Perubahan Jumlah Utang dan Kewajiban
Jumlah utang juga memengaruhi kekayaan bersihmu. Ketika kamu membayar cicilan, saldo kewajiban berkurang sehingga net worth berpotensi meningkat jika nilai aset lainnya tetap. Sebaliknya, mengambil pinjaman baru dapat menambah liabilitas dan menurunkan net worth apabila tidak diimbangi dengan penambahan aset yang sepadan.
Berdasarkan survei Federal Reserve melalui Survey of Consumer Finances 2025, median net worth keluarga di Amerika Serikat mencapai US$215.900, sedangkan rata-ratanya sekitar US$1,24 juta. Perbedaan ini menunjukkan bahwa kekayaan kelompok tertentu dapat membuat nilai rata-rata jauh lebih tinggi. Namun, data tersebut hanya menggambarkan rumah tangga di AS, bukan patokan kekayaan ideal di Indonesia.
Bagaimana Cara Meningkatkan Net Worth?
Setelah mengetahui nilai kekayaan bersih, langkah berikutnya adalah mengelola aset dan kewajiban dengan lebih bijak. Berikut beberapa cara yang bisa kamu terapkan secara bertahap:
Kelola Pengeluaran: sesuaikan pengeluaran dengan pendapatan.
Lunasi Utang Berbunga Tinggi: kurangi beban bunga agar kewajiban tidak terus bertambah.
Siapkan Dana Darurat: sisihkan dana untuk kebutuhan tak terduga.
Investasi Sesuai Profil Risiko: pilih instrumen berdasarkan tujuan dan kemampuan finansial.
Evaluasi Aset Dan Utang: pantau perubahan nilainya secara berkala.
Tingkatkan Literasi Keuangan: pelajari pengelolaan uang dan perencanaan keuangan.
Pentingnya literasi keuangan juga didukung penelitian Behrman, Mitchell, Soo, dan Bravo berjudul How Financial Literacy Affects Household Wealth Accumulation dalam American Economic Review (2012). Penelitian tersebut membahas hubungan antara pemahaman keuangan dan akumulasi kekayaan rumah tangga.
Sementara itu, penelitian van Rooij, Lusardi, dan Alessie berjudul Financial Literacy, Retirement Planning and Household Wealth dalam The Economic Journal (2012) menunjukkan keterkaitan literasi keuangan dengan perencanaan pensiun dan kekayaan rumah tangga. Kedua penelitian ini menegaskan pentingnya pemahaman keuangan dalam mengelola dan merencanakan kekayaan, meskipun tidak menjamin hasil investasi tertentu.
Baca Juga: Apa Itu Total Value Locked (TVL)? Rumus dan Contoh Perhitungannya
Apa Perbedaan Net Worth Pribadi dan Net Worth Perusahaan?
Selain digunakan untuk mengukur kekayaan individu, net worth juga dapat digunakan dalam konteks bisnis. Meski prinsip dasarnya sama, komponen yang diperhitungkan dapat berbeda sesuai dengan jenis entitas dan tujuan analisis.
Pada individu, net worth menggambarkan selisih antara seluruh aset pribadi dan kewajiban yang masih harus dibayar. Sementara itu, pada perusahaan, konsep yang sepadan biasanya tercermin melalui ekuitas dalam laporan keuangan.
Dalam akuntansi, hubungan antara ketiganya dijelaskan melalui persamaan:
Aset = Liabilitas + Ekuitas
Artinya, nilai aset perusahaan berasal dari pendanaan melalui kewajiban dan ekuitas. Ekuitas menunjukkan bagian kepemilikan yang tersisa setelah seluruh liabilitas dikurangkan dari aset.
Menurut panduan Beginners’ Guide to Financial Statements dari U.S. Securities and Exchange Commission (SEC), laporan keuangan membantu pembaca memahami aset, kewajiban, dan ekuitas perusahaan. Namun, net worth atau ekuitas perusahaan tidak sama dengan market capitalization. Market capitalization merupakan nilai pasar perusahaan berdasarkan harga saham dan jumlah saham beredar, sedangkan ekuitas berasal dari pencatatan akuntansi dalam laporan keuangan.
Apakah Net Worth Sama dengan Harta yang Dilaporkan dalam SPT?
Ketika membahas kekayaan pribadi, kamu mungkin juga menemukan istilah harta dalam Surat Pemberitahuan (SPT) Tahunan. Meski sama-sama berkaitan dengan kepemilikan aset, net worth digunakan untuk menghitung kekayaan bersih setelah dikurangi kewajiban, sedangkan harta dalam SPT merupakan informasi aset yang dilaporkan untuk keperluan perpajakan.
Direktorat Jenderal Pajak melalui artikel Pentingnya Menghitung Harta Pribadi pada Akhir Tahun membahas pentingnya mencatat dan memperbarui informasi harta pribadi. Karena itu, jangan langsung menganggap nilai net worth harus sama dengan nilai harta yang tercantum dalam SPT karena keduanya memiliki tujuan dan dasar pencatatan yang berbeda.
Mulai Bangun dan Kelola Kekayaan Bersih dengan Strategi Investasi yang Tepat
Sudah tahu berapa net worth yang kamu miliki? Dengan memahami total aset dan kewajiban, kamu bisa mulai menyusun strategi keuangan yang lebih terarah. Salah satu langkah untuk membangun aset jangka panjang adalah mempelajari investasi. Tertarik mengenal saham Amerika Serikat?
Yuk, eksplorasi peluang investasi melalui Gotrade! Pelajari fitur, biaya, mekanisme transaksi, dan risikonya agar kamu bisa berinvestasi dengan lebih percaya diri dan sesuai tujuan finansialmu.
Referensi
Bank Indonesia. (n.d.). Jakarta Interbank Spot Dollar Rate (JISDOR).
Behrman, J. R., Mitchell, O. S., Soo, C. K., & Bravo, D. (2012). How financial literacy affects household wealth accumulation. American Economic Review, 102(3), 300–304.
Federal Reserve. (2026). Changes in U.S. Family Finances from 2022 to 2025: Evidence from the Survey of Consumer Finances.
Investopedia. (n.d.). Net Worth: What It Is and How to Calculate It.
Direktorat Jenderal Pajak. (2026). Pentingnya Menghitung Harta Pribadi pada Akhir Tahun.
Otoritas Jasa Keuangan. (n.d.). Buku 9: Perencanaan Keuangan. Seri Literasi Keuangan Perguruan Tinggi.
Securities and Exchange Commission. (n.d.). Beginners’ Guide to Financial Statements.
van Rooij, M. C. J., Lusardi, A., & Alessie, R. (2012). Financial literacy, retirement planning and household wealth. The Economic Journal, 122(560), 449–478.
Disclaimer: PT Valbury Asia Futures Pialang berjangka yang berizin dan diawasi OJK untuk produk derivatif keuangan dengan aset yang mendasari berupa Efek.
Investasi saham berisiko tinggi dan tidak sesuai untuk semua orang. Lakukan analisis pribadi sebelum memutuskan.