Apa Itu Mortgage? Cara Kerja dan Dampaknya ke Saham AS
 Gabriella Sabatini

 Gabriella Sabatini
Ringkasan
- Mortgage adalah pinjaman properti dengan properti sebagai jaminan.
- Mortgage rate memengaruhi sektor perumahan dan saham AS.
- Mortgage berkaitan dengan MBS dan risiko kredit.
Apakah kamu merasa penasaran soal kenapa mortgage rate AS naik dan bisa memengaruhi pasar saham?
Bukan cuma soal cicilan rumah, mortgage juga berhubungan dengan daya beli masyarakat, bisnis perumahan serta investasi. Yuk simak pembahasan lebih lanjut dibawah ini , soal cara kerja mortgage dan membaca pergerakan ekonomi AS dengan analisa lebih kritis dan mendalam.
Apa Itu Mortgage?
Dilansir dari laman Investopedia, mortgage adalah pinjaman yang dipakai untuk mempertahankan kepemilikan dari sebuah aset seperti properti, rumah hingga tanah yang mana menjadi jaminan untuk pembayaran sebuah utang.
Lewat mortgage, kamu tidak perlu menyediakan semua harga rumah dengan bentuk uang tunai. Kamu bisa bayar sebagian dari harga properti uang muka, kemudian bisa meminjam sisanya dari pemberi pinjaman. Setelah pinjaman disetujui, kamu bisa bayar kembali pokok dan bunga pinjaman sesuai ketentuan yang berlaku.
Adapun beberapa istilah penting yang baiknya kamu ketahui, seperti:
Principal: jumlah pokok pinjaman yang wajib dikembalikan.
Interest: bunga yang dibayarkan atas pinjaman.
Down payment: uang muka yang dibayarkan saat membeli properti.
Mortgage rate: tingkat bunga yang dikenakan pada pinjaman mortgage.
Loan term: jangka waktu untuk melunasi pinjaman, misalnya 15 atau 30 tahun.
Collateral: aset yang dijadikan jaminan, dalam hal ini properti.
Di Amerika Serikat, pembayaran bulanan bisa meliputi pajak properti serta asuransi rumah. Jadi total pengeluaran untuk rumah tidak akan selalu sala dengan cicilan pokok serta bunga.
Mortgage, KPR, Hipotek, dan Hak Tanggungan: Apa Bedanya?
Mortgage sering diartikan sebagai hipotek dalam bahasa Indonesia. Tapi istilah ini tidak sama dengan KPR dalam hukum Indonesia.
Menurut UU No. 4 Tahun 1996 tentang Hak Tanggungan atas Tanah Beserta Benda-Benda yang Berkaitan dengan Tanah, Hak Tanggungan merupakan hak jaminan atas tanah untuk menjamin pelunasan utang tertentu. Supaya tidak tertukar, adapun istilah-istilah yang sebaiknya kamu ketahui seperti:
Mortgage: istilah umum untuk pinjaman properti yang dijamin dengan properti, terutama dalam konteks Amerika Serikat.
KPR (Kredit Pemilikan Rumah): fasilitas pembiayaan guna membeli rumah di Indonesia.
Hak Tanggungan: hak jaminan atas hak atas tanah, sebagai jaminan pelunasan dari hutang sesuai hukum di Indonesia.
Hipotek: yakni bentuk jaminan dalam konteks hukum tertentu yang di Indonesia, dipakai untuk kapal yang memenuhi kualifikasi pendaftaran.
Dengan kamu memahami perbedaan ini, tentunya bisa membaca mortgage pada berita AS tanpa menyamakannya secara langsung dengan sistem KPR yang ada di Indonesia.
Perlu kamu catat bahwa, mortgage dan KPR memiliki kesamaan dari sisi tujuan , namun digunakan dalam sistem dan hukum yang berbeda tergantung negaranya.
Bagaimana Cara Kerja Mortgage?
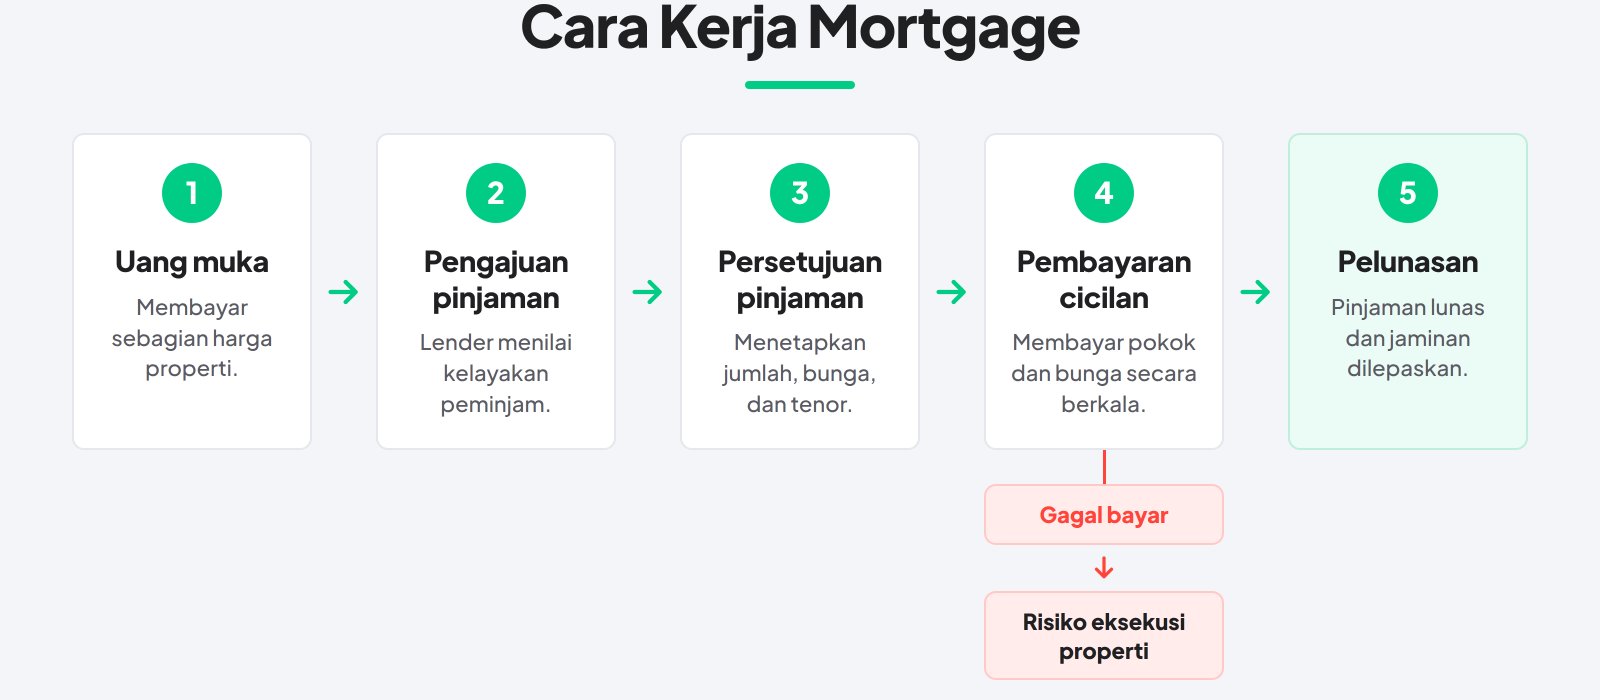
Mortgage bisa membuat kamu membeli sebuah properti, tanpa harus membayar total harganya dalam satu waktu. Sebagian biaya bisa dibayar diawal dan sisanya dibayar secara bertahap tentu beriringan dengan bunga pinjaman didalamnya.
Prosesnya dimulai dari pengajuan pinjaman sampai pelunasan cicilan secara bertahap. Selama pinjaman belum dilunasi, properti jadi jaminan bagi pemberi pinjaman. Agar kamu lebih mudah memahaminya, berikut alur kerja mortgage:
Jenis-Jenis Mortgage yang Perlu Kamu Ketahui
Mortgage punya beberapa jenis, yang sesuai dengan ketentuan bunga serta pembayaran yang berbeda-beda. Perbedaan ini akan memengaruhi besarnya biaya cicilan, dan risiko yang perlu dipelajari oleh peminjam. Berikut beberapa jenis mortgage yang sering ada di Amerika Serikat:
1. Fixed-rate Mortgage
Fixed-rate mortgage punya suku bunga tetap, selama tenor pinjaman. Pada pinjaman dengan amortisasi yang penuh, biasanya cicilan pokok dan bunga akan tetap setiap bulan jadi peminjam bisa lebih mudah mengatur pengeluaran.
2. Adjustable-rate Mortgage (ARM)
Adjustable-rate mortgage (ARM) menawarkan bunga tetap saat periode awal, lalu bunga bisa berubah secara bertahap berdasarkan ketentuan yang diberlakukan. Sebagai contoh skema 5/1 ARM mempertahankan bunga dengan waktu lima tahun sebelum menyesuaikannya tiap tahun.
3. Interest-only Mortgage
Pada interest-only mortgage, peminjam cuma membayar bunga selama periode tertentu hingga pokok pinjaman berkurang lewat pembayaran itu. Setelah waktunya berakhir, cicilan bisa meningkat yang disebabkan oleh pembayaran pokok mulai dilakukan sesuai ketentuan yang berlaku.
4. Reverse Mortgage
Reverse mortgage memungkinkan pemilik rumah yang memenuhi persyaratan dan berusia 62 tahun keatas di Amerika Serikat, bisa mendapatkan dana dari sebagian ekuitasnya. Berbeda dengan mortgage pada umumnya, pelunasan pinjaman biasanya sesuai jatuh tempo, saat peminjam meninggal dunia, menjual rumah atau tidak lagi menempati rumah tersebut.
5. Government-backed Mortgage
Government-backed mortgage adalah pinjaman yang didukung dengan program dari pemerintah AS, apabila kelompok peminjam sudah memenuhi persyaratan yang berlaku. Sebagai contoh, pinjaman FHA (Federal Housing Administration) dan VA (Department of Veterans Affairs), yang memiliki ketentuan kelayakan dan manfaat berbeda.
Baca Juga: Supply and Demand Trading: Cara Menentukan Zona dan Entry di Saham AS
Cara Menghitung Cicilan Mortgage dan Contohnya
Besarnya cicilan mortgage tergantung dari jumlah pinjaman, suku bunga serta tenor pembayaran. Untuk pinjaman dengan bunga tetap dan cicilan bulanan, kamu dapat memakai rumus dibawah ini:
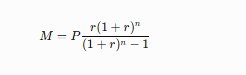
Keterangan:
M = cicilan pokok dan bunga per bulan.
P = jumlah pokok pinjaman.
r = suku bunga tahunan dibagi 12.
n = total cicilan bulanan.
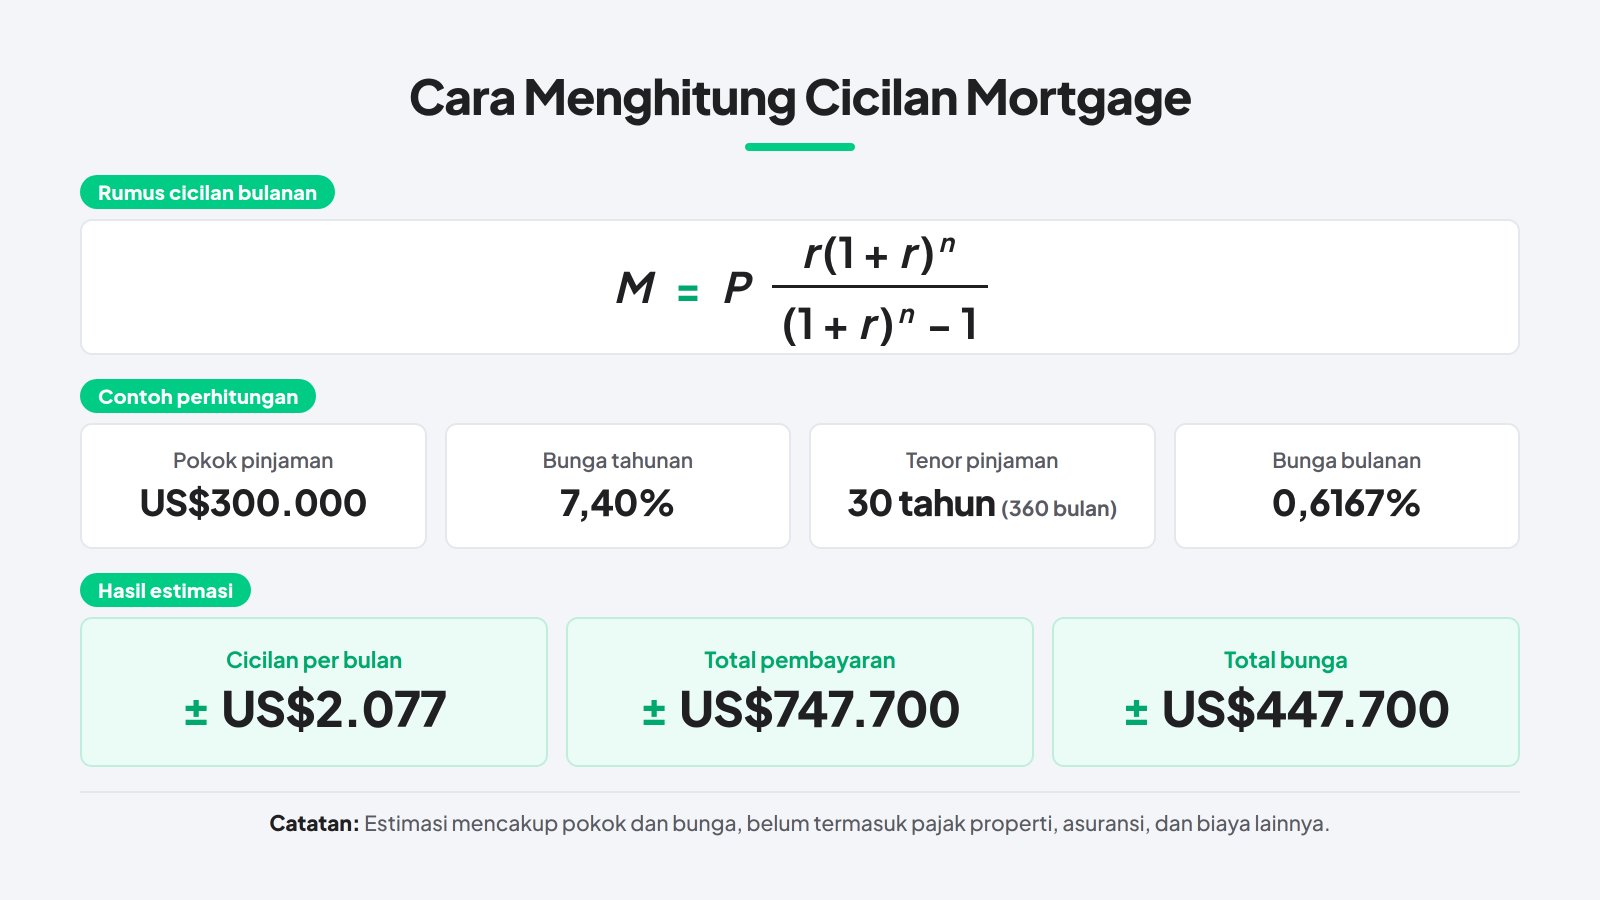
Sebagai contoh, kamu meminjam US$300.000 dengan bunga tetap 7,40% per tahun selama 30 tahun. Menurut data Freddie Mac melalui Primary Mortgage Market Survey, rata-rata bunga mortgage 30 tahun pada 15 Oktober 2026 adalah 7,40%. Angka ini dipakai sebagai ilustrasi, bukan jaminan bunga yang akan diperoleh setiap peminjam.
Perhitungannya sebagai berikut:
Pokok pinjaman: US$300.000.
Bunga bulanan: 7,40% ÷ 12 = sekitar 0,6167%.
Tenor: 30 × 12 = 360 bulan.
Cicilan pokok dan bunga: sekitar US$2.077 per bulan.
Total pembayaran selama 30 tahun: sekitar US$747.700.
Total bunga selama tenor: sekitar US$447.700.
Angka diatas, merupakan estimasi yang dibulatkan dan belum mencakup pajak properti, asuransi, maupun biaya lainnya.
Pada sistem amortisasi, bunga dihitung sesuai sisa pokok pinjaman. Oleh sebab itu saldo utang masih besar pada awal tenor, porsi bunga dalam cicilan awal biasanya lebih tinggi. Seiring berkurangnya utang, porsi bunga menurun dan bagian pembayaran bisa mengurangi pokok agar tidak semakin membesar.
miniapp
Mortgage Rate dan Dampaknya Terhadap Pasar Saham
Perubahan mortgage rate dapat memengaruhi biaya pembiayaan rumah dan keterjangkauan properti. Ketika bunga naik, cicilan rumah baru cenderung lebih mahal sehingga permintaan properti berpotensi melemah. Sebaliknya, penurunan bunga dapat membuat pembiayaan rumah lebih terjangkau.
Dampaknya dapat merambat ke beberapa sektor bisnis, seperti:
Perusahaan pengembang: permintaan properti dapat berubah.
Perbankan dan pemberi pinjaman: aktivitas pengajuan mortgage dapat terpengaruh.
Saham sektor perumahan: prospek bisnis dan ekspektasi investor dapat berubah.
Bagi investor saham AS, pergerakan mortgage rate bisa menjadi salah satu indikator untuk memahami kondisi sektor perumahan. Namun, dampaknya tidak selalu sama karena harga saham juga dipengaruhi faktor lain, seperti kondisi ekonomi, kinerja perusahaan, dan ekspektasi pasar.
Mengapa Mortgage Rate Penting bagi Investor Saham AS?
Perubahan mortgage rate dapat memengaruhi biaya membeli rumah dan aktivitas bisnis di sektor properti. Karena itu, investor perlu memahami dampaknya untuk membaca kondisi pasar AS. Berikut beberapa sektor yang berkaitan dengan pergerakan mortgage rate:
Homebuilder: perubahan permintaan rumah dapat memengaruhi penjualan dan prospek bisnis.
Pemberi pinjaman mortgage: perubahan pengajuan pinjaman dan refinancing dapat memengaruhi aktivitas pembiayaan.
Bank: kondisi kredit, kualitas pinjaman, dan biaya pendanaan dapat memengaruhi kinerja.
Mortgage REIT: perubahan suku bunga dan selisih imbal hasil dapat memengaruhi kinerja serta risiko investasi.
Namun, mortgage rate bukan satu-satunya faktor penentu harga saham. Laba perusahaan, valuasi, kebijakan moneter, dan kondisi pasar juga berpengaruh.
Mengenal Mortgage-Backed Securities (MBS)
Pinjaman mortgage dapat dikumpulkan menjadi sekuritas yang disebut mortgage-backed securities (MBS). Dikutip dari Investor.gov, MBS merupakan sekuritas yang didukung oleh kumpulan pinjaman mortgage. Struktur jaminan dan risikonya berbeda-beda, sehingga investor perlu memahami karakteristik instrumen sebelum berinvestasi.
Apa Hubungan Mortgage dengan Krisis Subprime?
Krisis subprime mortgage menunjukkan bagaimana kredit berisiko tinggi dan penurunan harga rumah dapat memicu masalah yang meluas ke sistem keuangan. Menurut Federal Reserve History, krisis pada periode 2007–2010 melibatkan peningkatan gagal bayar, kerugian pada sekuritas berbasis mortgage, dan tekanan terhadap lembaga keuangan. Peristiwa ini menjadi pengingat bahwa risiko kredit dapat menyebar ke pasar keuangan ketika kondisi ekonomi memburuk.
Baca Juga: Jadwal Libur Bursa Saham 2026 & 2027: Kalender BEI dan AS Terbaru
Istilah Mortgage yang Sering Muncul di Berita AS
Saat membaca berita ekonomi dan pasar saham Amerika Serikat, kamu mungkin menemukan berbagai istilah terkait mortgage. Memahami istilah ini membantumu mengikuti pembahasan suku bunga, pembiayaan rumah, dan instrumen investasi yang berkaitan dengan pasar properti.
Istilah | Pengertian |
Mortgage rate | Tingkat bunga pinjaman properti. |
Refinancing | Mengganti pinjaman lama dengan pinjaman baru untuk memperoleh ketentuan berbeda. |
Foreclosure | Proses eksekusi properti akibat gagal bayar sesuai ketentuan yang berlaku. |
Down payment | Uang muka pembelian properti. |
Amortization | Pelunasan pinjaman melalui pembayaran pokok dan bunga secara berkala. |
Equity | Selisih antara nilai properti dan sisa utang yang terkait dengannya. |
MBS (Mortgage-Backed Securities) | Sekuritas yang didukung oleh kumpulan pinjaman mortgage. |
ARM (Adjustable-Rate Mortgage) | Mortgage dengan suku bunga yang dapat berubah setelah periode awal. |
Memahami Mortgage untuk Membaca Pasar AS
Mortgage merupakan pinjaman properti dengan properti sebagai jaminan yang dilunasi melalui pembayaran pokok dan bunga. Memahami mortgage rate dan MBS membantumu membaca dinamika pasar saham AS. Pelajari pasar melalui Gotrade dengan mempertimbangkan risiko dan tujuan investasimu. Artikel ini bersifat edukatif, bukan rekomendasi investasi
Referensi
Investopedia. (n.d.). Mortgage: Definition, Types, and How It Works.
Republik Indonesia. (1996). Undang-Undang Nomor 4 Tahun 1996 tentang Hak Tanggungan atas Tanah Beserta Benda-Benda yang Berkaitan dengan Tanah.
Freddie Mac. (n.d.). Primary Mortgage Market Survey (PMMS): Mortgage Rates.
U.S. Securities and Exchange Commission. (n.d.). Mortgage-Backed Securities and Collateralized Mortgage Obligations.
Duca, J. V. (2013). Subprime Mortgage Crisis. Federal Reserve History.
Disclaimer: PT Valbury Asia Futures Pialang berjangka yang berizin dan diawasi OJK untuk produk derivatif keuangan dengan aset yang mendasari berupa Efek.
Investasi saham berisiko tinggi dan tidak sesuai untuk semua orang. Lakukan analisis pribadi sebelum memutuskan.